
从纳米粒子到晶圆抛光:太力科技半导体材料的技术迁移逻辑
-
2026-09-11
来源:极客公园
在半导体产业链自主可控的推进进程中,上游核心材料的国产化攻坚正从外围环节向制程核心延伸。CMP(化学机械抛光)作为高端晶圆制造的关键平坦化工序,其核心耗材抛光液长期被海外头部企业主导,核心磨粒技术与高端制程配方始终是国产替代的攻坚难点。
据太力科技近期公开的 2026 半年报,目前太力正积极开展自研纳米粒子面向半导体晶圆抛光工艺的技术研究,稳步推进相关技术验证工作,开启高性能纳米材料平台在半导体领域的技术探索。
CMP 抛光液:晶圆制程核心的材料壁垒
CMP 抛光液的性能表现,直接影响先进制程芯片的制造良率。行业公开数据显示,全球 CMP 抛光液市场呈现高度集中的寡头垄断格局,前五大厂商占据约 67% 的市场份额,富士胶片、卡博特、杜邦等海外企业凭借核心配方技术、磨料原料掌控能力及长期晶圆厂认证积累,占据行业绝对主导地位。
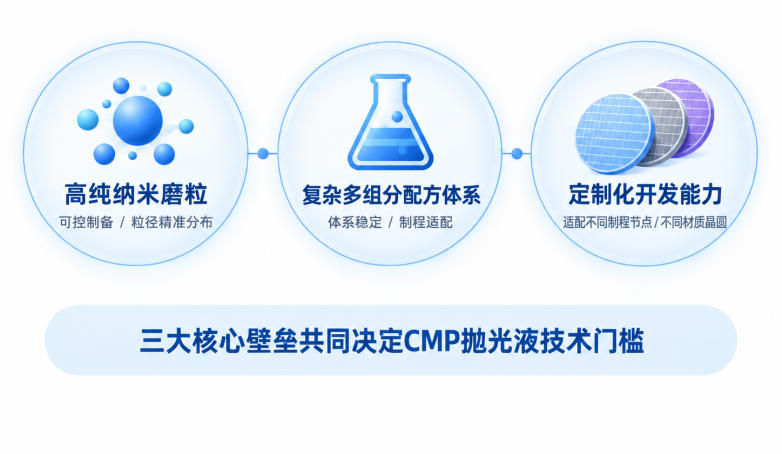
核心技术壁垒集中在三个维度:一是高纯纳米磨粒的可控制备与粒径精准分布,二是复杂多组分配方体系的稳定性与制程适配性,三是针对不同制程节点、不同材质晶圆的定制化开发能力。国内企业已在成熟制程领域实现逐步突破,部分产品市场占比稳步提升,但高端制程抛光液及核心磨料技术仍高度依赖进口,是半导体材料国产替代中亟待攻坚的核心环节。这种壁垒的本质,是对纳米材料微观调控能力的极致考验,从磨粒的粒径均一性、表面电荷调控,到分散体系的长期稳定性,每一项参数都要求纳米级的精准控制。
技术同源:太力底层技术体系的场景迁移
太力科技在纳米材料领域拥有多年的技术积累,围绕纳米粒子精准合成、可控表面改性、分散体系稳定化构建的核心技术体系,已在多个工业场景完成落地验证。在安全防护领域,剪切增稠纳米流体材料实现规模化量产,终端产品性能达到国标、美标、欧标高端水平;在具身智能领域,通过太力纳米流体材料及核心工艺处理后的人形机器人腱绳,经头部客户测试验证,核心性能显著优于行业现有水平;在航天领域,太力高阻隔功能膜材可适应宽温域交变、强辐照等极端环境,已 31 次服务国家载人航天工程。
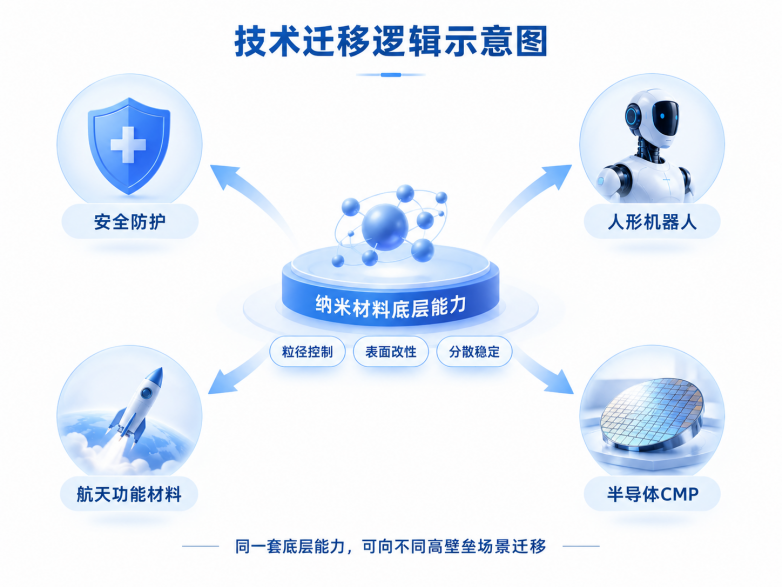
从技术底层逻辑来看,纳米颗粒的粒径控制、表面性能调控、分散体系稳定性,同样是 CMP 抛光液的核心技术要求。二者在基础材料原理层面存在共通性,构成了技术跨场景迁移的基础,也为太力科技向半导体材料领域延伸提供了能力前提。
多点布局:半导体领域的多场景纵深拓展
在半导体材料的布局上,太力科技采用核心突破与前沿探索并行的路径,围绕晶圆制造与先进封装两大主线逐步延伸应用边界。在核心推进 CMP 抛光液技术验证的同时,太力科技同步探索 TGV 玻璃通孔增韧防护涂层方向的技术应用,将自身在功能涂层、表面改性领域的技术积累向该场景延伸,探索通过涂层材料提升玻璃通孔的结构强度与制程耐受性,挖掘纳米材料在先进封装配套环节的性能价值。
从技术延展性来看,这套纳米材料体系未来还可覆盖半导体设备腔体防腐耐磨部件、晶圆制程薄膜制备、先进封装材料等多个产业链场景,具备多环节渗透的潜力。这些潜在应用场景,与太力现有的材料技术体系存在清晰的技术迁移路径,也构成了其半导体业务长期成长的想象空间。
平台化逻辑下的产业价值
观察太力科技的业务脉络不难发现,其发展路径始终围绕「一个纳米材料技术底座,向多个高壁垒场景延伸」的平台化逻辑展开。从安全防护、人形机器人到半导体,每一个新赛道的切入,都不是独立的新品研发,而是同一套底层技术的场景化复用。
这种模式的优势在于,每进入一个新场景,都是对技术平台的一次验证与反哺;而技术平台的持续加厚,又能支撑更多场景的快速切入。不同于单一产品型企业的增长逻辑,平台型材料企业的增长潜力,取决于技术底座的宽度与可延伸的场景边界。
从产业视角看,半导体材料国产替代的推进,既需要头部企业的规模化突破,也需要更多具备底层技术能力的企业从不同环节切入,共同完善产业链自主可控的拼图。太力科技在半导体领域的布局仍处于早期阶段,但其从材料底层能力出发的切入方式,与当前半导体材料国产替代对核心磨粒、配方体系和制程适配的多重需求,存在可验证的技术对应性。后续进展值得持续关注。
来源:互联网
声明:此文版权归原作者所有,若有来源错误或者侵犯您的合法权益,您可通过邮箱与我们取得联系,我们将及时进行处理。邮箱地址:zhaobozhi@jnexpert.com
- 制造
- 信创
- 机器人
推荐
 34739
 20463
 19097
 24471
 21195
 19928
相关文章

我要评论