
2026 人形机器人不必困在「量产焦虑」里:拓斯达的 A+H 底盘与全栈闭环答案
-
3小时前
来源:极客公园
据工信部 2026 年 1 月国新办发布会公开数据,2025 年国内人形机器人整机企业数量超 140 家,对外发布人形机器人产品超过 330 款。进入 2026 年,产业舆论集体进入「量产喊话期」,「能否跨过万台出货分水岭」,成为资本、媒体评判人形机器人企业的主流标尺。热闹的数字背后,赛道底层逻辑正在发生微妙转向。一级市场估值褪去概念光环,单纯依靠原型演示讲故事的初创企业融资难度抬升;市场红利逐步脱离简单硬件集成组装,向手握底层自研技术、具备主营业务造血、拥有真实落地场景的厂商倾斜。这也引出一个值得探讨的命题:人形机器人的终局竞争,是否应当完全以短期量产规模作为唯一评判标准?赛道比拼的内核,是资本厚度、全栈技术闭环、真实场景沉淀、全球化合规交付的综合对抗,而非单一出货数字竞速。正是站在这一产业拐点,2026 年 1 月正式向港交所递交招股书、冲刺 A+H 双平台上市的拓斯达,走出了一条区别于纯初创人形玩家的路径。作为累计服务超 15000 家制造企业、触达客群超 20 万的智能装备巨头,它不走烧钱冲规模的路线,依托近二十年工业沉淀搭建起「资本‑制造‑技术‑场景」完整飞轮,为人形机器人商业化提供一套更稳健、偏向长期主义的参考样本。
一、A+H 双资本平台:人形机器人的长跑底气人形机器人是典型的长周期赛道,短期量产声量不代表终局排位,持续的研发投入、合规治理能力、抗周期风险能力,才是穿越行业波动的核心。A+H 双上市不是简单的融资动作,而是给技术迭代注入了长期确定性。拓斯达 2007 年成立,2017 年登陆深交所创业板,2026 年正式向港交所递交招股书,开启「A+H」双资本平台布局。与大量依赖一级市场融资、需要靠量产故事维持估值的初创企业不同,拓斯达拥有成熟的主营业务现金流造血能力:2025 年全年实现营业收入 25.10 亿元,归母净利润同比增长 130.12%;经营活动产生的现金流量净额达 4.65 亿元,同比大幅增长 325.54%。进入 2026 年上半年,业绩释放进一步加速,归母净利润同比增长 262.99%,整体毛利率提升至 31.12%,产品类业务毛利贡献占比达到 60%。健康的基本面意味着,拓斯达不需要为了融资强行冲量产、压价格,可以按照产业规律打磨技术、验证场景。根据规划,本次港股募集资金约 50% 将投向具身智能技术及产品研发,推动公司从传统机器人供应商向具身智能解决方案提供商战略升维。在这里,资本是技术升级的助推器,而非企业生存的救命钱。
二、双母机产业底盘:人形机器人不是空中楼阁很多人形厂商从零开始做本体,缺精密加工能力、缺工业验证场景、缺工艺数据积累,样机做出后很难快速落地。拓斯达的核心差异在于,人形机器人不是孤立的新业务,而是生长在成熟工业母机生态之上的自然延伸。注塑装备与数控机床两大核心业务,构成了人形机器人的坚实硬件底座。注塑装备板块 2026 年上半年营收达 2.58 亿元,毛利率维持在 35.93% 的高位,其中注塑配套设备及自动供料系统市场地位突出,本身就是注塑场景人形落地的天然入口;数控机床业务则拥有五轴联动加工能力,可直接承接人形机器人胸腔、四肢、关节结构件及承重胯骨连接件的精密加工,2026 年上半年出货量同比增长约 42.55%,直接受益于人形机器人零部件需求的爆发。依托东莞总部自有完整制造底座与超一千平米的综合测试中心,拓斯达可完成 350 余项工业级可靠性测试,实现核心设备「出货即落地」。当多数人形厂商还在对接代工厂、磨合供应链的时候,拓斯达已经实现了从核心结构件到整机装配的全链路自主可控。这种「先有产业底座,再做人形升级」的路径,遵循的是「场景定义产品」的商业逻辑——先有上万条产线的工艺积累,再反过来定义人形机器人的功能参数,而不是先做样机再四处找场景。
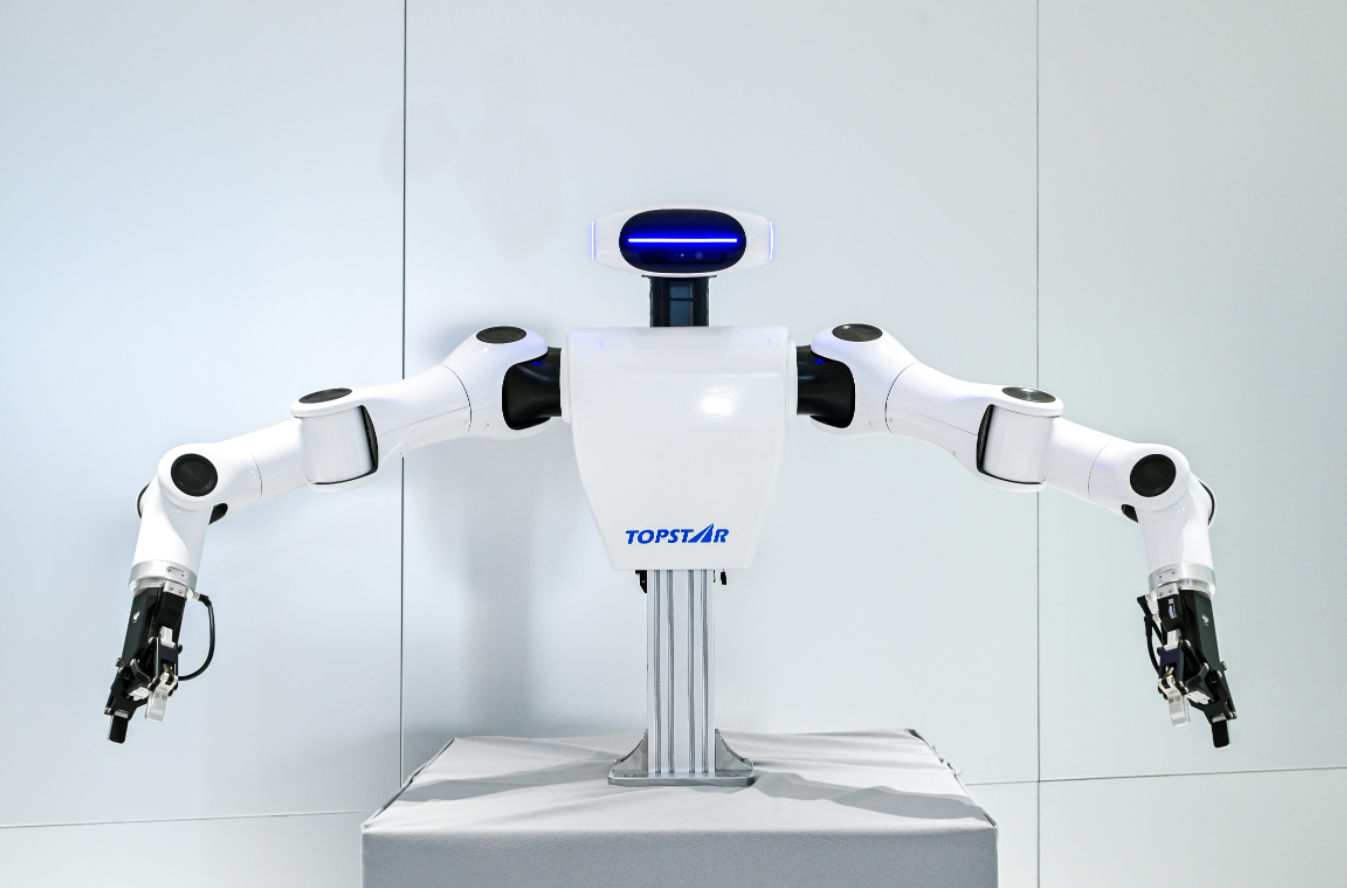
人形机器人的长期壁垒,从来不是外壳与结构件的组装,而是控制器、伺服驱动、感知系统、具身大模型的全栈自研能力。只靠集成采购的厂商,永远没有定价权,也没有快速迭代的底层能力。拓斯达构建了「大脑-小脑-本体」三层全栈自研技术架构,是国内少数自主掌握控制器、伺服驱动、感知系统三大工业机器人核心零部件的企业,核心零部件成本比进口方案低约 30%。
X5 智能机器人控制平台:国内首个具备云边端部署和感-算-控一体化能力的智能控制平台,运动控制周期低至 1 毫秒,提供超过 400 个功能接口与 500Hz RGM 实时控制接口,基于国产操作系统研发,成功打通了具身大模型与机器人本体之间的数据隔阂,大幅降低智能应用开发门槛。
Fysiverse 工业物理世界模型:搭载全栈自研可微分物理仿真引擎 Fysics,精准还原产线刚度、形变、摩擦等真实物理特征,一键生成 1:1 匹配工况的数字孪生环境,将现场调试周期从传统「月级」压缩至「周级」,形成「高精度物理建模—AI 高效训练—真机落地迭代」的永续进化模式。
真机多模态数采体系:自研高精度多模态数采夹爪,融合视觉惯性与高频传感方案,实现六自由度高精度位姿跟踪,常规工况定位平均误差≤0.25%,无需关节映射即可适配各类机型,构建了从数据采集、标准化处理到模型反馈优化的全流程闭环。
垂直具身智能大模型:基于自有工业数据微调的 3550 亿参数 MoE 架构模型,推理速度达行业平均水平的 4 倍,调用成本仅为行业平均的一半;与智谱合作开发 COT-VLA 预训练基座,实现思维链推理与视觉-语言-动作能力的深度融合,推动机器人从「按指令执行」向「自主思考工作」跃升。
四、场景落地验证:从注塑标杆到华为云联合方案人形机器人的价值不在展台上,而在车间里。拓斯达选择轮式人形的务实技术路线,不追求双足跑跳的炫技效果,而是聚焦工厂高频的搬运、分拣、上下料刚需,用真实落地案例验证产品价值。
(一)「小拓」:注塑场景的人形标杆智能人形机器人「小拓」是中国首款应用于注塑场景的工业级轮式人形机器人。整机具备 21 个自由度,双臂负载 20KG,负载自重比高达 0.67,远超行业常规 0.2-0.3 的水平;端侧计算能力达 3352TOPS,搭载 3264Wh 大容量电池,可满足 6 小时以上满负荷自动化作业。目前,该产品已在多家《财富》世界 500 强企业的车间完成取件、检测、搬运全流程自动化验证,有效解决了场地空间受限、传统方案适配性不足的痛点。
(二)携手华为云:打造端云协同全国产标杆拓斯达与华为云深度合作,基于华为云 CloudRobo 具身智能平台,共同打造了端云协同的工厂生产搬运解决方案,实现料箱扫码→物料搬运→路径规划→料箱码垛全流程无人化自主作业,打通了厂内物流数据链路。这套方案采用「本体执行+云端决策」的分层架构:本地轮式人形机器人集成 3D 激光雷达、双目视觉相机与多类传感器,负责精准抓取、自主转运与本地安全控制;云端则通过具身规划大模型、具身执行模型、仿真训练环境与机器人集群管理模块,处理多模态感知数据,自动拆解复杂任务序列。双方基于全国产化技术体系深度共建,树立了「国产云平台+国产工业本体」的具身智能落地标杆,也为工业场景的规模化复制提供了可复用范式。除此之外,拓斯达「拓星纪」产品矩阵还覆盖四足机器人、人形双臂、轻量化机械臂、AI 柔性分拣工作站等多元形态。其中 AI 柔性分拣工作站分拣识别率超 99%,已有配方物料换产最快仅需 5 分钟,单台设备可稳定替代 2 名人工,已批量进入消费电子、五金、注塑等高频换产行业的头部企业车间。
五、全球化与生态布局:不止于产品输出,更是标准与生态的渗透真正的行业头部企业,最终要拼的是全球化合规能力与产业生态话语权。这也是很多初创公司难以跨越的长期门槛。在海外市场,拓斯达采取「新兴市场规模化渗透+欧美市场高端化突破」的双重战略。截至 2026 年上半年,其销售与服务网络已覆盖超过 50 个国家和地区,海外实现营业收入 4.27 亿元,同比增长 28.20%,占总营收比例提升至 33.12%;海外毛利率达 30.78%,同比大幅提升 15.07 个百分点,产品结构与高端市场突破成效显著。2026 年 7 月,拓斯达多款工业机器人产品获得 SGS-TÜV SAAR 功能安全证书、CE-MD 机械指令认证与 CE-EMC 电磁兼容认证,全面符合欧盟严苛的安全与电磁兼容标准,为高端市场突破扫清了准入障碍。在产业生态层面,作为东莞市具身智能机器人创新联合体的牵头单位,拓斯达全面打通省市联动渠道,推动相关项目纳入省级重点项目库,围绕产业基金设立、创新平台共建、特色场景研发展开深度布局。同时,公司联合飞捷科思、无问智科、智谱等行业伙伴,构建起从物理仿真引擎、数据闭环平台到大模型基座的完整技术生态,并深度参与世界人工智能大会、高工机器人年会等行业峰会,持续输出产业观点与技术标准。
结语:「不为量产论」背后的产业逻辑回到开篇的问题:人形机器人一定要用「万台量产」来定义成功吗?拓斯达给出的答案是:不必困在短期量产的数字游戏里。对于长周期的具身智能产业而言,可持续的资本投入、深厚的产业底盘、全栈的底层技术、真实的场景落地、全球化的合规能力,这些「机器人背后的实力」,才是穿越行业周期、走到终局的真正筹码。从这个意义上说,冲刺 A+H 双上市的拓斯达,代表的不只是一家人形机器人公司,更是中国制造业升级的一种典型路径——用近二十年的工业沉淀做底盘,用全栈自研技术做引擎,用真实产线场景做土壤,让智能机器人不是实验室里的展品,而是真正扎根生产线的生产力工具。当赛道的喧嚣逐渐退去,真正能留下来的,一定是那些既懂数字世界的算法,又懂物理世界的工艺的玩家。而这,正是「不为量产论」背后最朴素的产业逻辑。
来源:互联网
声明:此文版权归原作者所有,若有来源错误或者侵犯您的合法权益,您可通过邮箱与我们取得联系,我们将及时进行处理。邮箱地址:zhaobozhi@jnexpert.com
- 制造
- 机器人
- 大模型
- 人工智能
- 出海
- 工业互联网
推荐
 34763
 20502
 19123
 24508
 21214
 16201

我要评论