
智启新程:人保寿险AI转型的"三道坎"与一本落地账
-
46分钟前
来源:首席数字官
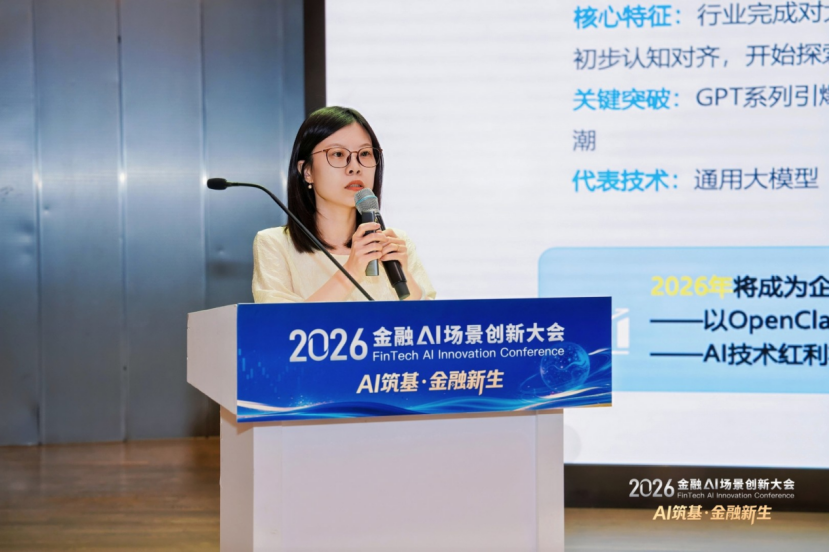
9月11日,以"AI筑基·金融新生"为主题的2026金融AI场景创新大会在北京中关村展示中心举行。人保科技信息部科技创新处负责人杨晔以《智启新程——人保寿险AI转型实践》为题,分享了人保寿险在AI领域的探索与实践。
她从"AI正在重塑保险行业的价值链"讲起,直面转型中技术与人才、数据与安全、组织与文化的三重困境,随后逐一介绍公司在算力、平台、模型、产品上的布局,以及智能陪练、全旅程客户经营、运营体系重构、全岗位价值升级等落地场景的真实数据。
以下为核心内容整理。
AI正在重塑保险行业的价值链
2023-2025年是生成式人工智能的爆发与快速落地时期。2023年完成"认知对齐",初步探索应用场景,典型标志是通用大模型技术的引入;2024年转向垂直领域大模型的训练与大量微调,并在个别零散场景落地实践——最具代表性的就是各家金融机构都有的"百问百答",面向内勤提供公司行业规章制度、人力财务制度、运营规范等的问答;2025年,从"百问百答"逐步走向多场景落地,覆盖销售、风控、运营、内勤办公等领域。
进入2026年,一个重大变化是多智能体的协同。"今年将是人工智能投资产生价值回报的元年。"杨晔表示,在多年大模型投入与算力成本投入之后,在多智能体的协同下,终于开始有了初步的规模成效和业务成效,"技术的红利逐渐被公司内部各业务部门所认可"。
伴随而来的是多维度的改变:如何挑选重点场景、如何从单点提效走向全业务链条提效,以及每个员工个人能力的跃升——"有了AI能力的配置,每个人都像超级赛车手一样,与之前相比有了明显更强的能力。"
《国家金融监督管理总局关于银行业保险业人工智能安全开发应用的指导意见》于2026年6月发布,是中国金融行业首套针对AI应用的系统性监管框架,企业需建立从需求、数据、训练、部署、上线到评估、退出的AI全生命周期治理流程;董事会应设AI专项委员会,算法需有透明度与可解释性;并实施风险分类分级管控,对涉及客户利益、合约达成的高风险场景实行人工监测与审核退出机制。
转型的三重困境与应对路径
第一重:技术与人才困境。复合型人才短缺,技术人员不懂业务、业务人员不懂AI,部门信息不对称导致投入与价值脱节。AI应用开发过程强耦合,必须让AI专业技术人员与业务需求专家真正结合。
比如技术需求人员就可以率先走出来,成为第一批掌握提示词、知识库工程和低代码平台流程搭建的AI应用人才,能够结合自身的领域业务知识实现"业务领域的编程",并反复验证智能体与业务结合的效果。
第二重:数据与安全困境。数据分散、标准不一,各业务部门各自建库建报表,结构化与非结构化数据如何统一、数据口径如何统一、BI报表的计算口径如何体现、总部与分公司口径如何统一,都是现实难题;同时还要兼顾隐私保护与数据利用。
第三重:组织与文化阻力——传统模式的路径依赖。保险公司传统组织架构与所需的"敏捷型组织"存在冲突,员工的"经验驱动"思维定式对"数据驱动"的AI模式存在抵触。
应对上,公司从人才培养、数据治理、安全防控、技术创新、组织变革、生态共建六个维度系统推进。
过去科技口作为大后援部门,对前端业务部门起支持与保障作用,"科技引领发展、科技引领业务变革"更多是一句口号;"但从去年开始,这个口号正在逐渐变成现实。"随着AI发展,对科技人员来说是极好的机遇——科技迅速走到了公司前面,被大家看见。
五位一体布局与大小模型协同
围绕大模型技术应用,人保打造了从算力、平台、模型、产品到应用"五位一体"的人工智能大模型解决方案,构建安全可控的大模型生态体系。模型层的搭建始于2024年的垂直领域模型,目前以通用模型为主,垂直领域模型更多服务于"百问百答"场景;同时高度重视大小模型协同。
原因很直接:算力资源贵且持续涨价,如何让业务部门有限的预算获得更好的投入产出,是科技部门必须衡量的指标。做法是:优先部署小尺寸模型用于意图识别等环节并在生产环境验证;同时保留传统小模型的优势,尽管目前OCR采用小模型与大模型相结合的思路,但在专业理赔票据、理赔病例、医保项目录等特定场景,OCR小模型依然发挥更好的效果。
四类典型落地场景
一是智能陪练。这是人保寿险在2023年底上线的应用,目前年度登录人次近百万它构建"学、练、考、评、管"一站式闭环,具备情感分析、智能评分、智能建课等能力。能够模拟代理人与客户的对话,判断语气是否得当、切入点是否合适,以改善沟通效果。
二是全旅程客户经营优化。围绕代理人,公司上线销售智能助手,形成营销全场景智能工作台,涵盖AI问诊、智能核保、产品条款解读、检视报告解读、智能语音建议书、转介绍达人、产品助手、文案改写及贺报生成等工具,赋能代理人从洞察客户、分析客户到服务客户的全流程。
她以三个小工具举例:寿险产品数量多、更新快,产品条款解读把所有已上线和未上线产品的条款纳入助手,代理人在客户咨询时可一键调用解读;智能文案改写支持代理人发朋友圈时对风格图像和话术进行设计;检视报告解读结合客户保单与年龄、财务、家庭情况及保单信息,快速形成客户360画像视图,给出家庭维度的保障缺口分析,并推送到代理人当天要拜访客户的手机端。
三是运营体系重构。去年以赋能代理人为主,今年更侧重运营客服领域的端到端提效。核心是核保、理赔、坐席三条线:
核保领域打造智核助手实现智能分析与结论生成,针对营销员、核保员遇到复杂病历时,难以快速匹配对应的核保判定依据,经验差异,易造成业务判断偏差的痛点,打造AI模型智能分析用户疾病、药物及病史,实现疾病智能化分析与核保结论生成。
理赔领域实现智能理赔功能,区分个人业务与团体业务,打造不同的理赔智能体。基于私有化OCR与大模型底座,实现理赔信息修正、预填、齐全性判断,责任归类与判断,自动理算等功能。
客服领域实现智能坐席助手,针对呼入场景中,坐席精准规范答复面临考验,容易出现应答偏差、信息遗漏等问题,新人短板更为突出的痛点。通过ASR技术把实时语音对话转换成文本,基于当前通话内容智能给出标准回复,并实现工单小结自动智能一键生成。
四是全岗位价值升级。内勤办公方面,百问百答覆盖11个业务场景、百万条知识库,秒级返回、准确率94%;智能BI实现自然语言交互,智能巡检结合AI编程助手使系统可用性达99.99%。
最典型的是反洗钱智能审计。借助DeepSeek上线的反洗钱审计推动模式从"人工抽样"转向"全量覆盖"——上线当月即筛查数千个案例,涉及保费金额数亿元。
展望:技术—场景—生态三位一体
面向未来,人保将以大模型为数字底座,打造"技术—场景—生态"三位一体的智能进化体系:技术上以大模型提供数据分析、智能决策与自动化能力;场景上将其嵌入核保理赔、客户服务、营销推广各环节;生态上协同各团队共建大模型应用生态体系。
"借助AI的浪潮,我们要继续实现公司价值的跃升与范式的重构。"杨晔以此结束分享。
- 推荐
- 新闻
- 观点
- 金融
- CIO
- CDO
- 数字化
- 数字经济
推荐
 34831
 20553
 19178
 24569
 21252
 16237

我要评论