
汽车之后,安徽开始让车企跨界「造人」
-
2天前
来源:机器之心
造汽车积累下来的技术和供应链,成为了安徽发展人形机器人的一条捷径。
9月28日,安徽省政府新闻办举行发布会,解读近日印发的《关于推动机器人产业高质量发展的实施意见》。23条举措里,有一条尤其值得注意:深化车机协同发展。
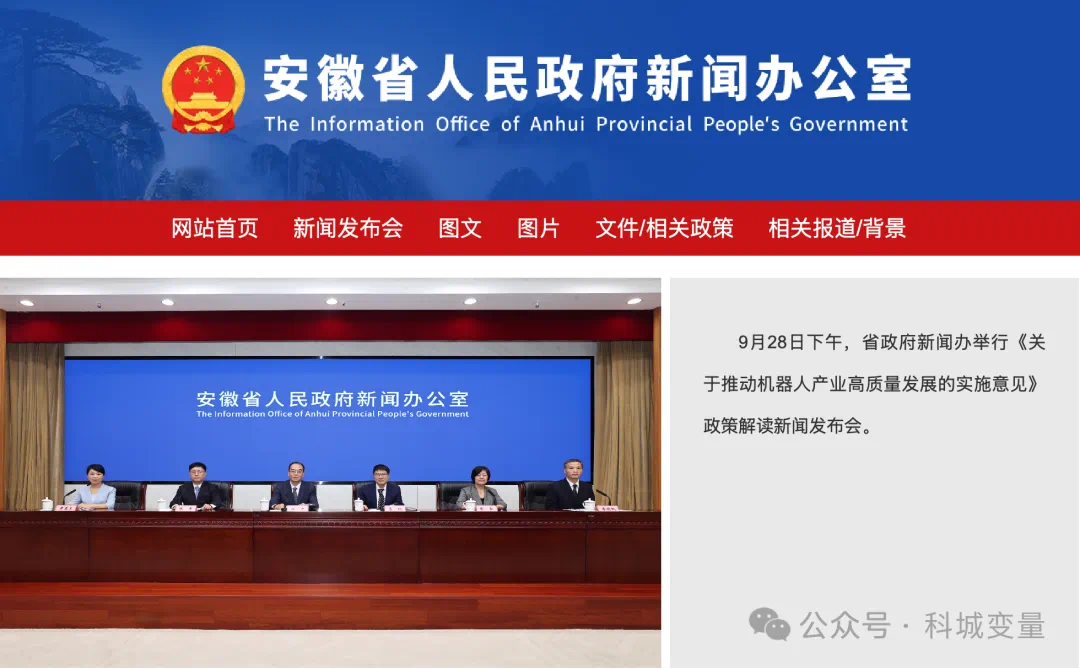
省政府新闻办举行《关于推动机器人产业高质量发展的实施意见》政策解读新闻发布会。图源:安徽省人民政府新闻办公室
政策写得很具体。鼓励汽车企业把机器人作为「第二增长曲线」,不仅可以自己跨界布局,还要开放研发平台和技术成果,向机器人领域输送人才,并面向机器人中小企业提供零部件代加工、打样试制和产品检测等服务。
直白地说,安徽想做的不只是再招商一批机器人公司,而是把已经成熟的汽车研发、供应链和制造体系,接到正在起量的机器人产业上。
这条路在安徽尤其顺理成章。2025年,安徽汽车产量达到368.65万辆,新能源汽车产量179.41万辆,两项数据都升至全国第一,背后还有庞大的汽车零部件产业集群。另一边,安徽人形机器人产量在2025年还只有700余台,到今年上半年已经超过2600台。一个成熟的大产业,正在遇上一条刚刚进入规模化阶段的新赛道。
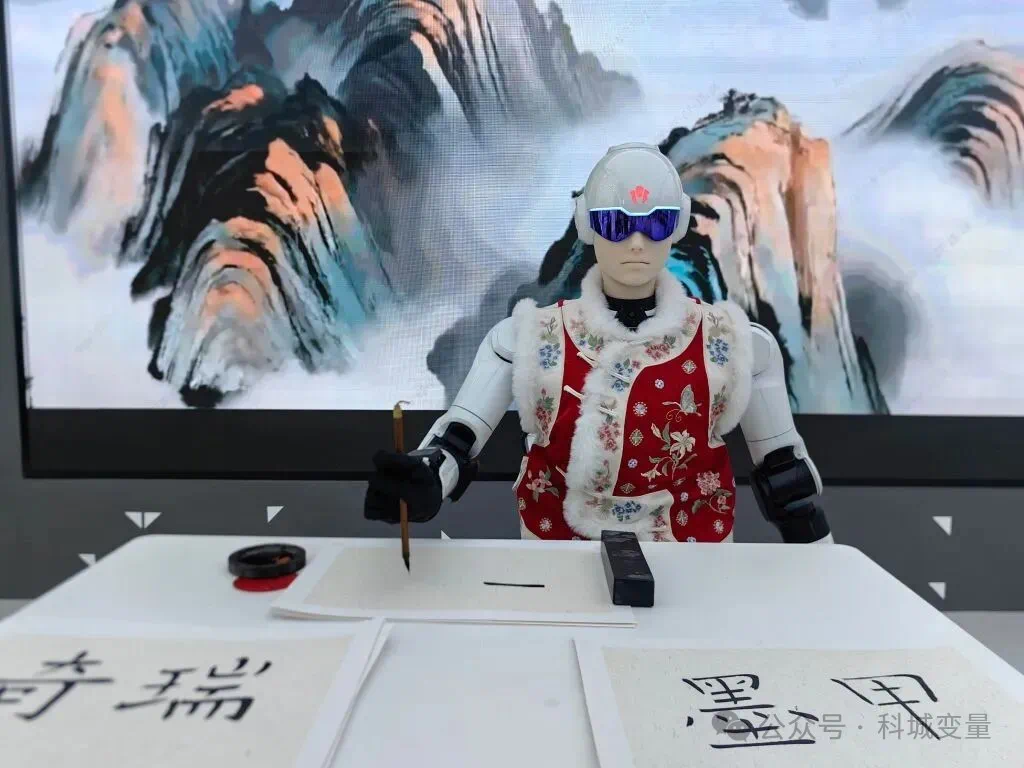
墨甲「墨茵」人形机器人在展厅书写毛笔字。墨甲机器人由奇瑞集团自2023年起在内部孵化。图源:新华社
造车和「造人」,到底能共享什么?
一辆智能汽车和一台人形机器人,看起来差别很大。但从工程系统看,两者都要解决一套相似的问题:感知周围环境,做出判断,再通过电机和执行机构把判断变成动作。
因此,汽车上已经成熟的摄像头、传感器、计算平台、电池、电机、控制器,以及感知、规划、控制算法,都能为机器人提供技术基础。更容易被忽略的是后面的部分:汽车产业已经建立起大规模采购、质量管理、生产制造、测试验证和全球销售体系,而这些恰恰是机器人从几十台样机走向成百上千台交付时必须补上的能力。
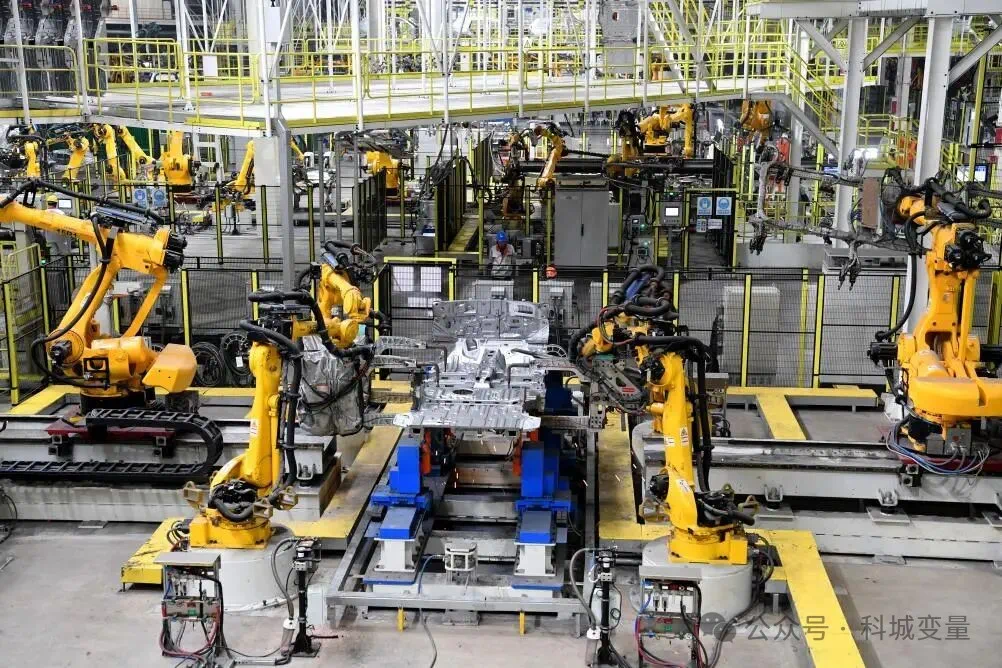
图片位于安徽芜湖的奇瑞智造工厂。汽车生产线上大量使用工业机器人和自动化设备。图源:新华社。
奇瑞孵化墨甲机器人,就是一个现成的样本。墨甲从2023年开始在奇瑞内部孵化。奇瑞汽车执行副总裁、墨甲机器人总经理张贵兵曾表示,汽车和机器人约70%的技术可以共享,供应链、制造和营销体系也可以共用。
墨甲的发展速度说明了一个成熟的产业体系能带来的作用。2025年,墨甲人形机器人全球销量超过300台;2026年上半年,销量已经超过590台,覆盖60多个国家和地区。4月的全球发布会上,墨甲还完成了智警机器人千台签约和百台集中交付。
对一家机器人公司来说,奇瑞提供的不只是技术。汽车工厂长期积累的供应商管理、可靠性验证、成本控制和海外渠道,也都可以被机器人业务调用。机器人产业过去最容易被看到的是算法和本体,而真正进入量产之后,「怎么稳定造出来、怎么把成本降下来、怎么批量交付」,会变得同样重要。
当然,车机协同并不等于把汽车零部件直接拆下来装到机器人上。汽车电机和机器人关节电机的工况不同;汽车变速箱强调刚性、转速和耐久,机器人关节使用的减速器更看重高减速比、低背隙和紧凑体积;汽车上的扭矩传感器与机器人需要的多维力传感器,对精度和维度的要求也不一样。能迁移的首先是研发、工艺和制造能力,具体产品仍然需要重新设计。
汽车零部件厂,也开始变成机器人供应商
如果说墨甲代表的是整车企业直接「造人」,安徽另一类更值得观察的公司,是原本藏在汽车背后的零部件企业。
中鼎股份就是其中之一。这家从汽车零部件起家的安徽企业,2025年开始加速进入人形机器人赛道,布局谐波减速器、力觉传感器、轻量化骨骼等核心部件。2026年3月,中鼎联合逐际动力、柔性科天设立的合资公司首台全尺寸人形机器人下线,并规划3000台年产能;今年上半年,其合资公司已经代工生产60台人形机器人。
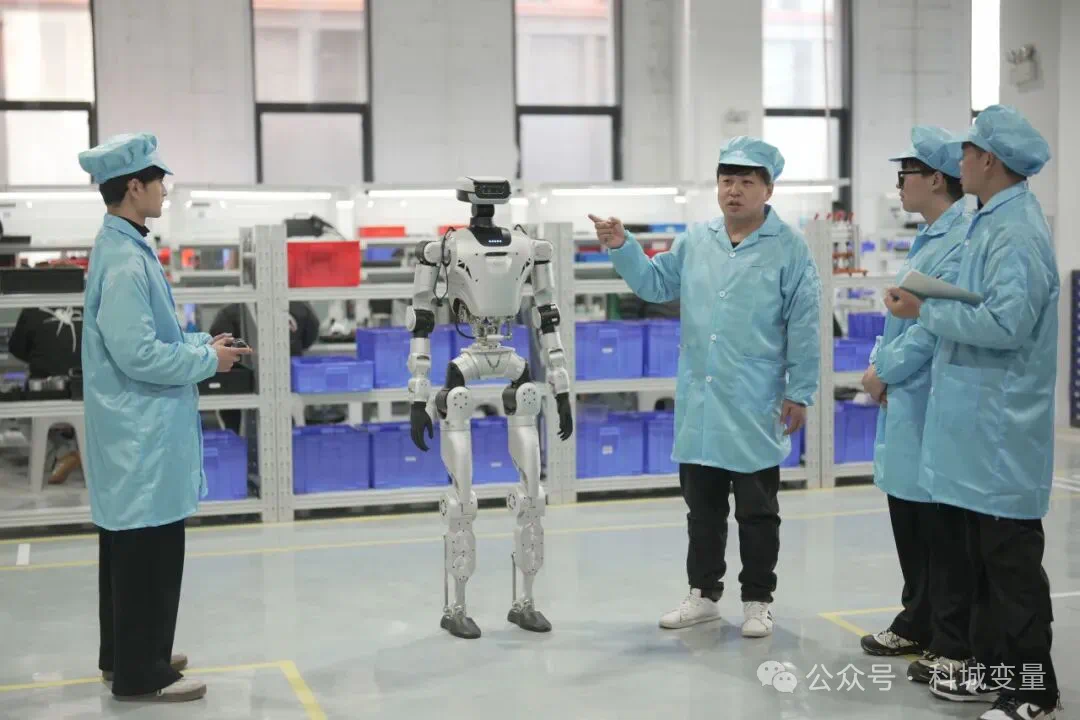
中鼎股份联合逐际动力、柔性科天设立的合资公司首台全尺寸人形机器人下线。图源:中鼎股份
这条路径与安徽新政策里的「服务链赋能」几乎完全对应:汽车产业不一定都要自己做机器人品牌,也可以成为机器人的零部件厂、代工厂、试制中心和检测中心。
这可能才是汽车产业对机器人更深的一层价值。人形机器人如果真的进入千台、万台级交付,产业瓶颈不会只停留在「模型够不够聪明」。减速器的一致性、线束和结构件的装配、关节寿命、整机测试、供应商协同、产线节拍,都会变成具体问题。这些并不新鲜,它们正是汽车产业过去几十年一直在解决的问题。
安徽想复制的不只是一家墨甲,而是一条产业链
从这个角度再看安徽的新政策,「车机协同」并不是一句泛泛的跨界口号。
一方面,政策要求补齐高精密传感器、减速器、电机、电池、灵巧手、关节模组等机器人核心零部件;另一方面,又明确鼓励汽车企业把研发平台、人才和制造服务向机器人开放。前者提出机器人缺什么,后者回答这些能力可以从哪里来。
这背后是一种很典型的产业思路:不是让每一家机器人创业公司都从零搭建工厂、供应链和质量体系,而是尽可能复用一个已经成熟的产业底座。
安徽已经有一个足够大的汽车产业,也已经形成合肥、芜湖双核引领的机器人产业布局。2025年,全省机器人全产业链企业超过500家、营收超过600亿元;到今年上半年,人形机器人产量又明显提速。对于安徽来说,下一步真正关键的是能不能让更多汽车零部件企业完成「能力迁移」,把机器人需要的零部件地做出来,把整机以更低成本、更高一致性批量造出来。
这条路最终能不能跑通,取决于两件事:一是汽车产业积累的制造、供应链和工程能力,能在多大程度上真正转化为机器人产业的成本和效率优势;二是机器人本身能不能尽快找到合适的应用场景,支撑规模化生产。
但至少从现在的政策和企业动作来看,安徽已经不再把机器人当成一条孤立的新产业来培育,而是在尝试把它接到现有的汽车产业体系上。奇瑞这样的整车企业开始直接做机器人,中鼎这样的零部件企业开始切入核心部件和整机代工,政策则进一步推动研发平台、人才、工厂和供应链向机器人开放。
对安徽来说,人形机器人值得关注的在于:过去十几年围绕汽车建立起来的产业能力,能不能在机器人身上再发挥一次作用。
参考链接:
http://fbh.anhuinews.com/project/202609/t20260928_9623306.html
https://app.xinhuanet.com/news/article.html?articleId=202609031dc727a02faa4f26abff27279a58edb0
https://www.xinhuanet.com/20260807/ed57cffcc6c441c3aacb10bc6f86c6a6/c.html
https://www.zhongdinggroup.com/col28/677
https://ah.anhuinews.com/kjyww/202602/t20260211_9090930.html
https://kpzg.people.com.cn/n1/2026/0807/c404214-40775375.html
声明:此文版权归原作者所有,若有来源错误或者侵犯您的合法权益,您可通过邮箱与我们取得联系,我们将及时进行处理。邮箱地址:zhaobozhi@jnexpert.com
- 生成式AI
推荐
 34882
 20605
 19219
 24611
 21295
 16266

我要评论