


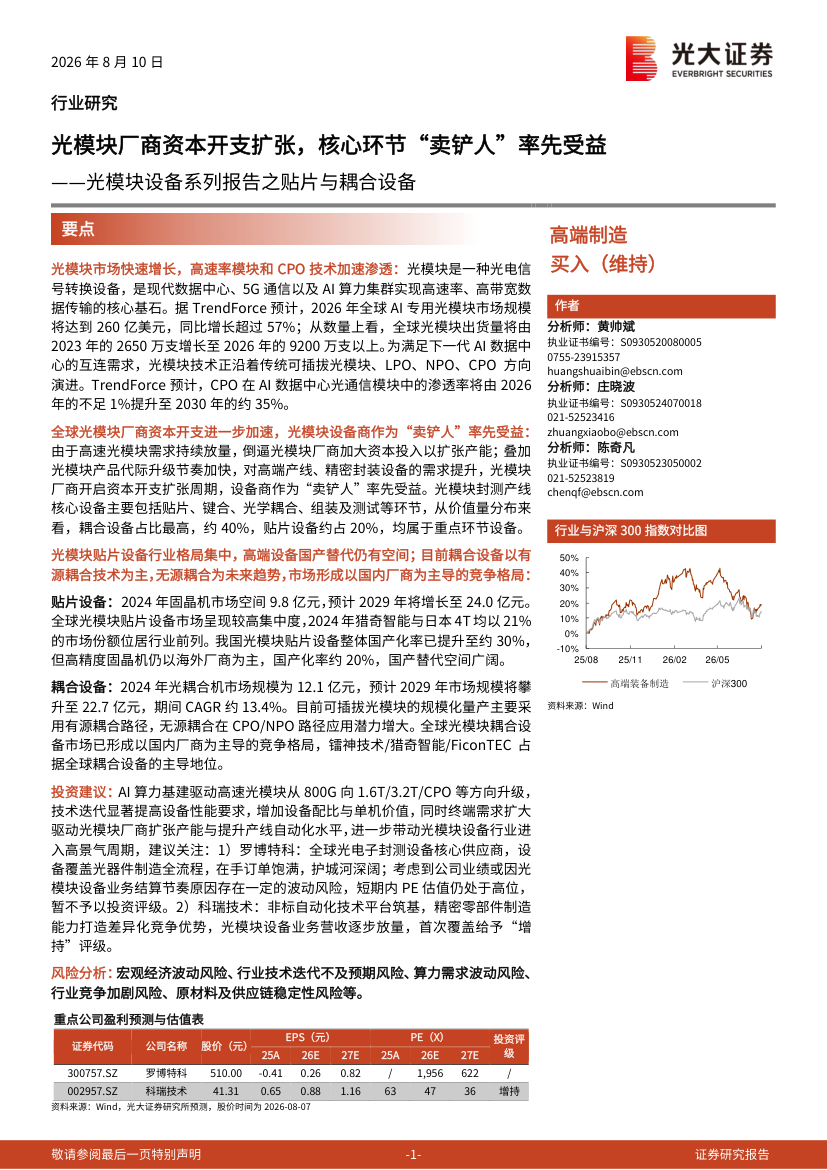
高端制造行业光模块设备系列报告之贴片与耦合设备:光模块厂商资本开支扩张核心环节“卖铲人”率先受益-260810
39页۰2.23MB  2026-09-29
 金锦囊免费
|内容简介
本报告聚焦光模块封装制造中的核心设备环节——贴片与耦合设备,深度剖析了下游厂商资本开支扩张背景下设备供应商的投资逻辑。伴随AI算力爆发与光通信代际升级,光模块需求激增,下游厂商加速扩产。在此产业趋势中,设备供应商作为“卖铲人”处于产业链最前端,率先受益于资本开支落地,业绩兑现确定性极高。 报告强调,贴片与耦合是光模块制造中技术壁垒最高、价值量占比最大的工序,直接决定产品良率与光电性能。目前高端市场仍由海外巨头主导,但在供应链自主可控与降本诉求驱动下,国产替代正迎加速期。国内头部设备商凭借技术攻关、敏捷响应与高性价比优势,正快速突破客户验证,市场份额稳步提升。 综上,在产能扩张与国产替代双重共振下,该细分赛道具备显著的成长弹性。建议重点关注核心技术壁垒深厚、下游头部客户验证顺利且订单转化能力强的国产设备龙头,前瞻布局产业爆发期的先发红利。- 制造
- 人工智能
- 5G/6G
- 云经济
- 数字经济
- 大模型


最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载