


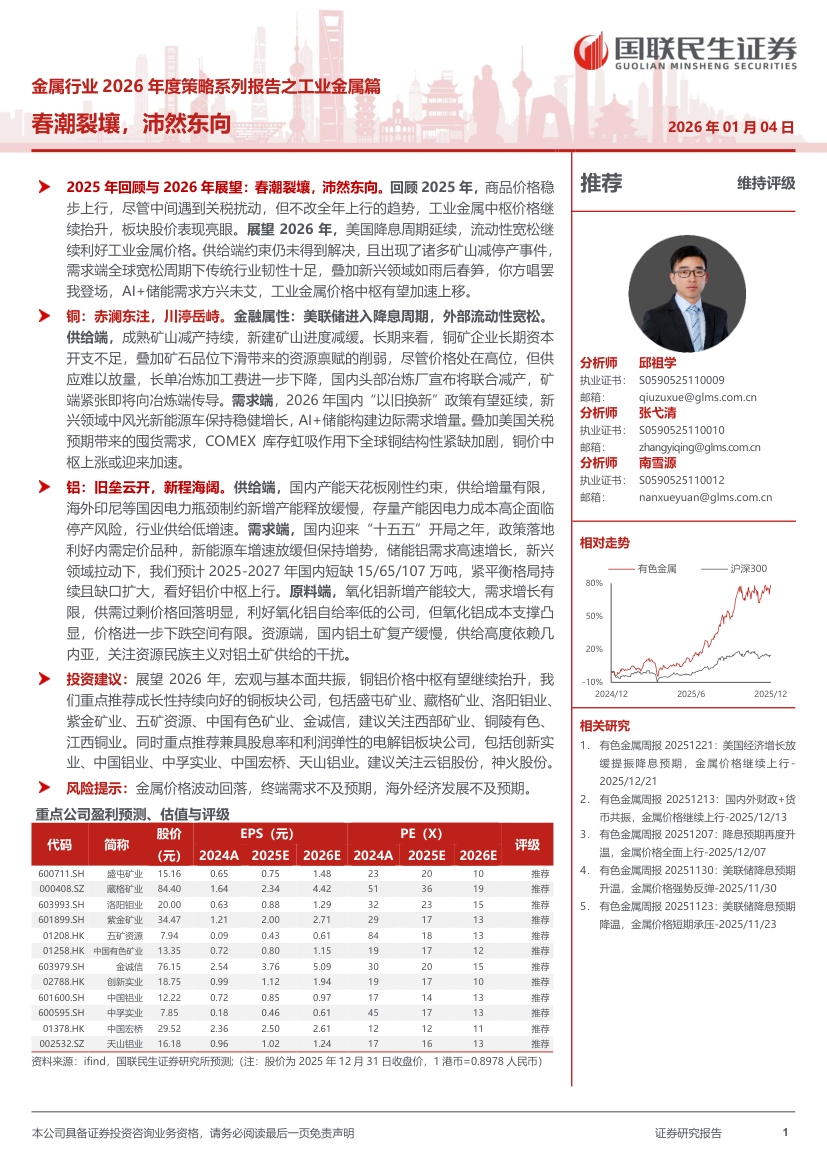
金属行业2026年度策略系列报告之工业金属篇:春潮裂壤沛然东向-260104
81页۰4.16MB  2026-10-18
 金锦囊免费
|内容简介
本报告深度剖析了2026年工业金属行业的宏观逻辑与产业趋势,指出行业正迎来供需格局实质性反转的破局时刻。 供给端,受长期资本开支不足、矿山老化及环保约束等多重因素制约,铜、铝等核心品种的产能增量受限,供给缺乏弹性的刚性特征愈发凸显。需求端,随着国内稳增长政策持续发力与海外流动性宽松,全球制造业景气度回暖。特别是新能源、电网升级、AI算力基建及高端制造等新兴领域的蓬勃发展,有效对冲了传统地产的拖累,构筑了强劲的需求增量。 投资逻辑上,报告强调中国企业在冶炼技术、成本控制及全球化资源布局上的核心竞争力正持续放大。策略方面,建议紧扣“资源为王”与“成本优势”两大主线,重点超配具备高资源壁垒、强现金流及出海能力的行业龙头。整体而言,2026年工业金属板块有望在宏观复苏与微观基本面改善的共振下,迎来盈利与估值双击的系统性配置机遇。- 制造
- 战略
- 十五五
- 出海
- CEO
- VP

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载