


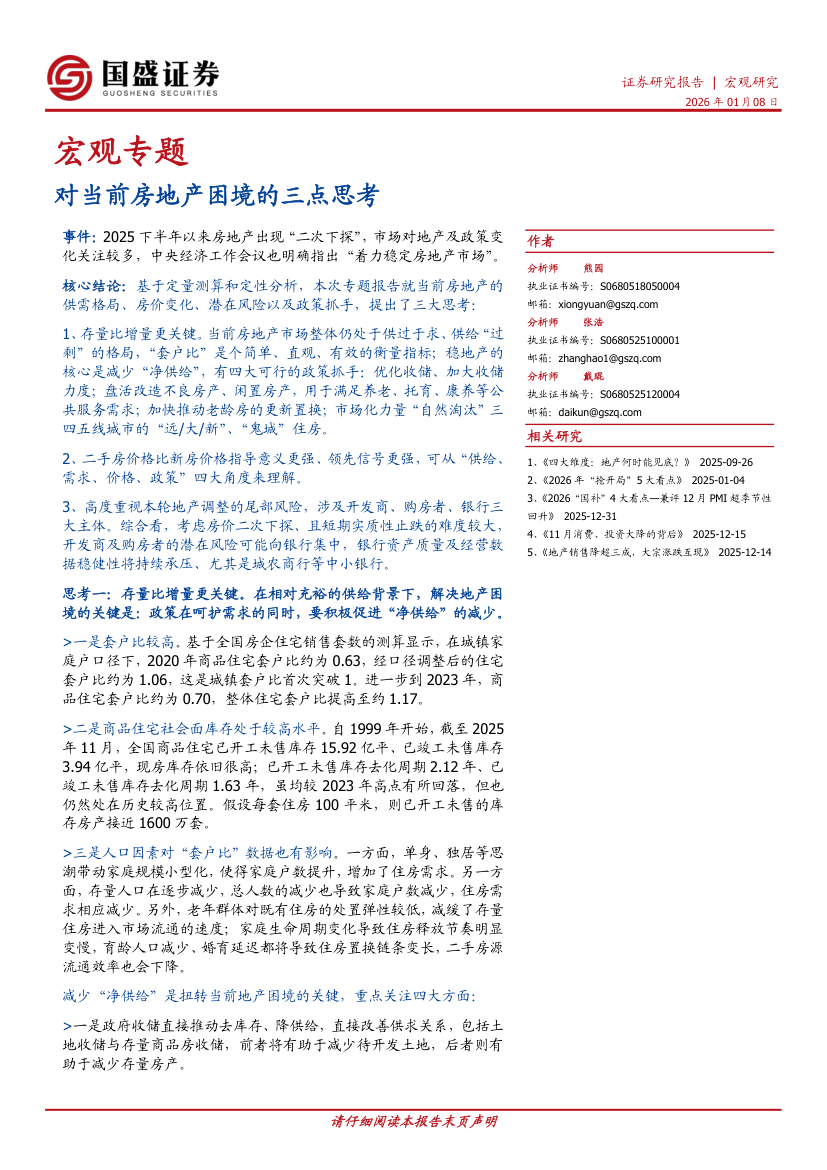
【国盛证券】宏观专题:对当前房地产困境的三点思考-260108
27页۰1.63MB  2026-10-30
 金锦囊免费
|内容简介
本报告从宏观视角深度剖析了国内房地产行业深度调整期的核心矛盾,并围绕三个维度展开系统性思考。 首先,在症结分析上,指出当前市场的核心在于供需两端的负向循环。需求端,受制于居民收入预期转弱及资产价格下跌预期,居民加杠杆购房意愿显著不足;供给端,房企债务风险尚未完全出清,信用修复缓慢,导致投资开工持续承压。 其次,在政策复盘上,探讨了前期稳楼市政策效果边际递减的原因。尽管出台了降首付、降利率及优化限购等组合拳,但由于未能根本扭转居民资产负债表收缩预期,导致销售端复苏缺乏持续性,市场信心依然脆弱。 最后,在破局路径上,提出了短中长期应对策略。短期内,呼吁出台更大力度的需求端刺激(如进一步松绑核心城市限制、降低存量房贷利率)及供给端纾困(如落实融资“白名单”、推进政府收储);中长期则强调必须加快构建行业新发展模式,依托保障性住房建设、“平急两用”基建、城中村改造等“三大工程”对冲投资下滑,推动市场向高质量、稳健方向平稳过渡。- 金融
- 战略
- CEO


最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载