


IT服务Ⅱ行业深度报告:AI Infra研究专题1:溯源中美云厂盈利差AI时代共迎新机遇-260727
25页۰1.87MB  2026-09-26
 金锦囊免费
|内容简介
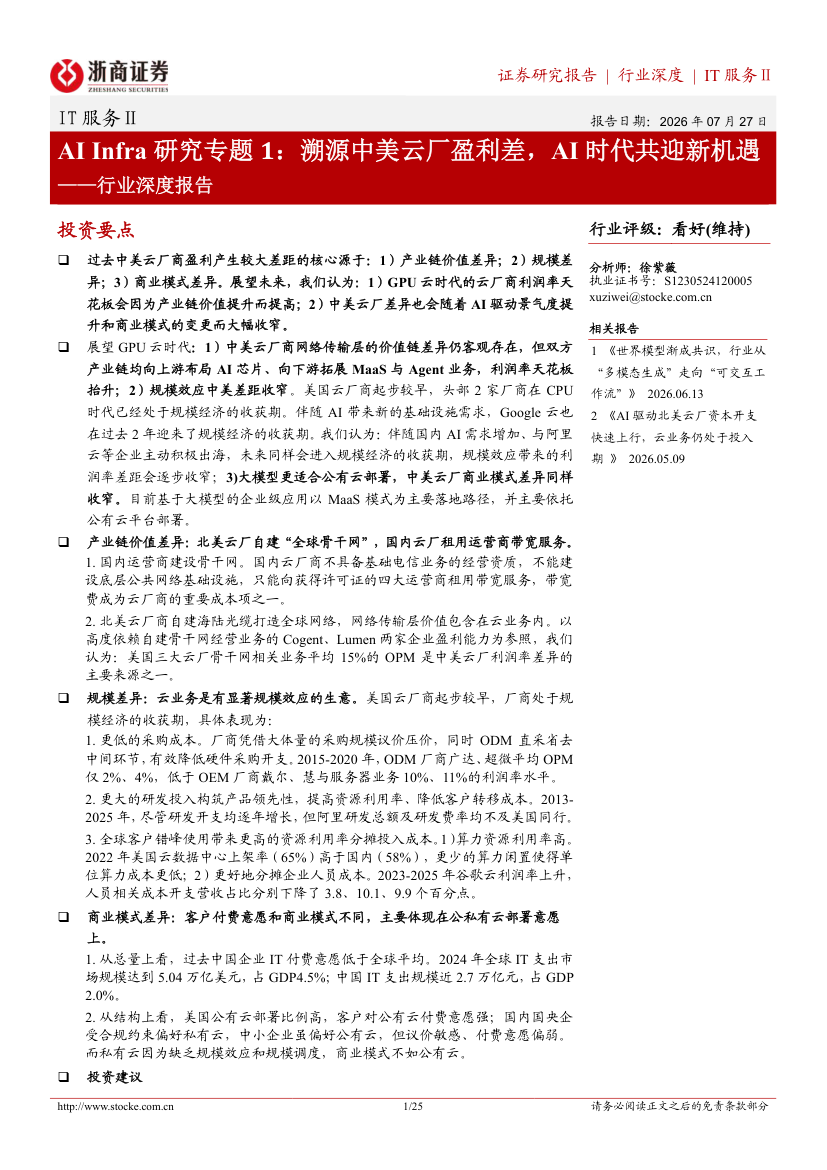
本报告聚焦AI基础设施(AI Infra)领域,深度剖析中美头部云厂商盈利能力差异的底层逻辑,并前瞻AI时代IT服务行业的新增长机遇。 首先,报告从资本开支、产品结构、规模效应、客户画像及定价策略等多维度,系统溯源中美云厂在利润率上的显著差距,指出国内云厂在PaaS/SaaS高毛利业务占比及规模经济方面仍具优化空间。 其次,报告全面拆解AI Infra产业链,涵盖AI算力、高速网络、先进存储及AI开发平台等核心环节。在生成式AI浪潮下,算力需求呈指数级爆发,AI Infra已成为云厂商资本开支的核心投向与未来营收增长的关键引擎。 最后,报告探讨了AI时代中美云厂及IT服务商面临的共同机遇。随着大模型从训练向推理演进,MaaS(模型即服务)及垂直行业应用落地将催生海量增量需求。国内云厂商有望通过优化产品矩阵、发力智算中心建设与AI算力服务,实现盈利能力的修复与跃升。AI Infra正重塑全球云计算竞争格局,驱动IT服务行业迈入高价值增长新周期。- CTO
- 数字化
- 数字经济
- 人工智能
- 云经济
- 大模型