





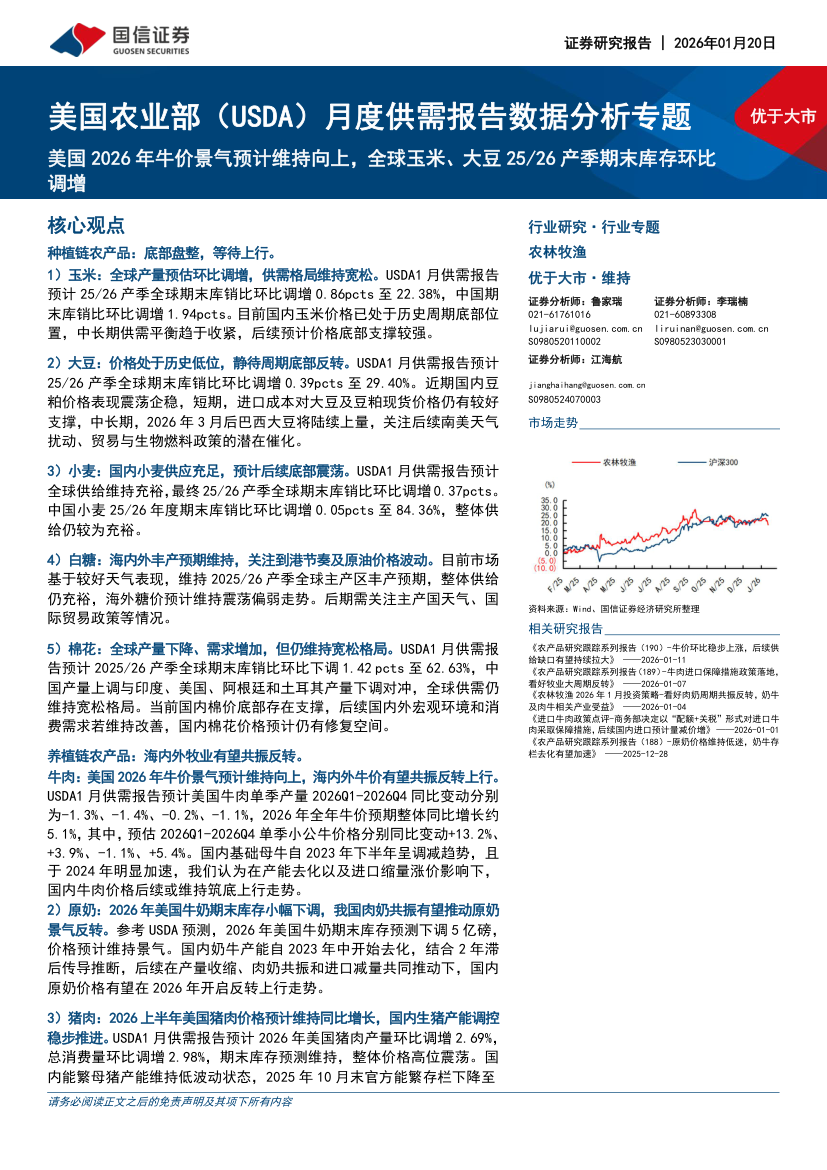
农林牧渔行业美国农业部(USDA)月度供需报告数据分析专题:美国2026年牛价景气预计维持向上全球玉米、大豆2526产季期末库存环比调增-260120
37页۰4.11MB  2026-10-12
 金锦囊免费
|内容简介
本报告基于USDA最新月度供需数据,深度剖析全球农林牧渔核心品种的供需格局与价格趋势,揭示了子板块间基本面的显著分化。 在畜牧板块,重点聚焦美国肉牛产业。受牛群繁育周期、基础母牛存栏低位及屠宰量收缩等因素共振,美国肉牛供给偏紧的格局在2026年有望延续。叠加终端消费韧性,供需错配将强力支撑美国牛价景气度维持向上趋势,相关养殖及产业链利润有望持续兑现。 在农产品板块,深度解读了25/26产季全球谷物与油料市场。受主产国天气条件改善、单产预期上调及需求微调等综合影响,全球玉米和大豆的期末库存数据环比调增。供给预期的边际宽松将对两者价格的上行空间形成一定压制,预计未来价格重心将趋于震荡承压。 综合来看,报告建议市场主体把握结构性机会:一方面紧抓畜牧板块的周期性景气红利,布局优质产能;另一方面需警惕大宗农产品因库存增加带来的价格回调风险,审慎应对产业链上下游的利润博弈。- 农业
- 战略
- 大数据

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



