





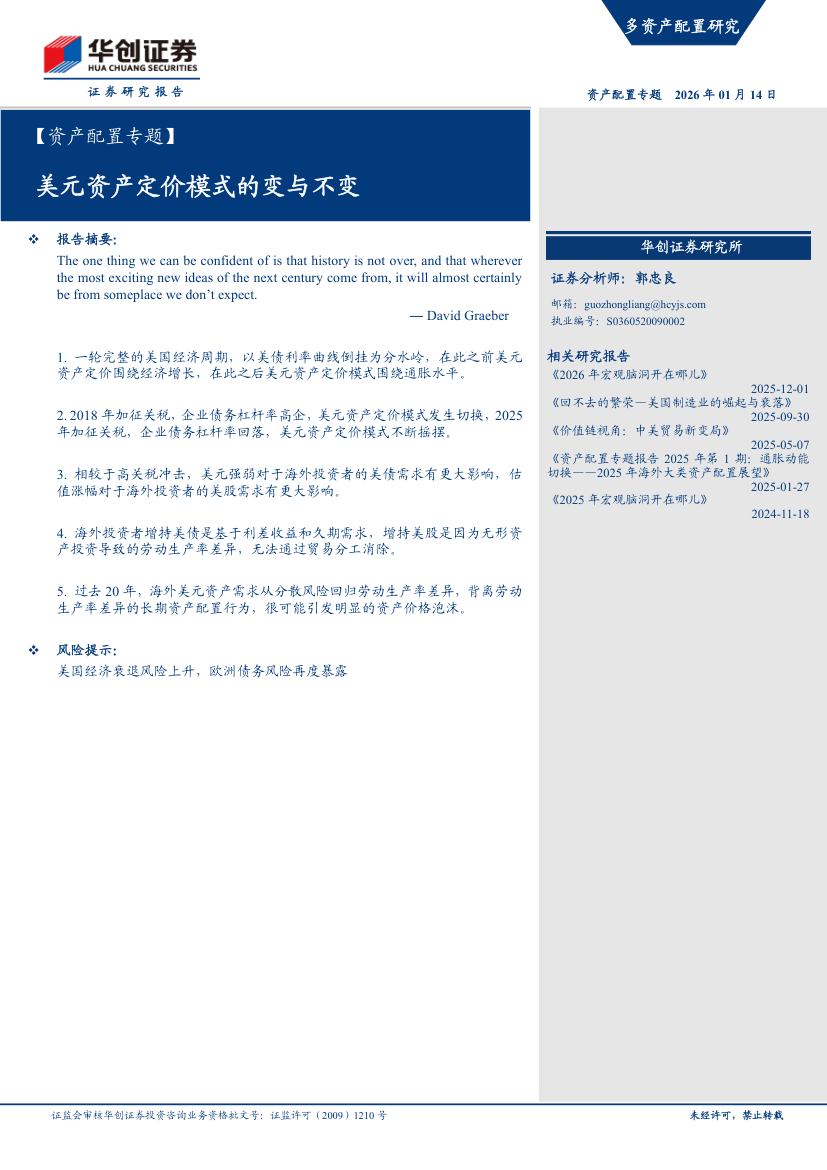
【资产配置专题】:美元资产定价模式的变与不变-260114
21页۰2.74MB  2026-10-13
 金锦囊免费
|内容简介
本报告深入剖析了当前宏观变局下美元资产定价逻辑的演进与重塑。研究指出,定价的“不变”在于底层锚定逻辑:美国经济基本面、美联储货币政策周期及美元在全球流动性中的核心地位,仍是决定大类资产估值的基础。然而,定价模式正经历深刻的“变化”:随着逆全球化加剧、地缘博弈常态化、美国财政赤字高企及“去美元化”边际演进,传统的实际利率定价框架与美林时钟模型出现局部失效。具体表现为黄金的货币与避险溢价凸显,美债期限溢价面临重估,美股盈利预期受AI技术革命与供应链重构双重驱动。 基于此,报告提出在新定价范式下,资产配置需从单一的宏观周期驱动转向“宏观+地缘+财政”的多维框架。建议投资者重视具备抗通胀与避险属性的实物资产,优化美债久期与信用管理,并结构性把握美股科技创新等核心资产的Alpha机会,从而在复杂多变的全球金融格局中实现稳健的跨周期配置。- 金融
- CIO
- CFO
- 战略

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



