





【国金证券】票息资产热度图谱:控回撤的票息选项-260105
20页۰3.63MB  2026-10-15
 金锦囊免费
|内容简介
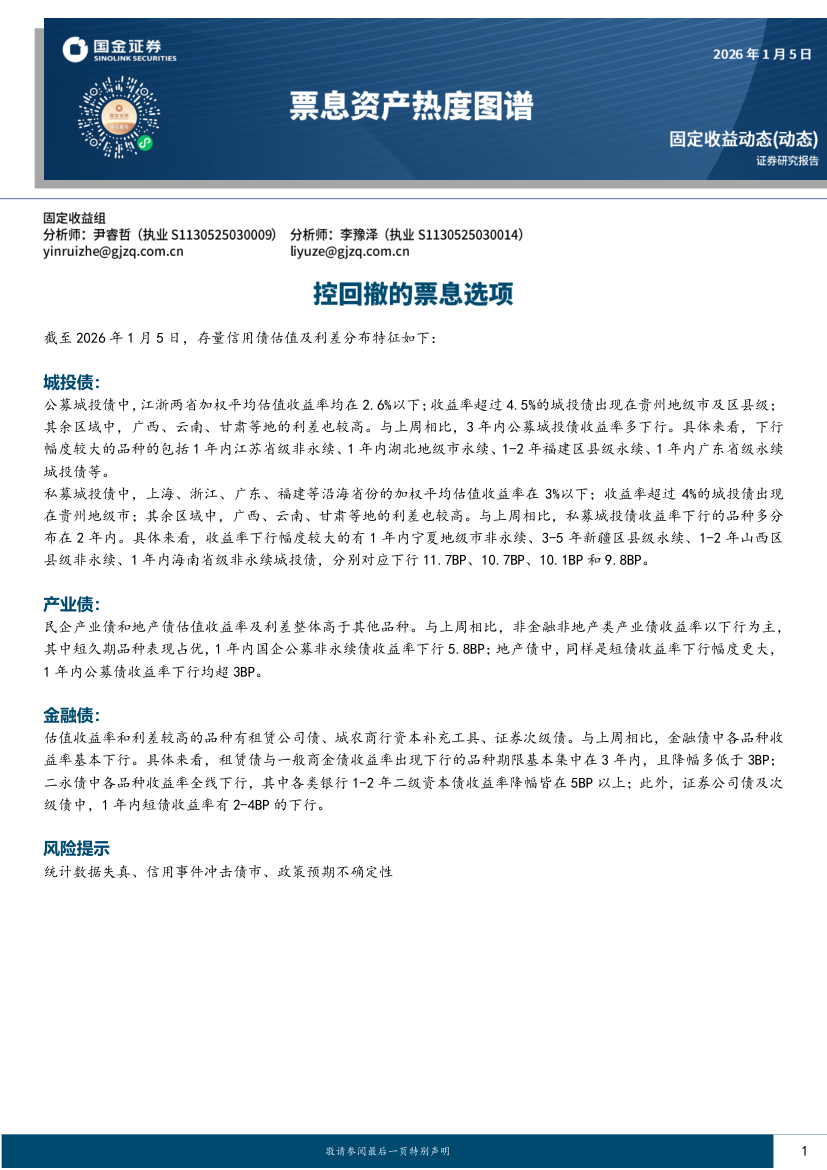
本报告聚焦固定收益市场中票息资产的配置价值,旨在为投资者在波动环境下提供控制回撤的有效策略。报告首先构建了票息资产的多维热度画像,通过对信用债、同业存单及二永债等各类资产的利差走势、成交活跃度与机构行为进行量化分析,精准刻画当前各细分品种的市场拥挤度与相对性价比。 在此基础上,报告深入探讨了控制回撤的核心诉求,提出针对性的资产选项。策略上,建议采取“防守+增强”的配置思路:底仓侧重于高流动性、短久期的同业存单与高等级短融,以夯实流动性并降低净值波动;收益增强端则适度挖掘中短久期优质城投债及具备配置价值的二永债,以获取确定性票息。 总体而言,报告强调在债市波动交织的背景下,应淡化资本利得博弈,回归票息本源。通过精细化的久期管理与适度的信用挖掘,结合热度分析规避拥挤交易,为稳健型资金构建兼顾安全性与收益性的固收组合提供了极具实操价值的决策参考。- 金融
- CFO
- 大数据

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



