





【国盛证券】基本面高频数据跟踪:铜库存小幅回升-260106
20页۰1.2MB  2026-10-15
 金锦囊免费
|内容简介
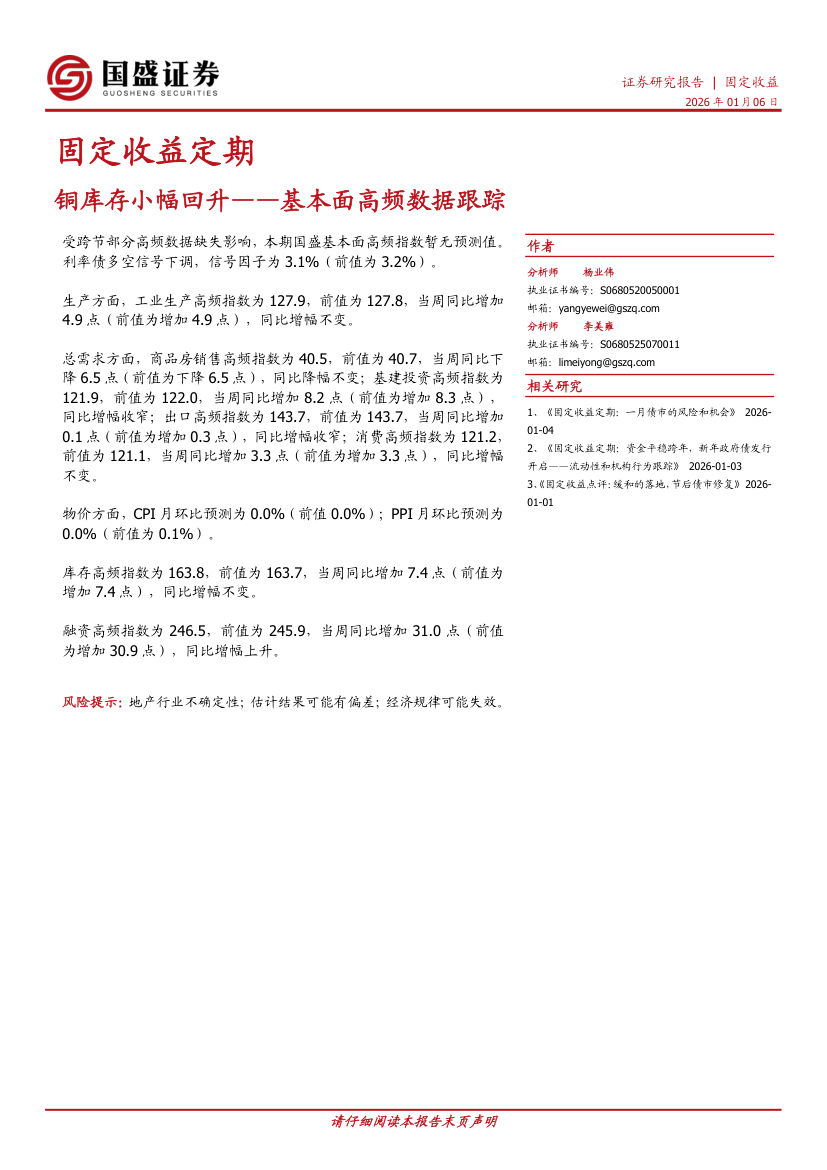
本期研究聚焦铜产业链最新基本面高频数据,核心剖析全球铜库存的边际变化及短期供需格局演绎。 库存端,全球显性铜库存结束前期去化趋势,呈现小幅回升。国内社会库存与保税区库存受季节性淡季及进口铜集中到港影响,累库迹象显现;海外LME与COMEX库存维持低位,但注销仓单比例调整反映交割压力边际缓解。 供需端,上游铜精矿现货加工费(TC)持续承压,印证矿端供给偏紧;冶炼端在长单支撑下开工率保持韧性。下游消费方面,随传统旺季尾声及春节临近,铜管、线缆等加工企业开工率环比季节性回落,新增订单平淡,终端对高铜价承接意愿减弱。 宏观层面,海外流动性预期博弈加剧,国内稳增长政策持续发力,对铜价形成底部支撑。综合而言,当前铜市处于“矿端偏紧”与“下游季节性走弱”的博弈中。短期内,库存回升对现货升水及近月合约形成压制,但中长期供给约束逻辑未变。预计铜价将维持高位震荡,建议密切关注节前下游备货节奏及宏观政策落地效果。- 制造
- 汽车交通
- 能源
- 战略

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



