





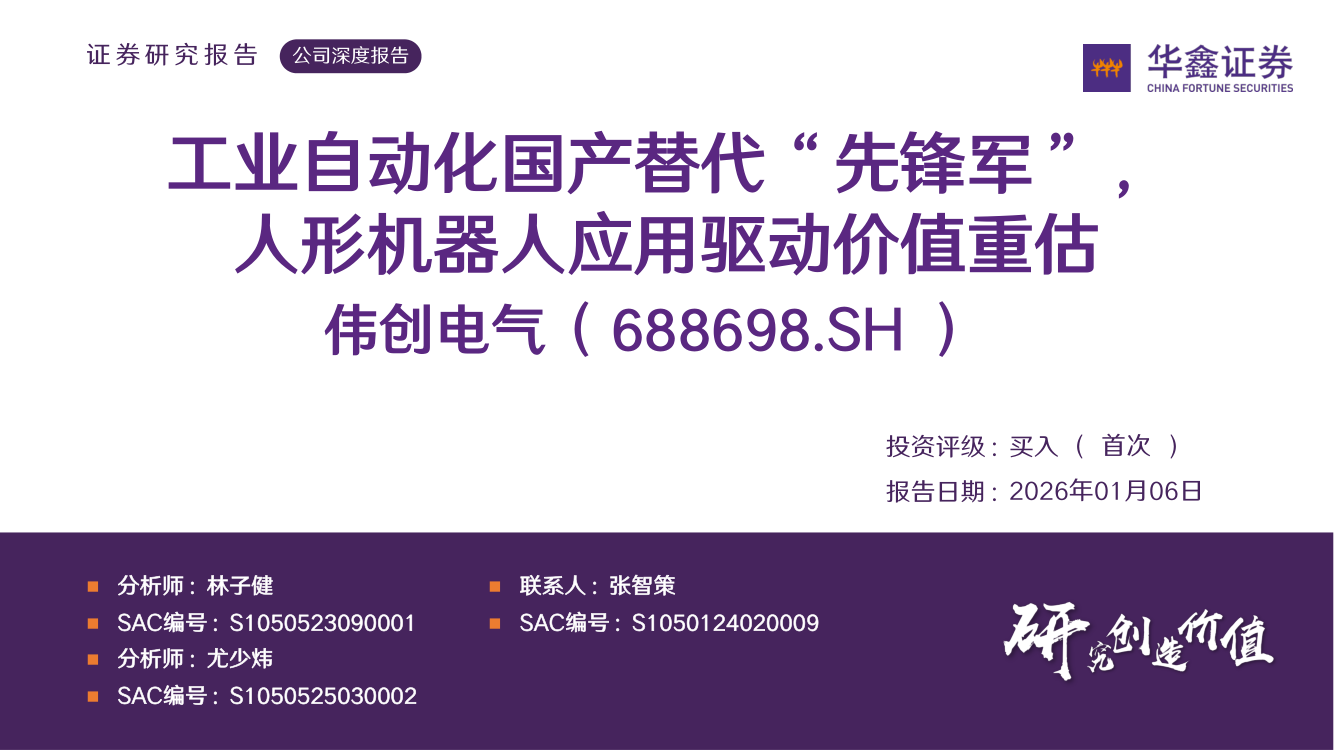
【华鑫证券】伟创电气(688698)-工业自动化国产替代“先锋军”,人形机器人应用驱动价值重估-260106
48页۰3.74MB  2026-10-17
 金锦囊免费
|内容简介
本报告深度剖析了伟创电气在工业自动化与人形机器人领域的双重增长逻辑及投资价值。 在工业自动化基本盘方面,公司作为国产工控先锋,持续完善“变频器+伺服+PLC”产品矩阵。受益于制造业升级与供应链自主可控趋势,公司凭借高性价比、快速响应的定制化服务及不断深化的渠道网络,加速中高端市场的国产替代与出海布局,市场份额稳步提升,业绩展现出强韧性与稳健成长性。 在机器人增量业务方面,报告强调公司前瞻布局了无框力矩电机、空心杯电机等核心零部件。随着人形机器人产业化加速,公司依托在电机设计与控制算法上的深厚积累,有望深度切入核心供应链。该业务不仅将打造第二增长曲线,更将显著打开远期空间,驱动公司估值体系重塑。 综合而言,公司工控基本盘稳固且替代空间广阔,机器人业务赋予高成长弹性。报告看好其在“国产替代+出海+人形机器人”多重共振下的长期潜力,认为其具备显著的投资价值。- 制造
- 机器人
- 信创
- 工业互联网
- 数字化

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



