


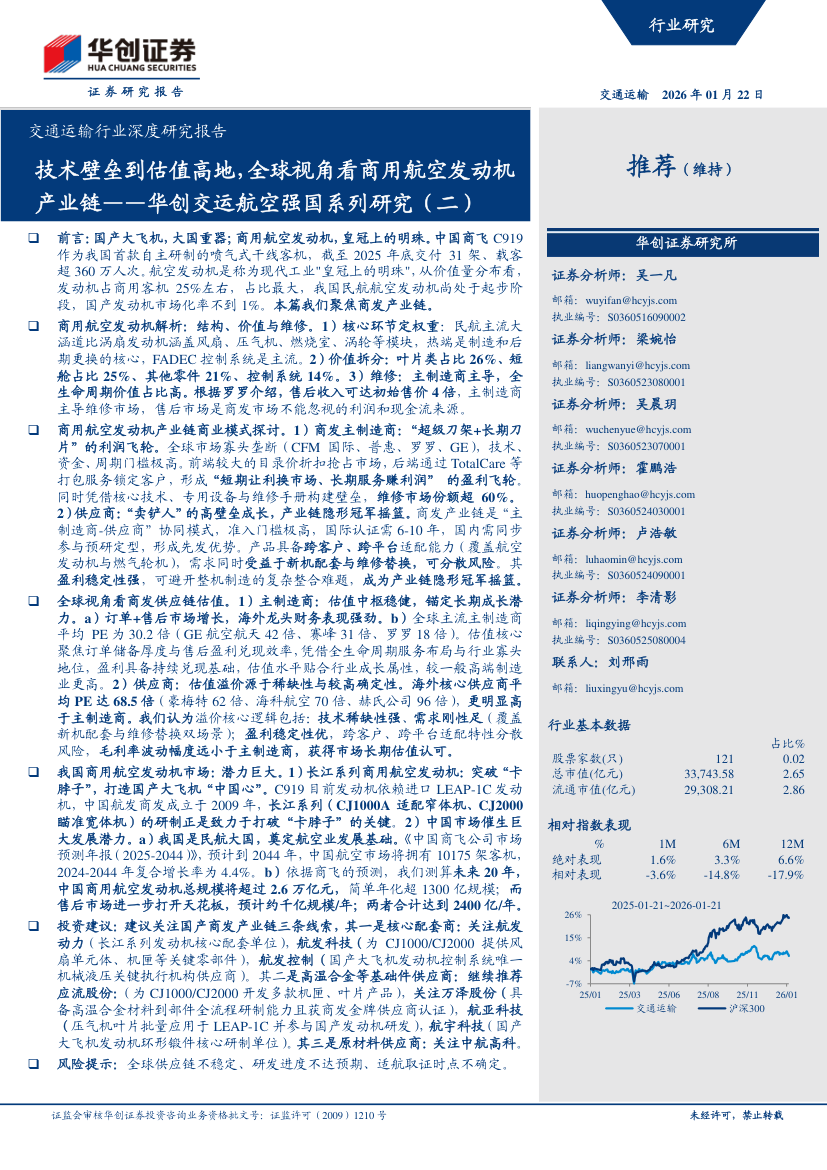
交通运输行业深度研究报告:技术壁垒到估值高地全球视角看商用航空发动机产业链——华创交运航空强国系列研究(二)-260122
46页۰3.89MB  2026-10-19
 金锦囊免费
|内容简介
本报告从全球视角深度剖析了商用航空发动机产业链的产业逻辑与投资价值。航空发动机被誉为“工业皇冠上的明珠”,具备极高的技术、资金与认证壁垒,研发周期长且试错成本高,构筑了深厚的行业护城河,全球市场长期维持寡头垄断格局。 报告系统拆解了产业链上下游,涵盖高温合金等先进材料、核心零部件制造、整机装配及后市场维修(MRO)。分析指出,产业链附加值呈现显著的“微笑曲线”特征,核心利润高度集中于整机研发、关键零部件及高毛利的MRO环节。 在投资逻辑上,报告揭示了行业从“技术壁垒”向“估值高地”跨越的内在驱动。全球航空客运复苏与机队换代提供了稳健的需求基本盘;而在国内市场,自主可控与国产替代正迎来历史性拐点,政策红利与技术突破共振,打开了广阔的成长空间。 综上,该赛道兼具“长坡厚雪”的成长性与资产稀缺性。报告建议重点关注掌握核心工艺、深度切入全球供应链以及在国产型号量产中占据主导地位的产业链龙头企业。- 汽车交通
- 制造
- 战略
- 出海
- 工业互联网

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载