


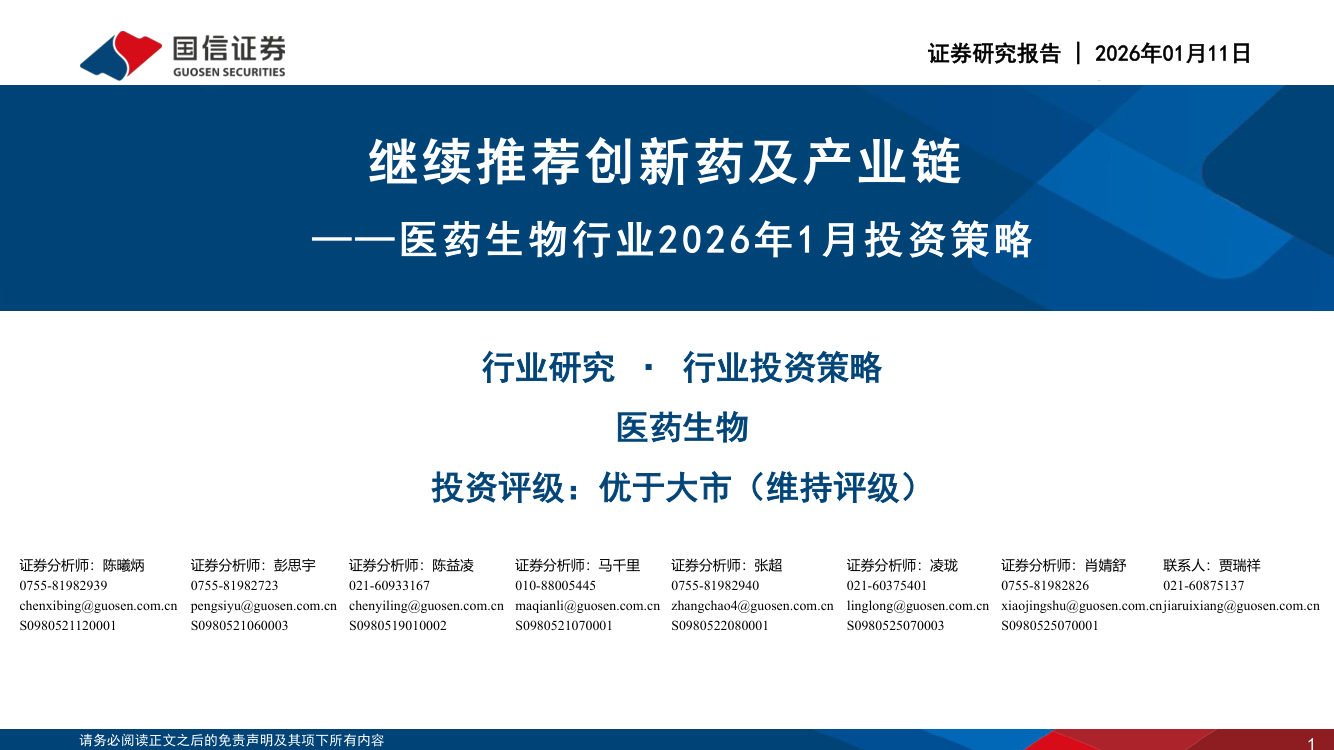
医药生物行业2026年1月投资策略:继续推荐创新药及产业链-260111
40页۰1.87MB  2026-10-19
 金锦囊免费
|内容简介
本报告深度剖析了2026年初医药生物行业的投资逻辑,明确将创新药及其上下游产业链作为核心推荐主线。报告指出,经过前期充分调整,医药板块估值已具备显著安全边际。随着宏观流动性边际宽松及国内“全链条支持创新药”政策的深化落地,行业正迎来基本面与估值共振修复的战略配置期。 针对创新药,报告强调“出海突破”与“国内放量”双轮驱动。国产创新药海外授权(License-out)及多中心临床进展频频,国际化逻辑加速兑现;同时,医保支付端政策趋于温和,核心管线步入商业化收获期,企业盈利确定性大幅提升。 针对产业链,全球生物医药投融资环境回暖带动CXO(医药外包)行业订单拐点显现,前期压抑的估值弹性有望释放。此外,报告亦建议适度配置具备刚需与防御属性的医疗器械、中药及血制品等细分赛道,以平滑组合波动。 整体而言,报告建议紧扣创新主线,优选具备全球竞争力和商业化兑现能力的核心资产,并提示需密切关注研发失败、地缘政治博弈及行业政策超预期收紧等潜在风险。- 医疗
- 战略
- 出海
- 人工智能
- 制造

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载