


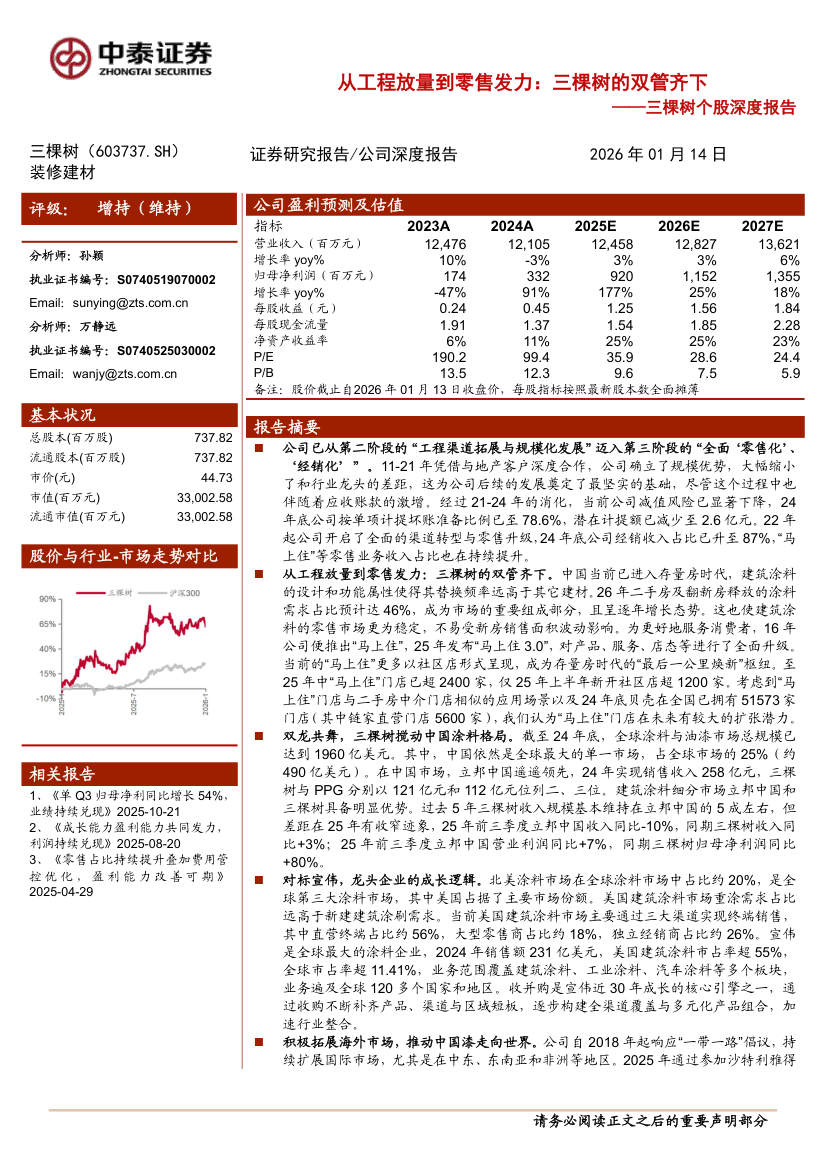
三棵树(603737)-A股公司深度报告:从工程放量到零售发力三棵树的双管齐下-260114
33页۰3.99MB  2026-10-27
 金锦囊免费
|内容简介
本报告深度剖析了国内涂料龙头企业的战略转型与增长逻辑,核心聚焦其“工程稳健、零售发力”的双轮驱动战略。 在工程端,面对地产周期调整,公司积极优化客户结构,提升央国企合作占比,并向旧改、基建、工业涂装等非房领域拓展。通过严控应收账款风险,工程业务从追求规模转向追求质量与现金流,筑牢了业绩基本盘。 在零售端,公司将其作为核心增长引擎全面发力。通过加速渠道下沉与门店扩张,推行“涂料、防水、辅材”等多品类集成战略。特别是高毛利的艺术漆等高端产品的快速渗透,显著提升了单店产出与客单价。零售占比的提升不仅大幅优化了盈利结构,更带来了充沛的经营性现金流。 总体而言,公司通过工程与零售的双管齐下,成功平抑了周期波动。凭借品牌力、渠道壁垒与多品类协同优势,其市占率有望持续提升,迎来盈利质量与估值的双重修复,具备显著的长期投资价值。- 制造
- 零售
- 战略

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载