


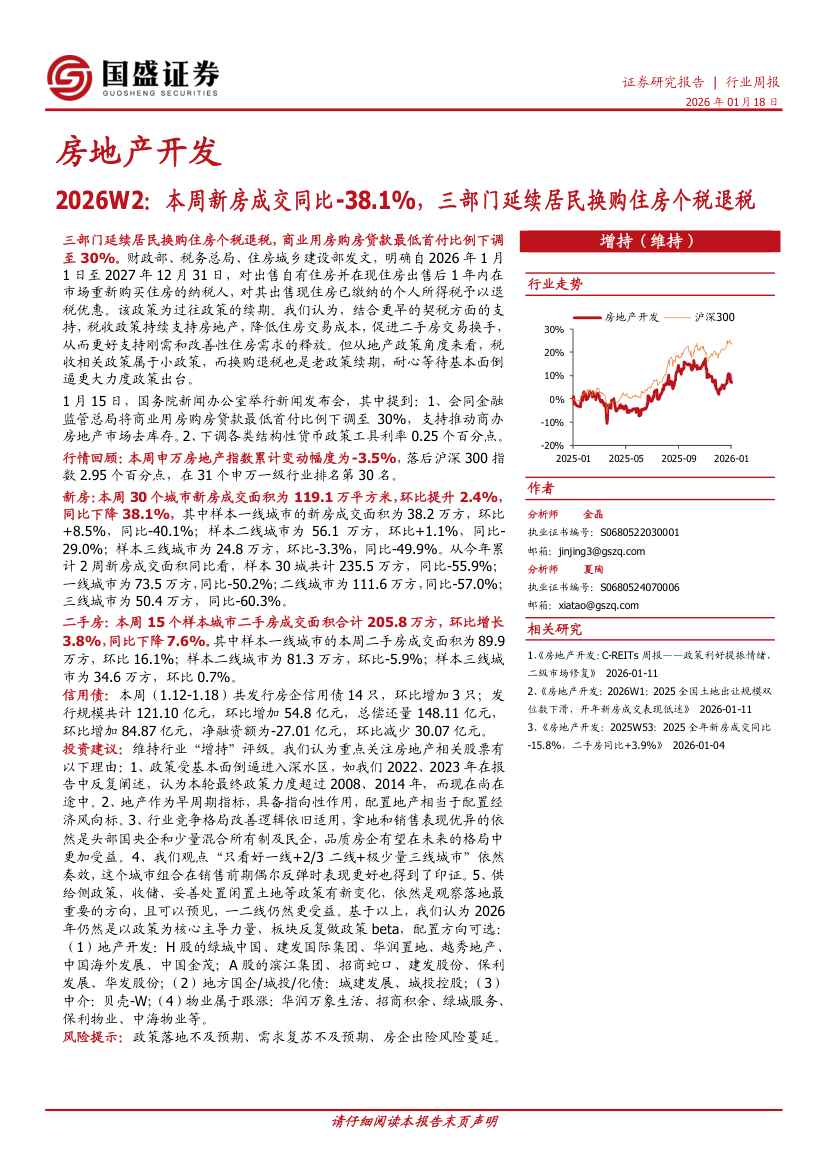
【国盛证券】房地产开发2026W2:本周新房成交同比-38
16页۰1.06MB  2026-10-29
 金锦囊免费
|内容简介
本期周报深度剖析了2026年第2周房地产行业的市场基本面与政策动态。核心数据显示,本周新房成交面积同比大幅下滑38%,表明市场销售端依然承压,购房者观望情绪浓厚,需求侧修复进程缓慢。二手房市场延续“以价换量”态势,整体流动性改善有限。 土地市场方面,房企投资意愿持续低迷,拿地策略高度聚焦核心城市优质地块,整体溢价率维持低位,非核心区域流拍及底价成交现象普遍,凸显行业资金面紧张与预期谨慎。 政策端,中央及地方持续优化房地产融资协调机制,部分城市出台边际宽松举措以提振需求,但政策效力向销售端的实质性传导仍需时日。 投资建议上,鉴于行业基本面尚处筑底阶段,建议采取防御性策略。重点关注财务稳健、土储集中于一二线核心城市的央国企开发商,以及具备逆周期扩张能力的优质物管与商业地产运营商。同时,需警惕宏观经济修复不及预期、居民收入预期走弱及政策落地效果不佳等潜在风险。- 金融
- 战略
- 大数据

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载