


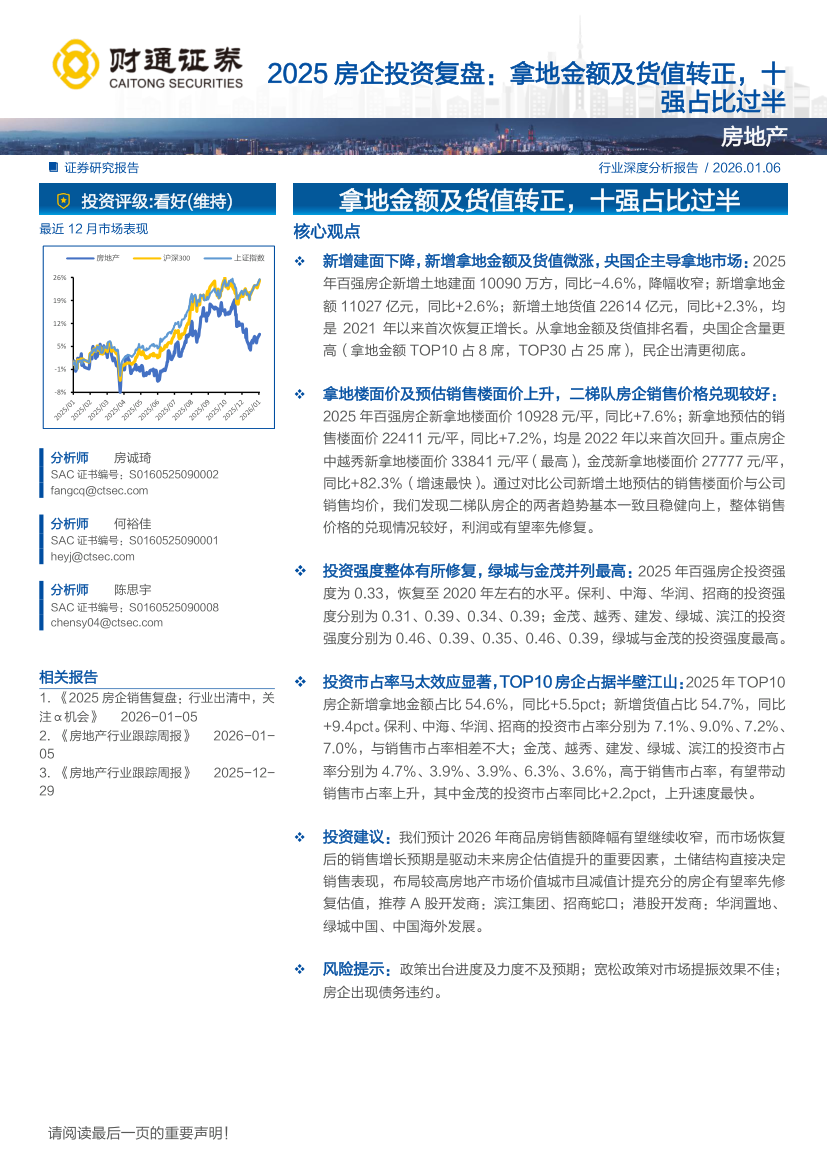
房地产行业2025房企投资复盘:拿地金额及货值转正十强占比过半-260106
20页۰1.12MB  2026-10-30
 金锦囊免费
|内容简介
本报告深度复盘了2025年房企投资拿地的整体表现与结构特征。随着政策端持续发力与市场预期修复,房企投资意愿显著回暖,行业整体拿地金额与新增货值双双实现由负转正,标志着土地市场筑底企稳。 在竞争格局上,行业集中度进一步攀升,马太效应凸显。十强房企在拿地总额与新增货值中的占比均突破50%,成为支撑土地市场的绝对主力,表明头部房企凭借财务与融资优势已率先恢复投资扩张能力。 投资策略方面,房企呈现高度的“聚焦”特征。资金加速向一二线核心城市及高确定性板块集中以规避去化风险;央国企仍保持拿地主力地位,部分优质民企亦在核心区域积极补仓。 总体而言,房企投资逻辑已从“规模导向”全面转向“利润与现金流导向”。未来,精准投资、以销定产、深耕核心优质资产将是房企穿越周期、实现高质量发展的核心战略。- 战略
- 大数据
- 十五五
- CEO
- CFO
- VP