


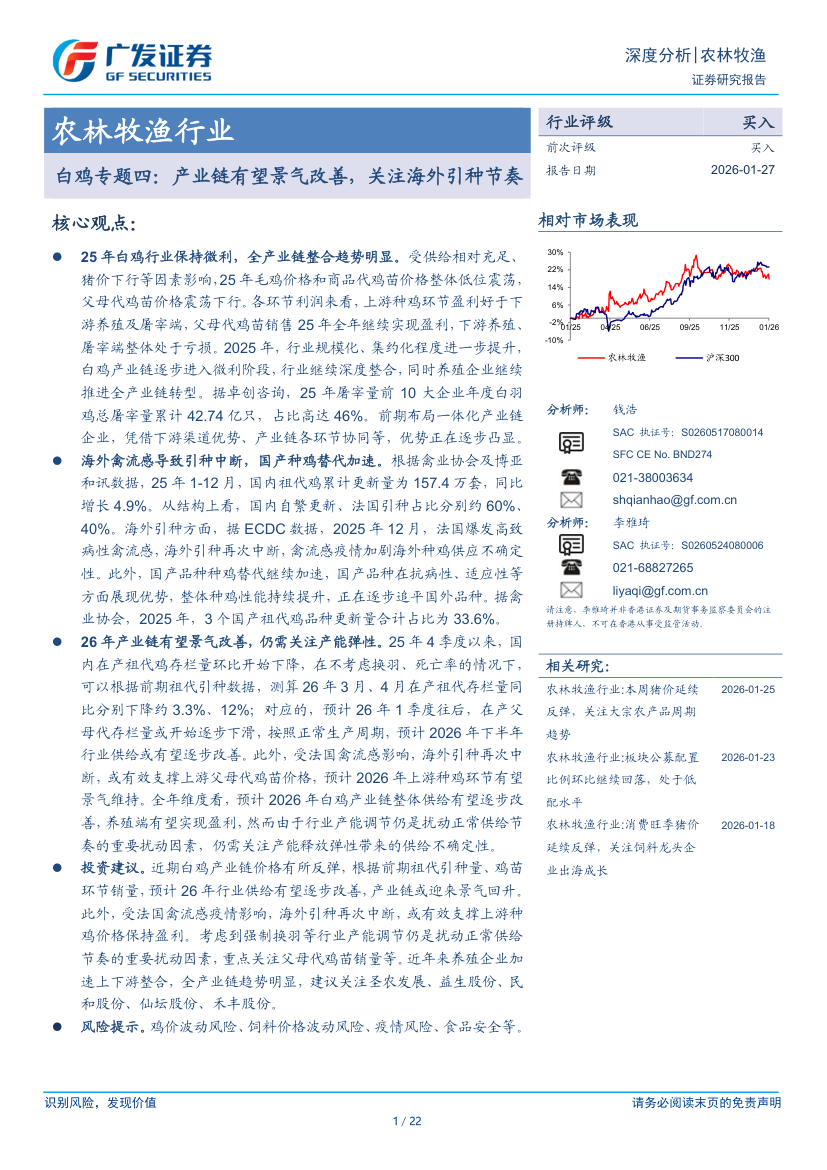
农林牧渔行业白鸡专题四:产业链有望景气改善关注海外引种节奏-260127
22页۰1.16MB  2026-11-02
 金锦囊免费
|内容简介
本报告深度剖析了白羽肉鸡产业链的供需格局与周期演变,明确指出行业景气度正迎来拐点,具备显著的向上弹性。核心驱动力源于供给端的深度收缩:受海外禽流感频发及国际航班等客观因素扰动,我国祖代鸡海外引种节奏持续受限,实际引种量出现实质性下滑。这一供给缺口正沿着“祖代-父母代-商品代”链条加速向下传导,促使未来商品代肉鸡产能预期大幅缩减,为终端鸡价上涨及产业链盈利修复奠定坚实基础。 同时,报告系统梳理了产业链各环节的利润分配机制,强调在供给趋紧的背景下,养殖、屠宰及深加工等环节的盈利空间有望全面重塑。此外,还客观评估了国内自主培育白鸡品种的推广进程及其对长期产能结构的影响。 策略层面,提示投资者需密切高频跟踪海外引种政策边际变化及实际到港数据,精准把握产能去化催生的周期反转机遇。整体而言,白羽肉鸡板块正步入供给驱动的上行通道,建议重点布局具备核心种源优势、产业链一体化协同及成本管控卓越的龙头企业。- 农业
- 战略