


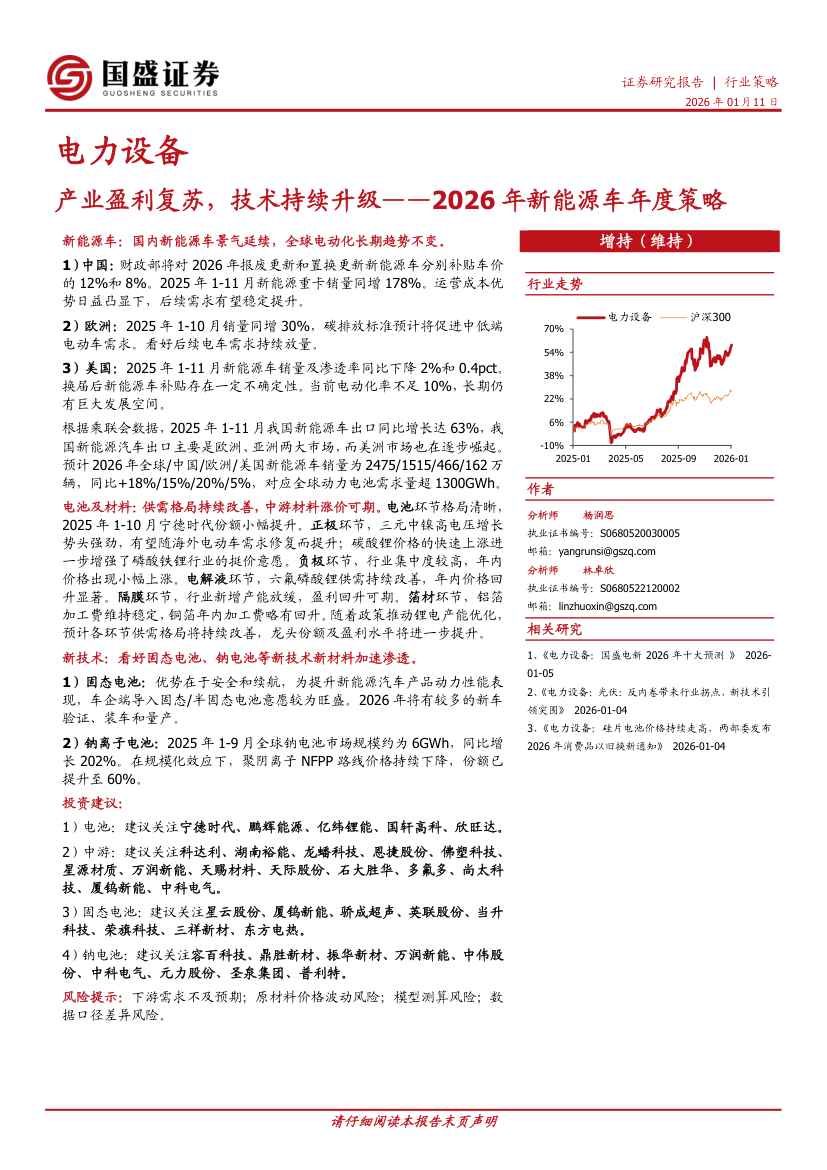
【国盛证券】电力设备:2026年新能源车年度策略:产业盈利复苏,技术持续升级-260111
22页۰1.8MB  2026-10-31
 金锦囊免费
|内容简介
本报告深度剖析了新能源车产业链的供需格局演变与未来投资主线。行业经历前期的产能出清与价格博弈后,供需关系逐步改善,产业链整体迎来盈利触底复苏的拐点。 细分领域来看:电池及材料端,头部企业凭借规模与技术壁垒实现产能利用率回升,盈利修复确定性强;固态电池、快充材料等新技术加速产业化,催生新增量。整车及零部件端,高阶智驾加速落地成为产品核心差异化竞争力,同时中国车企与零部件供应链“出海”深化,全球化布局打开业绩天花板。基础设施端,伴随800V高压快充普及与海外建设提速,充电桩及配套电力设备需求维持高景气。 投资建议聚焦三大主线:一是盈利企稳、具备全球竞争力的电池与材料龙头;二是深度受益智能化升级与出海逻辑的整车及核心零部件标的;三是前瞻布局固态电池、超充网络等前沿技术的创新型企业。整体而言,产业正从规模扩张向高质量盈利与技术驱动转型,结构性配置价值凸显。- 汽车交通
- 制造
- 能源
- 战略
- 人工智能