


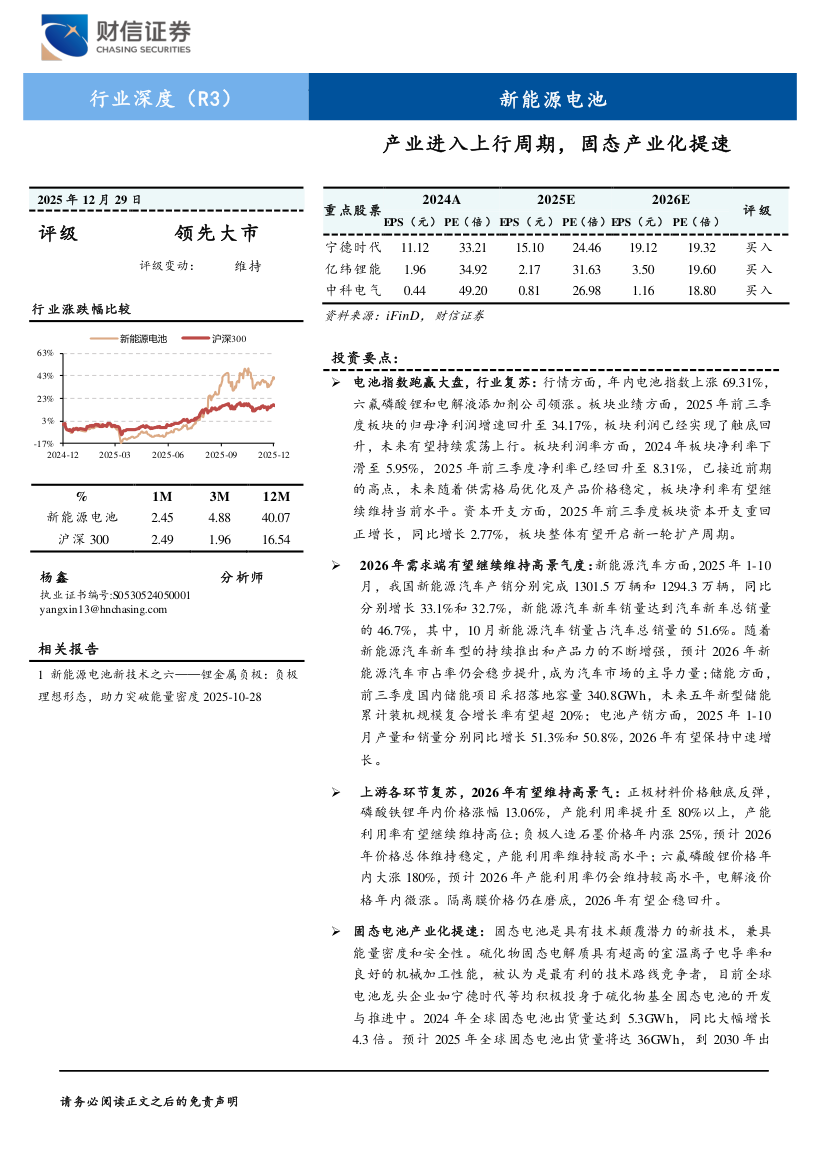
新能源电池行业:产业进入上行周期固态产业化提速-251229
25页۰1.92MB  2026-11-01
 金锦囊免费
|内容简介
本报告深度剖析了新能源电池行业的宏观周期趋势与核心技术演进路径。 一方面,行业整体正迈入新一轮上行周期。需求端受新能源汽车渗透率提升与全球储能市场爆发的双轮驱动,保持稳健增长;供给端经过前期的深度调整与产能出清,竞争格局持续优化。随着产业链排产回暖与产能利用率提升,企业盈利水平有望迎来显著修复,行业景气度全面向上。 另一方面,固态电池产业化进程显著提速,成为引领行业升级的核心引擎。半固态电池已率先实现规模化装车应用;全固态电池在固态电解质、新型正负极材料及干法电极等关键技术上取得重大突破。多家头部企业已明确量产时间表,产业链上下游正加速协同布局,商业化落地节点日益临近。 基于此,报告梳理了核心投资主线:建议重点关注具备全球化布局与成本优势的电池龙头,在固态电解质、硅基/锂金属负极等“从0到1”环节具备先发优势的核心材料供应商,以及深度受益于储能高增与出海战略的优质标的。- 能源
- 制造
- 汽车交通
- 战略

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载