


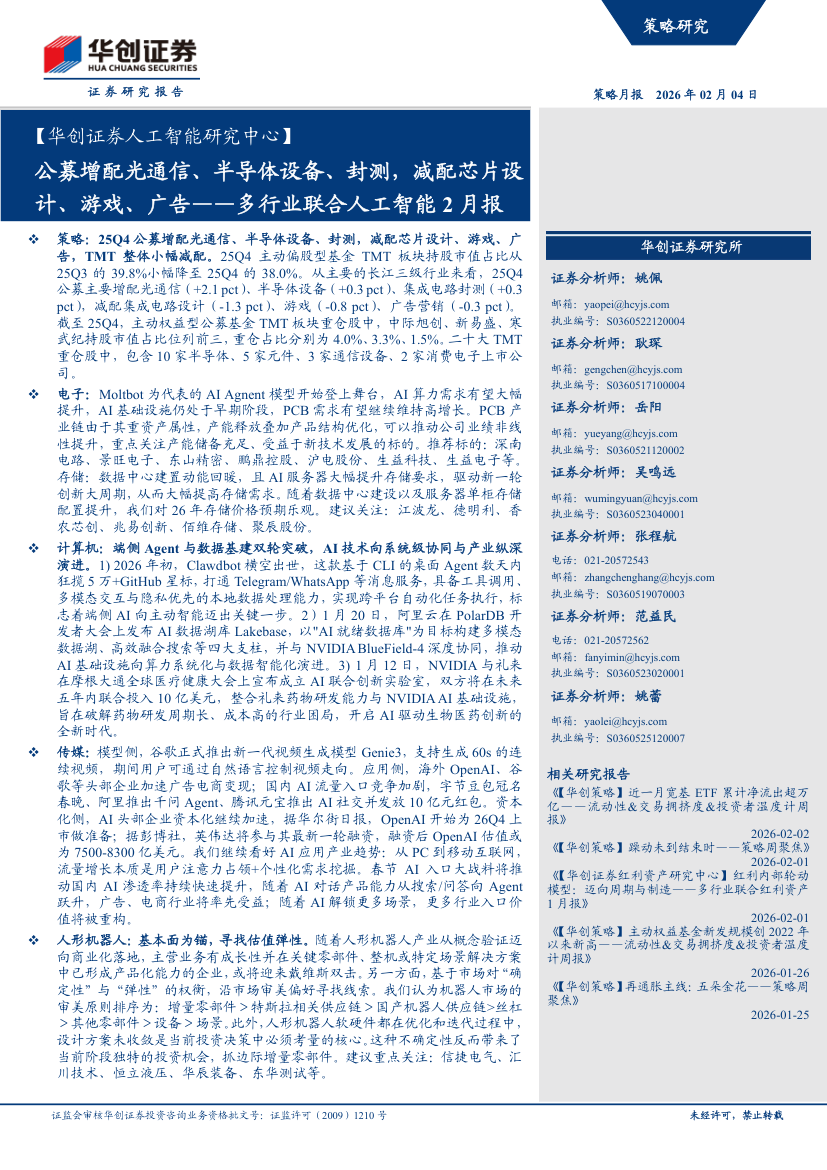
【华创证券人工智能研究中心】公募增配光通信、半导体设备、封测减配芯片设计、游戏、广告——多行业联合人工智能2月报-260204
22页۰1.45MB  2026-11-01
 金锦囊免费
|内容简介
本报告从多行业联合视角,深度剖析了公募基金在人工智能产业链的最新调仓动向与产业趋势。核心结论显示,当前AI投资逻辑正显著向“算力底座与硬件制造”倾斜,资金呈现明显的“重硬轻软”特征。 增配方面,机构大幅加仓光通信、半导体设备及封测板块。其核心逻辑在于全球AI算力需求持续爆发,光模块等网络组件业绩确定性极强;同时,半导体设备与先进封装受益于晶圆厂扩产、国产替代加速及AI芯片对先进封装的迫切需求,产业景气度维持高位。 减配方面,资金阶段性撤离芯片设计、游戏及广告板块。主要原因在于:部分芯片设计环节面临竞争加剧与下游需求复苏偏弱的压力;而游戏、广告等AI应用端虽具长期空间,但短期商业化落地与业绩兑现仍存不确定性,导致资金避险情绪升温。 总体而言,报告指出AI产业投资已进入“业绩验证”深水区。建议投资者顺应机构调仓趋势,聚焦具备全球竞争力、业绩兑现度高的算力基础设施与核心制造环节;对应用端则需保持耐心,静待商业模式与盈利的实质性拐点。- 人工智能
- 大模型
- 制造
- 信创
- 数字经济
- 生成式AI

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载