


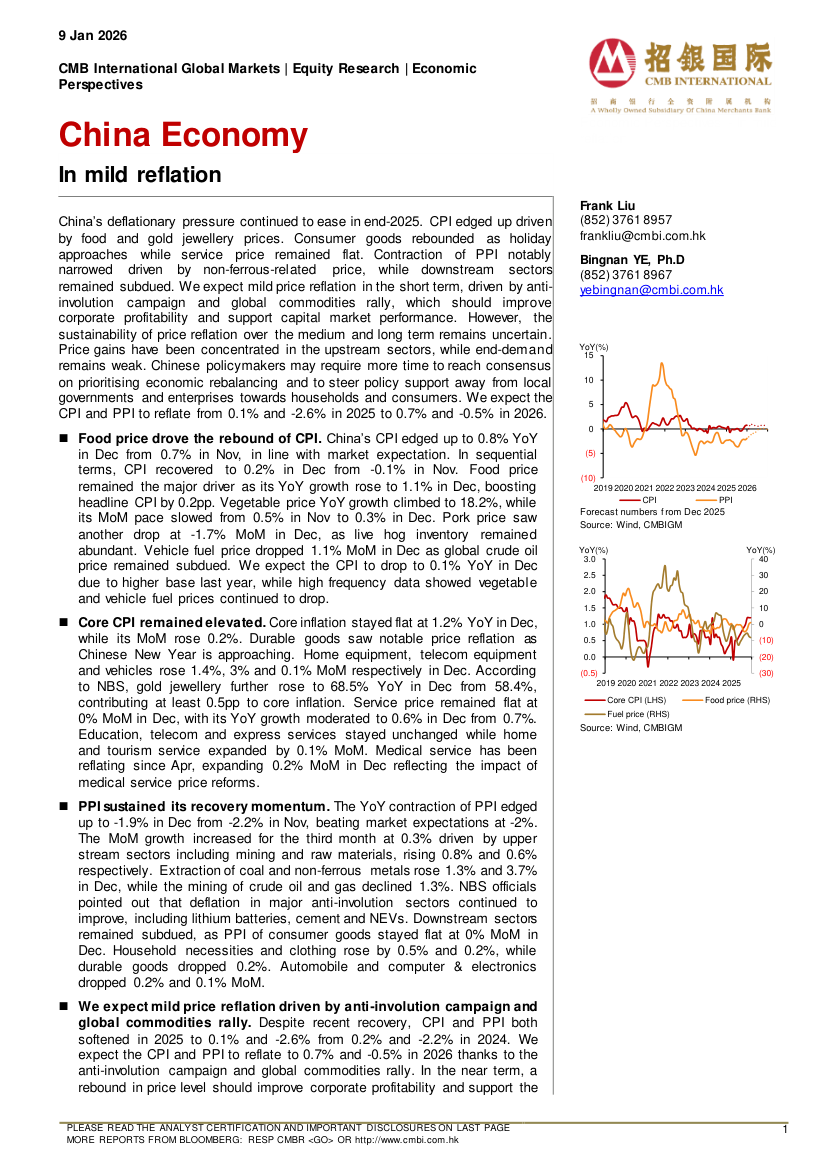
【招银国际】China Economy: In mild reflation-260109
7页۰849.65KB  2026-10-04
 金锦囊免费
|内容简介
当前中国宏观经济正步入温和的再通胀周期,前期通缩压力逐步缓解,整体呈现企稳回升态势。物价方面,随着内需渐进修复与基数效应减弱,CPI与PPI有望触底反弹,核心通胀温和回升,进而带动企业盈利预期改善。 政策协同发力是本轮复苏的核心支撑。货币政策保持灵活适度,维持流动性合理充裕;财政政策加力提效,超长期特别国债与专项债加速落地,重点支持重大项目建设。同时,房地产优化政策与促消费举措密集出台,助力微观主体资产负债表修复。 结构上,出口依托产业链优势展现较强韧性;内需方面,服务消费、大规模设备更新及消费品以旧换新成为稳增长的重要抓手。此外,高端制造与新能源等“新质生产力”持续为经济高质量转型赋能。 展望未来,经济将维持“弱复苏、温和通胀”格局。尽管基本面逐步改善,但仍需警惕外部地缘博弈、海外政策外溢效应,以及内部房地产筑底与地方化债进程。整体而言,经济转型期的结构性机遇依然显著。- 金融
- 制造
- 零售
- 战略
- CEO
- CFO


最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载