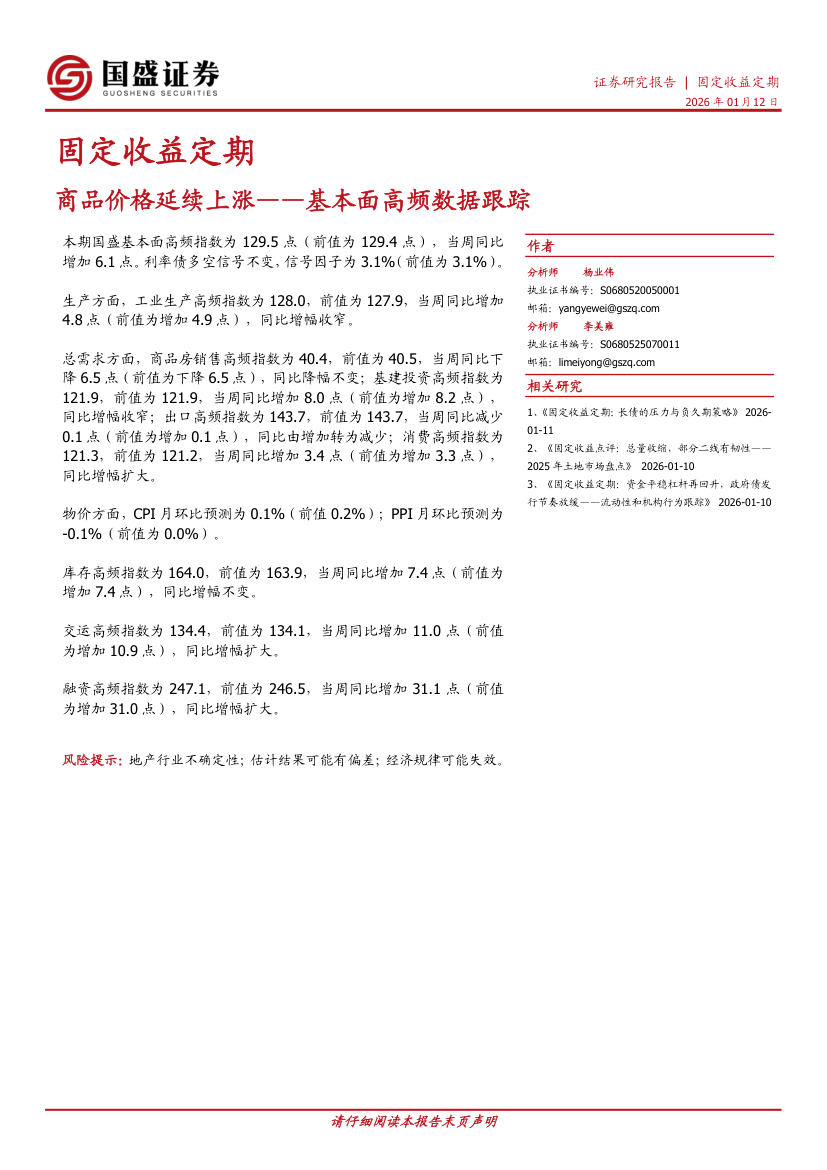
【国盛证券】基本面高频数据跟踪:商品价格延续上涨-260112
20页۰1.19MB  2026-10-14
 金锦囊免费
|内容简介
本报告聚焦宏观经济高频指标与大宗商品市场,深入剖析了近期物价中枢上移的核心驱动力及实体经济的边际变化。 在基本面跟踪方面,研究系统梳理了生产、需求、物流及地产等核心高频数据。结果显示,工业生产保持韧性,基建与制造业相关指标表现积极,终端需求呈现企稳回暖态势,为物价上行提供了坚实的宏观支撑。 针对商品价格持续走强的现象,报告从供需两端展开深度归因。供给端受地缘博弈、产能约束及季节性因素扰动,部分核心品种供给弹性受限;需求端则受益于国内稳增长政策发力及全球制造业周期共振,推动能源、有色金属及黑色系等关键品种价格重心不断上移。 最后,结合宏观流动性与政策预期,研究对后续经济走势及资产配置进行了展望。指出在政策呵护与需求修复的共振下,上游资源品及顺周期资产具备较高配置价值,同时提示需警惕海外宏观波动及政策预期差带来的潜在风险。- 农业
- 制造
- 能源