





资产配置全球跟踪2025年12月第4期:资产概览全球风偏修复商品权益齐涨-251229
11页۰1.18MB  2026-10-14
 金锦囊免费
|内容简介
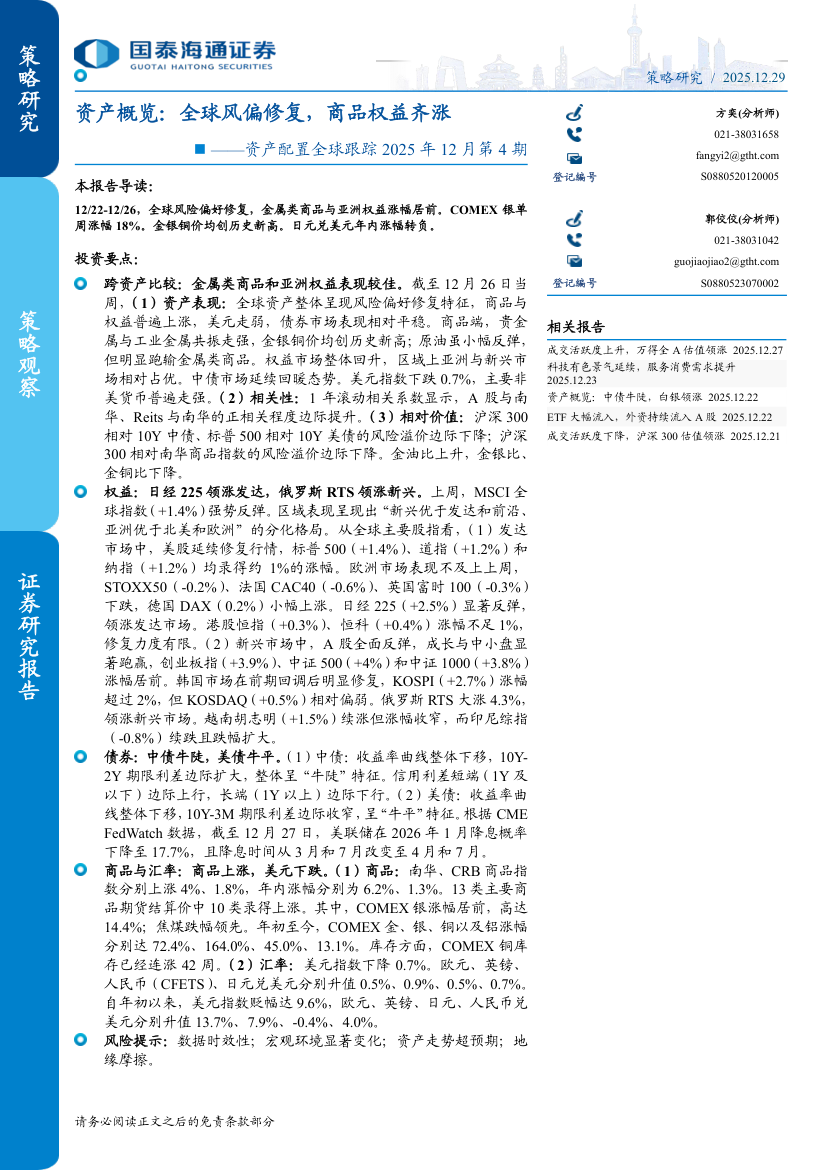
本期报告深度剖析了2025年末全球宏观环境演变及大类资产的运行逻辑。核心观点指出,伴随全球流动性预期改善与宏观经济企稳信号共振,市场风险偏好迎来显著修复,驱动大类资产呈现“股商齐涨”的强势格局。 权益资产方面,全球股市在风偏回暖催化下整体走强。发达与新兴市场核心股指均录得可观涨幅,科技成长与顺周期板块交替引领,企业盈利预期上修成为支撑估值扩张的核心动力。 大宗商品表现尤为亮眼,与权益市场形成共振。受全球制造业复苏预期、供给侧刚性约束及再通胀交易升温等多重因素驱动,工业金属、能源及贵金属价格重心稳步上移,凸显顺周期与抗通胀的双重配置价值。固收市场则受风险资产走强压制,长端收益率小幅震荡,信用利差持续收窄。 配置策略上,建议投资者顺应风偏修复趋势,维持对权益资产及优质商品的标准或超配权重,注重“股商均衡”。同时,需密切跟踪主要央行政策路径与地缘演化,通过跨资产对冲防范尾部风险,精准把握结构性轮动机遇。- 金融
- 能源
- CIO
- CFO
- 战略
- 出海

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



