





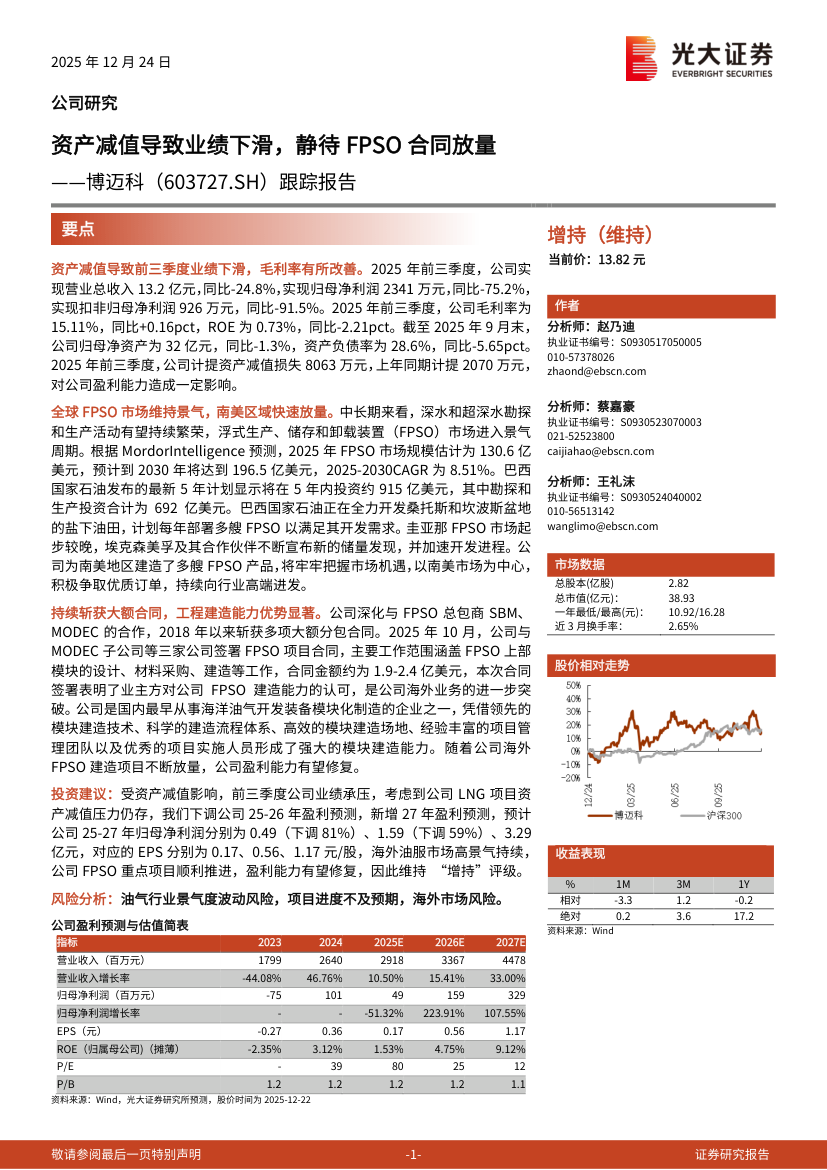
博迈科(603727)-A股公司跟踪报告:资产减值导致业绩下滑静待FPSO合同放量-251224
10页۰868.24KB  2026-10-15
 金锦囊免费
|内容简介
该报告深入剖析了目标公司近期的经营概况与未来发展前景。短期内,受部分项目计提资产减值准备影响,公司当期业绩出现明显下滑,利润端承受一定压力。然而,此次减值主要系财务上的审慎处理,有助于公司出清历史包袱,实现轻装上阵。 从长期基本面来看,公司作为全球领先的油气化工模块化制造服务商,核心竞争优势依然稳固。当前全球海洋油气资本开支持续回暖,深水开发加速,为公司带来广阔的市场空间。报告重点指出,FPSO(浮式生产储卸油装置)业务将成为公司未来业绩增长的核心引擎。随着前期承接的FPSO大额订单进入密集建造与交付期,以及新签合同的逐步放量,公司产能利用率将显著提升,规模效应有望显现,从而带动营收与利润的双重修复。 总体而言,短期资产减值不改公司长期成长逻辑。随着FPSO项目的稳步推进与高毛利订单的转化,公司业绩拐点有望显现,未来盈利弹性与长期投资价值值得期待。- 制造
- 能源
- 出海

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



