


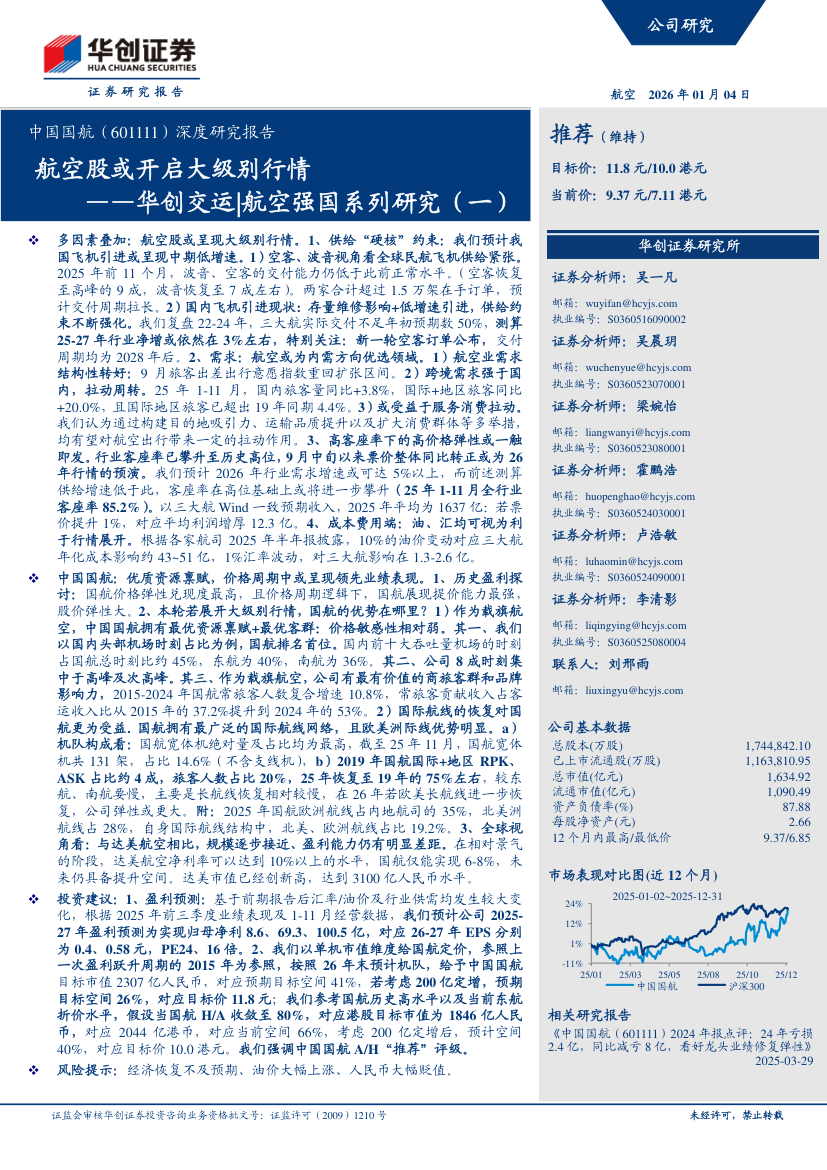
中国国航(601111)-A股公司深度研究报告:华创交运航空强国系列研究(一)航空股或开启大级别行情-260104
45页۰2.09MB  2026-10-20
 金锦囊免费
|内容简介
本报告立足“航空强国”战略背景,深度剖析了航空运输业的供需格局及核心龙头标的的投资价值,提出航空板块有望迎来大级别行情的观点。行业层面,供给侧受飞机制造产能受限及航司引进计划放缓影响,运力增速显著下滑;需求侧则受益于出行需求释放与国际航线加速恢复,供需紧平衡将支撑票价中枢持续上行。 针对核心标的,报告重点强调了其高业绩弹性与护城河优势。作为国内国际线占比最高的航司,随着国际客流强劲复苏,其宽体机利用率大幅提升,有效摊薄成本并释放利润空间。此外,公司掌握核心枢纽优质时刻资源,公商务客源黏性强,叠加票价市场化改革红利,收益品质行业领先。综合而言,在供需反转、票价上涨及成本优化的多重催化下,公司盈利弹性巨大,当前估值具备较高安全边际,建议积极把握航空板块的系统性估值修复与业绩双击机会。- 汽车交通
- 战略
- 出海

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载