


长芯博创(300548)-A股公司动态报告:谷歌算力扩容核心受益数通业务未来可期-251230
14页۰1.62MB  2026-10-20
 金锦囊免费
|内容简介
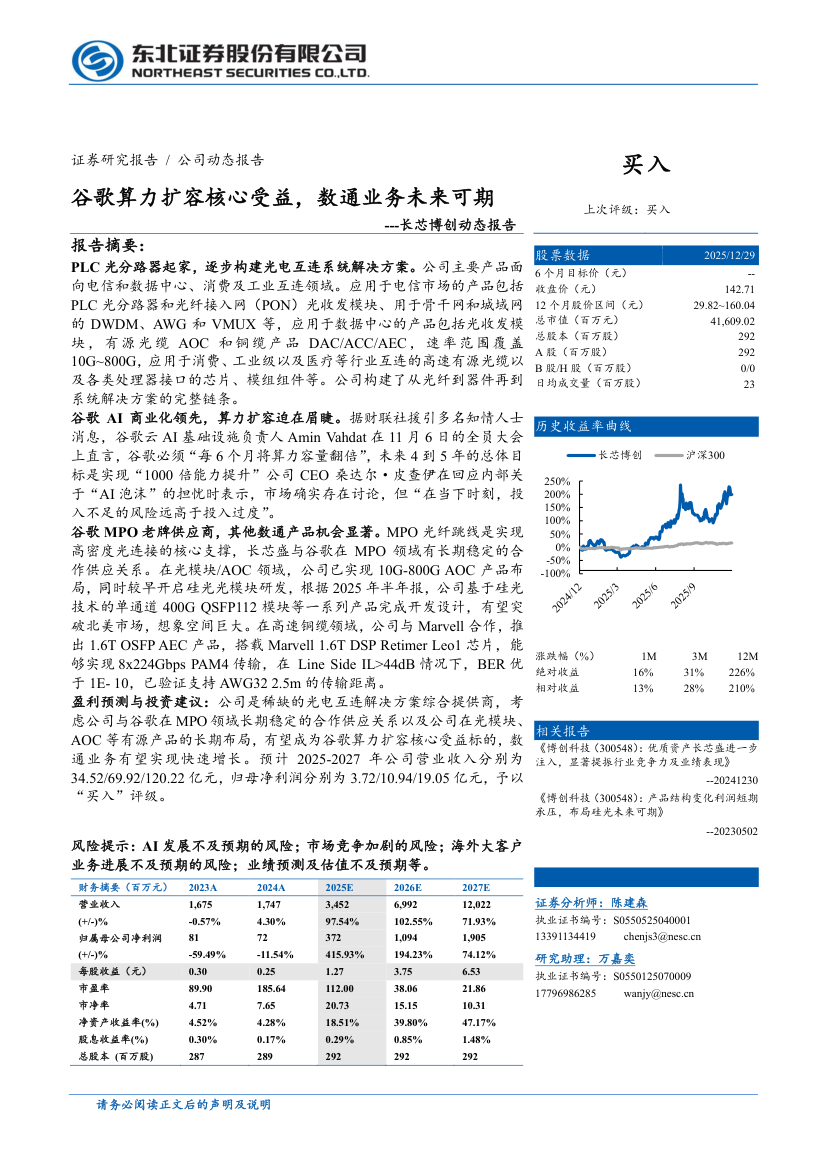
本报告深度剖析了目标公司在全球AI算力浪潮下的核心投资逻辑与业绩爆发潜力。报告指出,随着AI大模型的快速迭代,海外头部云厂商(尤其是谷歌)持续加码算力基础设施资本开支,直接引爆了高速光通信产品的市场需求。目标公司深度绑定海外核心大客户,成为此轮算力扩容的核心受益标的。 业务层面,报告重点聚焦公司的数据通信(数通)板块。凭借在高速光器件与光模块领域的深厚技术积累及精益制造优势,公司已成功切入全球顶级云厂商供应链。随着800G及未来1.6T等高速数通产品的加速验证与规模放量,公司数通业务有望迎来量价齐升,成为驱动整体业绩高增长的核心引擎。 此外,报告系统评估了公司的研发壁垒、产能规划与财务健康度,指出其在硅光等前沿技术的提前布局将持续拓宽护城河。综合而言,在AI算力需求强劲及大客户订单的强力支撑下,公司数通业务成长空间广阔,业绩确定性强,具备显著的长期配置价值。- 制造
- 人工智能
- 云经济
- 数字化
- 数字经济
- 大模型

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载