


【海通国际】房地产行业土地市场2025年总结:规模收缩,价值聚焦-260112
18页۰8.8MB  2026-10-29
 金锦囊免费
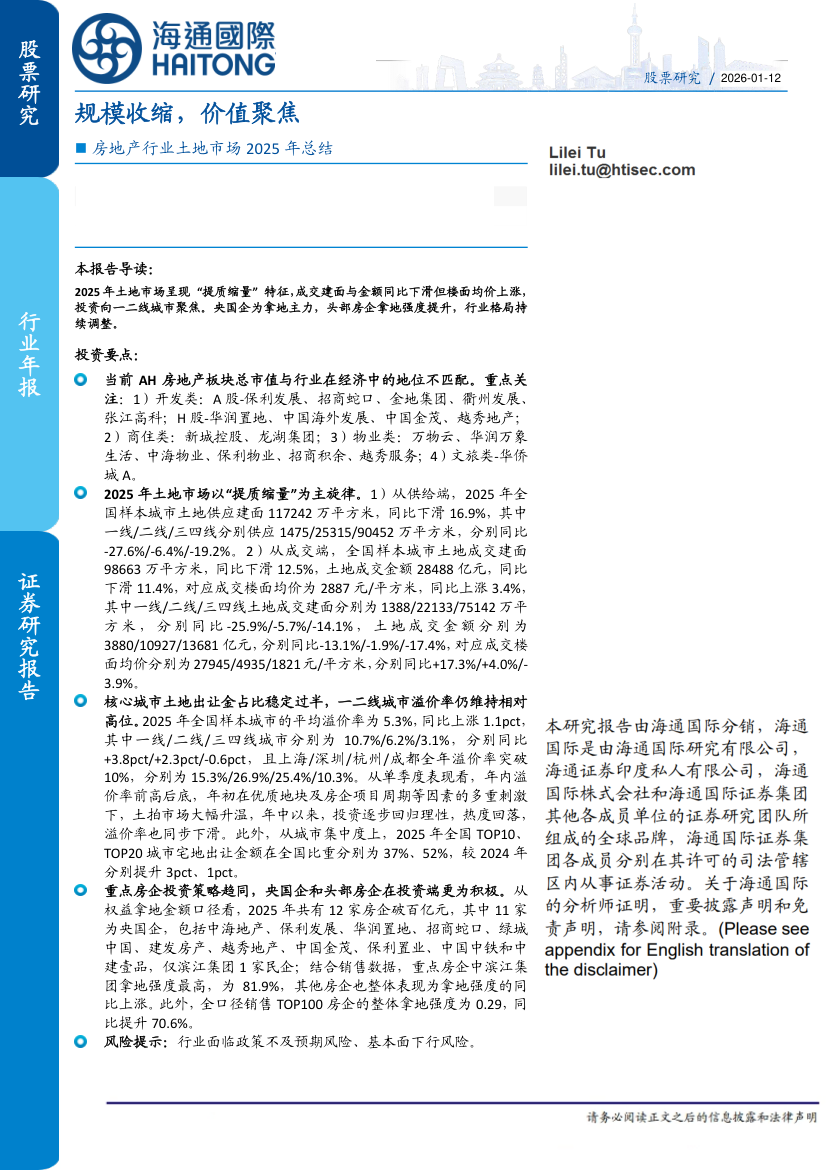
|内容简介
本报告深度复盘了2025年房地产土地市场的整体表现与结构性演变。宏观层面,受行业深度调整及房企现金流约束影响,全年土地市场呈现显著的“规模收缩”态势,全国土地供需规模及成交金额均维持低位运行,整体热度仍在筑底阶段。 结构特征上,“价值聚焦”成为房企投资的核心逻辑。拿地策略从广泛布局转向精准深耕,资金高度向一二线核心城市及优质板块集中,核心地块溢价率展现韧性;而三四线及外围区域则持续承压,底价成交常态化,城市与板块间的分化进一步加剧。 主体格局方面,央国企凭借融资与信用优势,继续发挥市场“压舱石”作用,占据拿地绝对主导地位;民营房企整体投资谨慎,但针对高确定性、高流转率的优质项目仍保持精准的补仓意愿。 总体而言,报告认为土地市场已彻底告别粗放扩张,迈入存量博弈与高质量发展阶段。顺应核心城市改善型需求、聚焦高价值资产,将是房企穿越周期、重塑核心竞争力的必然战略选择。- 战略
- 智慧城市
- 金融

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载