


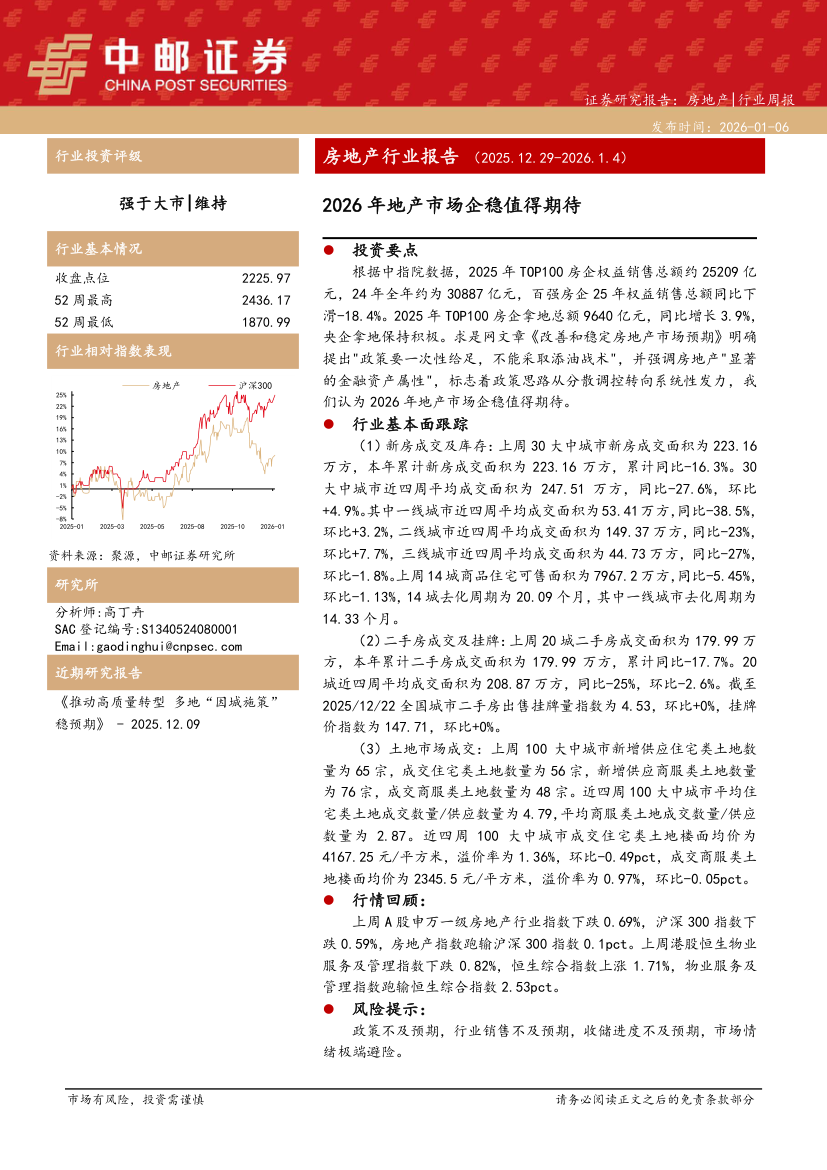
【中邮证券】房地产行业报告:2026年地产市场企稳值得期待-260106
11页۰915.96KB  2026-10-30
 金锦囊免费
|内容简介
本报告深度剖析了当前房地产市场的供需格局与政策环境,前瞻性地提出2026年国内地产市场有望迎来实质性企稳的核心观点。 首先,报告回顾了近年行业深度调整期的基本面特征,指出在销售、投资及新开工等核心指标经历充分回调后,市场风险已得到较大程度释放,行业正逐步探明底部。 其次,在政策端,报告强调前期密集出台的信贷支持、限购松绑、政府收储及“白名单”等政策组合拳的累积效应将逐步显现,有效改善房企流动性并提振购房预期。 在供需层面,随着核心城市人口虹吸效应增强及改善性需求释放,一二线高能级城市将率先走出独立行情,带动整体市场量价修复;同时,库存去化周期的缩短也为价格企稳提供支撑。 最后,在投资策略上,建议重点关注具备融资与拿地优势的央国企及优质房企,看好核心城市土储丰富、产品力突出的标的。此外,物业管理等地产后周期产业链亦具备配置价值。行业正从“高周转”向“高质量”过渡,2026年的企稳将为优质企业带来估值修复契机。- 金融
- CEO
- 战略
- 十五五