


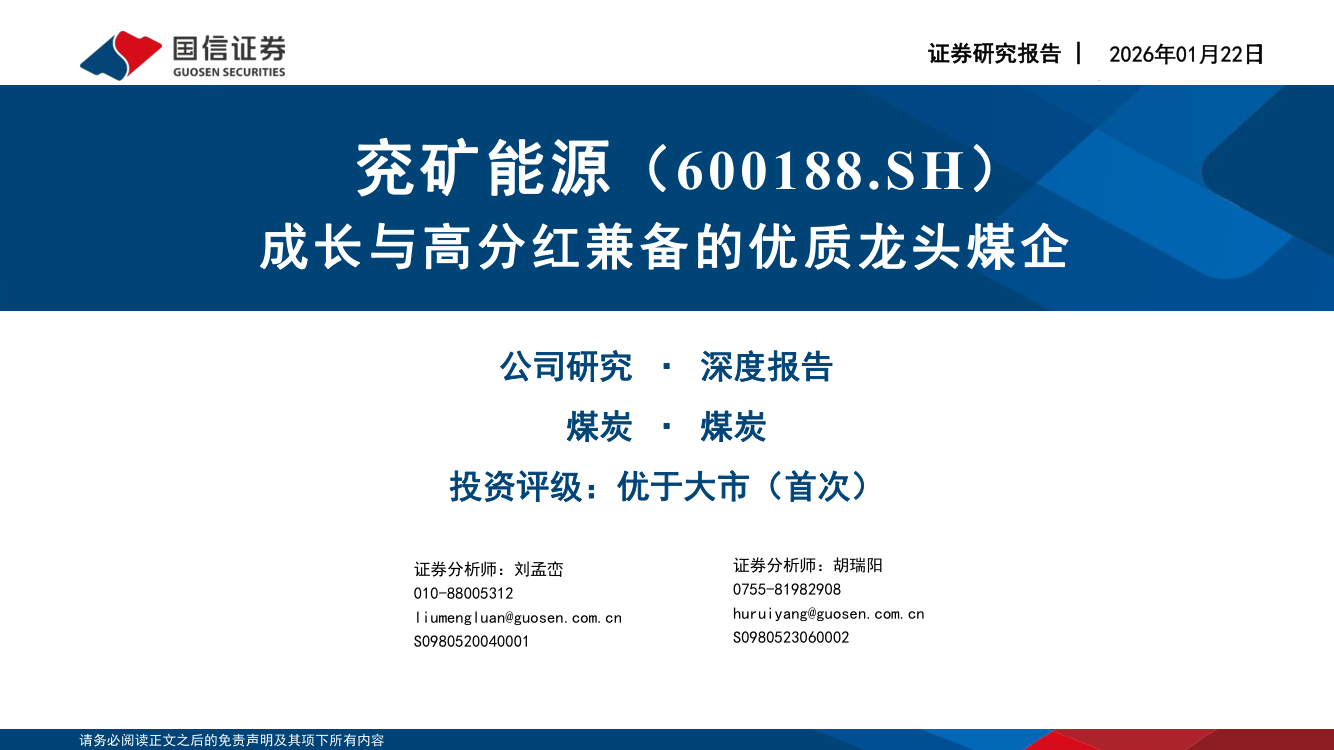
兖矿能源(600188)-A股公司研究报告:成长与高分红兼备的优质龙头煤企-260122
53页۰2.08MB  2026-10-30
 金锦囊免费
|内容简介
本报告深度剖析了国内某优质煤炭龙头企业的投资价值,核心聚焦其“高成长”与“高分红”的双重驱动逻辑。 在成长性方面,公司依托国内外优质的资源禀赋,稳步推进煤炭产能核增与新建项目投产,内生增长动力强劲。同时,公司积极延伸产业链,深化高端煤化工及新能源布局,打造第二增长曲线,展现出超越传统煤企的长期扩张潜力。 在股东回报方面,公司秉持积极的分红策略,维持高比例现金分红承诺。在当前市场环境下,其高股息率赋予了资产极强的防御价值与红利配置吸引力。 财务与盈利层面,得益于长协煤机制的平滑作用及优异的成本管控能力,公司盈利韧性强,自由现金流充沛,为持续高分红提供了坚实底座。 综合而言,报告认为该公司兼具周期行业的盈利确定性与成长股的扩张潜力,是“红利+成长”双轮驱动的稀缺核心资产,具备极高的长期配置价值。- 能源
- 战略
- 出海
- 数字化
- 工业互联网

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载