


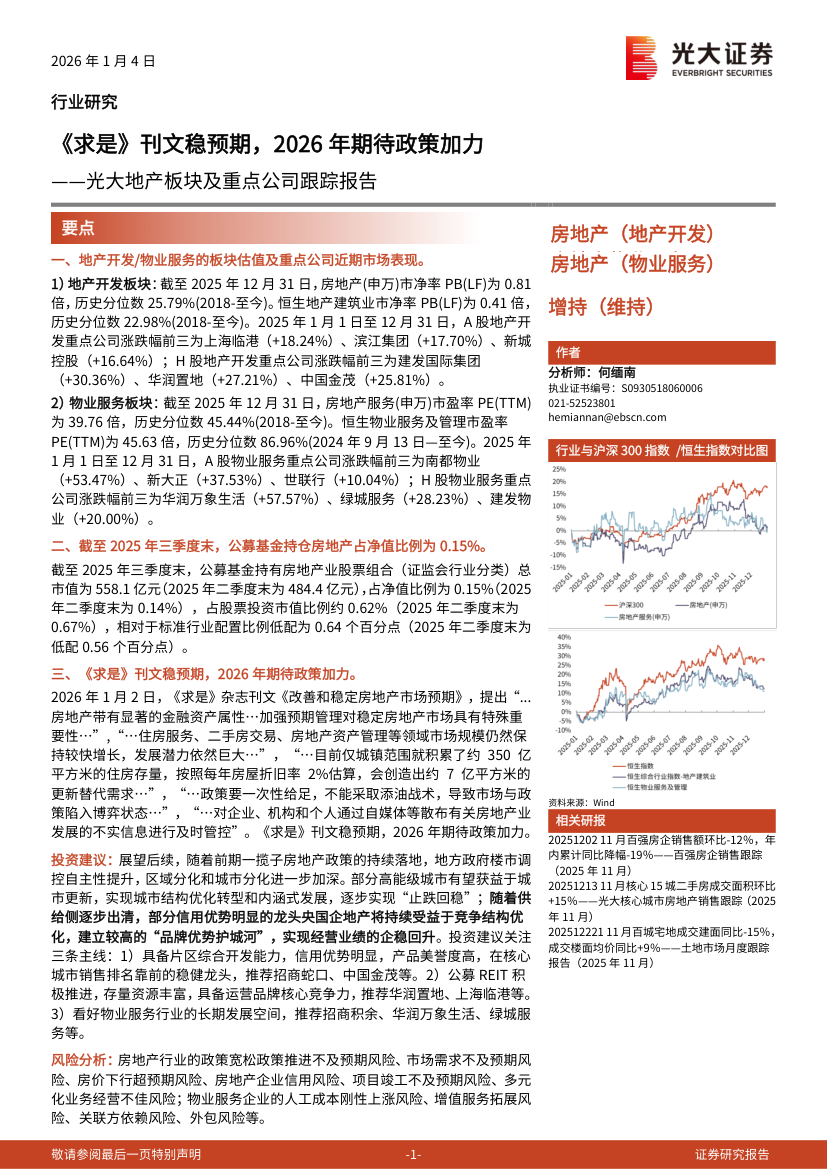
房地产行业光大地产板块及重点公司跟踪报告:《求是》刊文稳预期2026年期待政策加力-260104
14页۰1.24MB  2026-10-30
 金锦囊免费
|内容简介
本报告聚焦房地产行业的政策导向与基本面演变,深度剖析了高层党刊发文对稳定楼市预期的信号意义。报告指出,在行业深度调整期,稳预期已成为政策核心诉求,预计未来供需两端的支持政策将进一步加力,以推动市场止跌回稳。 行业基本面方面,报告跟踪了近期地产板块的销售、拿地及融资数据,认为市场正处于筑底企稳的关键阶段。核心城市与优质项目的去化展现出较强韧性,前期出台的降首付、降利率及优化限购等政策正逐步向基本面传导,带动购房者观望情绪边际改善。 在重点公司跟踪与投资逻辑上,报告强调“强者恒强”与“信用修复”双重主线。建议重点配置财务稳健、土储聚焦核心一二线城市且融资畅通的央国企及优质混改房企。同时,针对积极化债、保交楼成效显著的部分民企,提示了其估值修复的博弈机会。整体而言,在政策持续加码与预期改善的共振下,地产板块具备较高的安全边际与中期配置价值。- 战略
- 十五五