


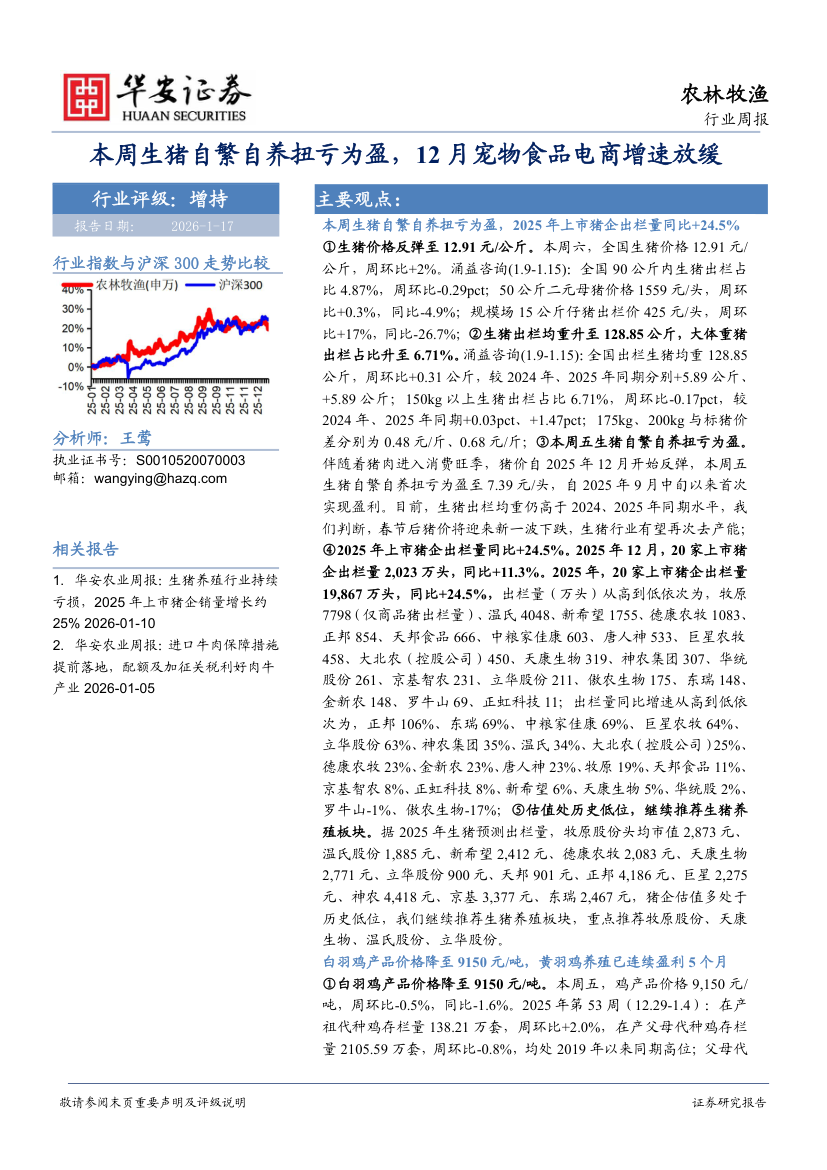
【华安证券】农林牧渔行业周报:本周生猪自繁自养扭亏为盈,12月宠物食品电商增速放缓-260117
39页۰7.02MB  2026-11-03
 金锦囊免费
|内容简介
本期农林牧渔行业分析聚焦生猪养殖盈利修复与宠物消费趋势两大核心主线。 生猪养殖方面,近期猪价回暖带动行业盈利显著改善,自繁自养模式顺利扭亏为盈。前期产能去化效果正逐步兑现,叠加季节性腌腊及春节备货需求支撑,短期猪价具备较强韧性。中长期来看,行业集中度持续提升,建议重点配置成本控制卓越、资金壁垒深厚的头部猪企,以及具备出栏高弹性的优质标的。 宠物经济方面,12月宠物食品电商渠道销售增速出现放缓。主要归因于去年同期高基数效应、大促节点前置透支部分需求,以及宏观消费复苏偏弱。尽管行业整体增速承压,但国货品牌凭借高性价比与供应链优势,市占率仍保持逆势扩张,头部集中趋势加剧。建议持续关注具备强产品矩阵与品牌护城河的国产宠物龙头。 此外,禽产业链受祖代引种受限影响,中长期供给偏紧逻辑依然坚挺;后周期的动保与饲料板块有望随养殖端盈利修复迎来需求边际改善。整体投资建议紧扣“生猪盈利反转”与“宠物国货崛起”双主线进行逢低布局。- 农业
- 零售