


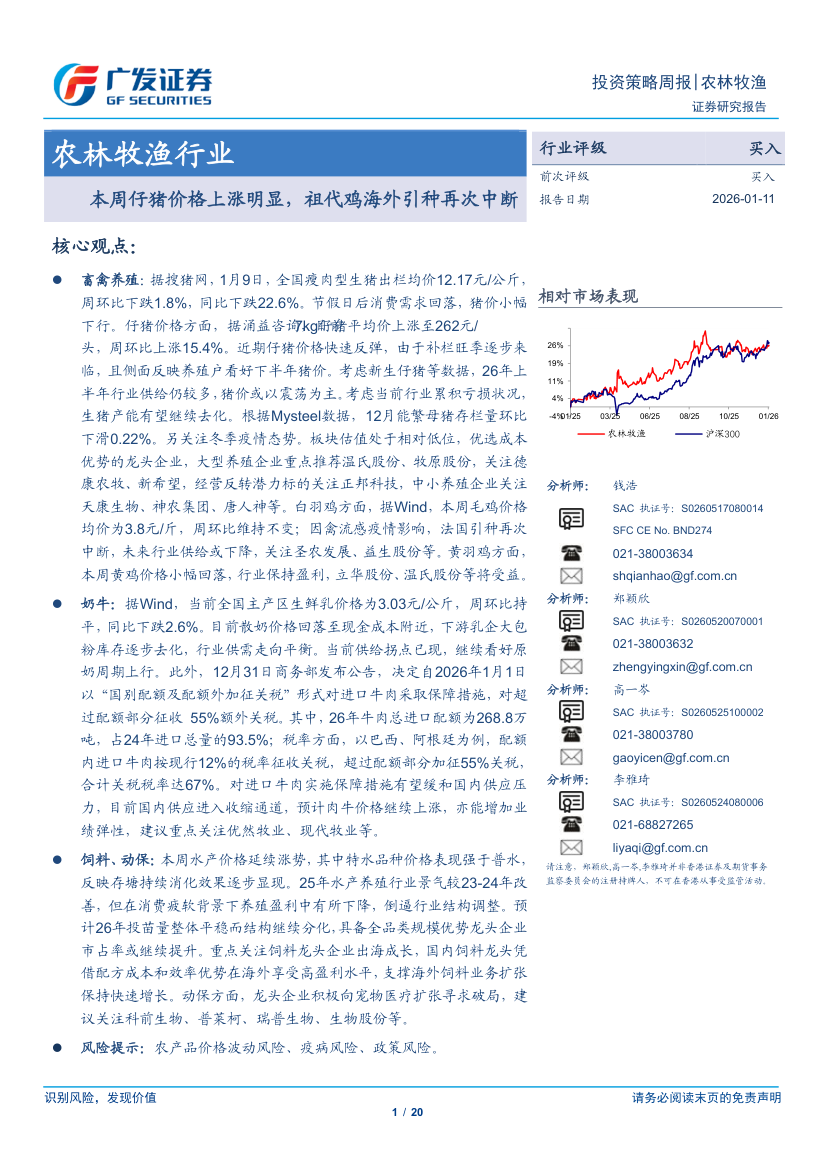
农林牧渔行业报:本周仔猪价格上涨明显祖代鸡海外引种再次中断-260111
20页۰2.5MB  2026-11-03
 金锦囊免费
|内容简介
本期研报聚焦农林牧渔行业近期的两大核心边际变化:生猪产业链的仔猪价格异动与白羽肉鸡产业链的引种受阻,深入剖析其背后的供需逻辑及中长期产业影响。 生猪板块方面,近期仔猪价格显著上涨。分析指出,此轮上涨主要受养殖端对后市猪价预期改善及季节性补栏需求释放驱动。仔猪价格回暖不仅印证了前期产能去化效果正逐步显现,也反映出养殖户信心的边际修复。后续需重点跟踪能繁母猪存栏拐点及终端猪肉消费的承接力度。 家禽板块方面,祖代鸡海外引种再度中断。受海外禽流感疫情及国际物流等外部因素扰动,引种节奏受阻。这一突发事件将加剧未来父母代及商品代肉鸡的供给收缩预期,进一步强化白羽肉鸡产业链的景气度。在供给紧平衡格局下,产业链中下游的盈利弹性有望持续释放。 综合来看,当前养殖板块正处于周期博弈的关键节点。投资策略上,生猪板块建议把握产能去化兑现与需求复苏的共振机会;家禽板块则看好供给受限带来的价格上行空间。同时,需警惕动物疫病频发及终端消费复苏不及预期等潜在风险。- 农业