


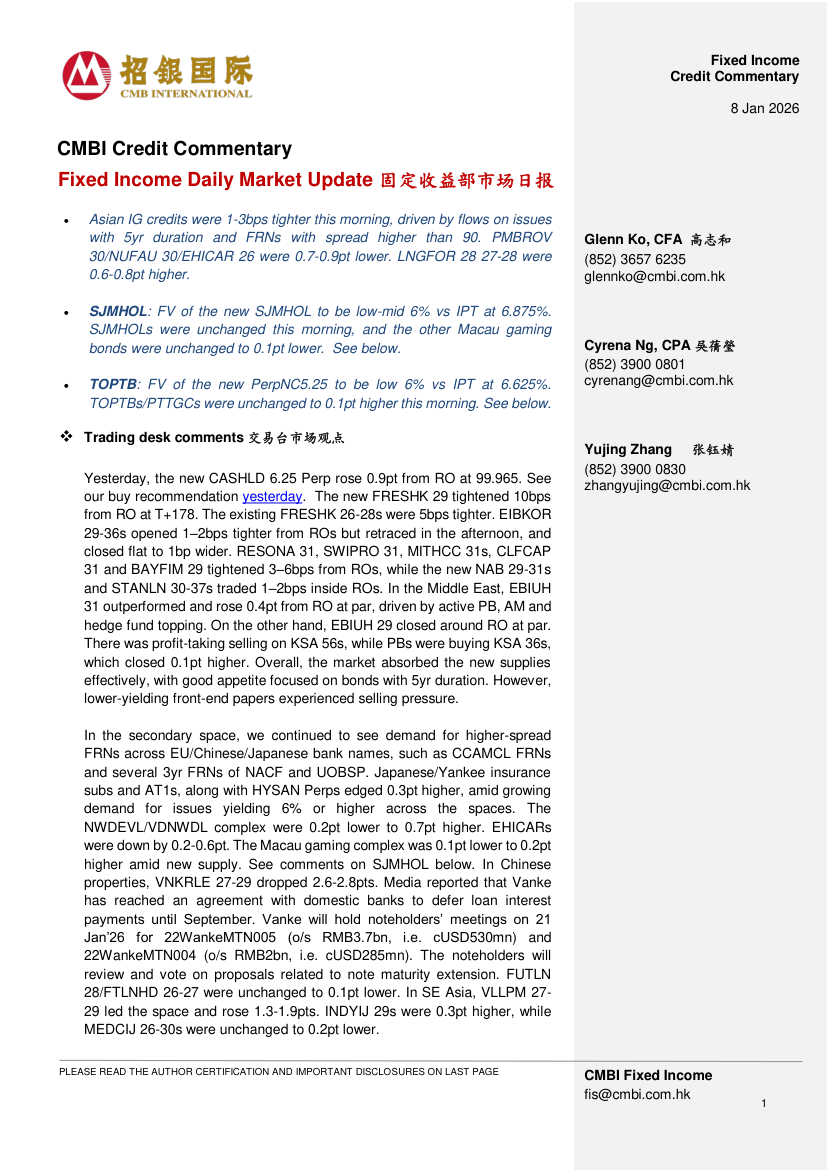
【招银国际】Fixed Income Daily Market Update-260108
5页۰860.01KB  2026-10-04
 金锦囊免费
|内容简介
本报告全面剖析了近期宏观基本面、资金面及固定收益各细分市场的最新动态,旨在为投资者提供前瞻性的资产配置指引。 宏观与利率债方面,报告深入解读了中美货币政策周期错位下的流动性环境,重点追踪了中美国债收益率曲线的形态演变。针对国内市场,分析了央行宽货币操作与稳增长政策对资金面的影响,揭示了在“资产荒”格局下,长端利率的博弈特征及期限利差的压缩逻辑。 信用债与中资美元债板块,报告详细梳理了投资级与高收益级利差的走势分化。结合最新化债政策与行业基本面,评估了城投债短端下沉策略的性价比,以及地产债在政策博弈中的信用修复进度。同时,对一二级市场发行定价、认购倍数及高估值成交活跃度进行了深度复盘。 最后,结合汇率波动与离岸流动性状况,报告提出了针对性的投资策略。建议投资者在复杂环境下,通过灵活的久期管理、合理的杠杆运用及精细化的信用挖掘,在把握确定性票息收益的同时,有效防范尾部信用风险与利率回调风险。- 金融


最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载