





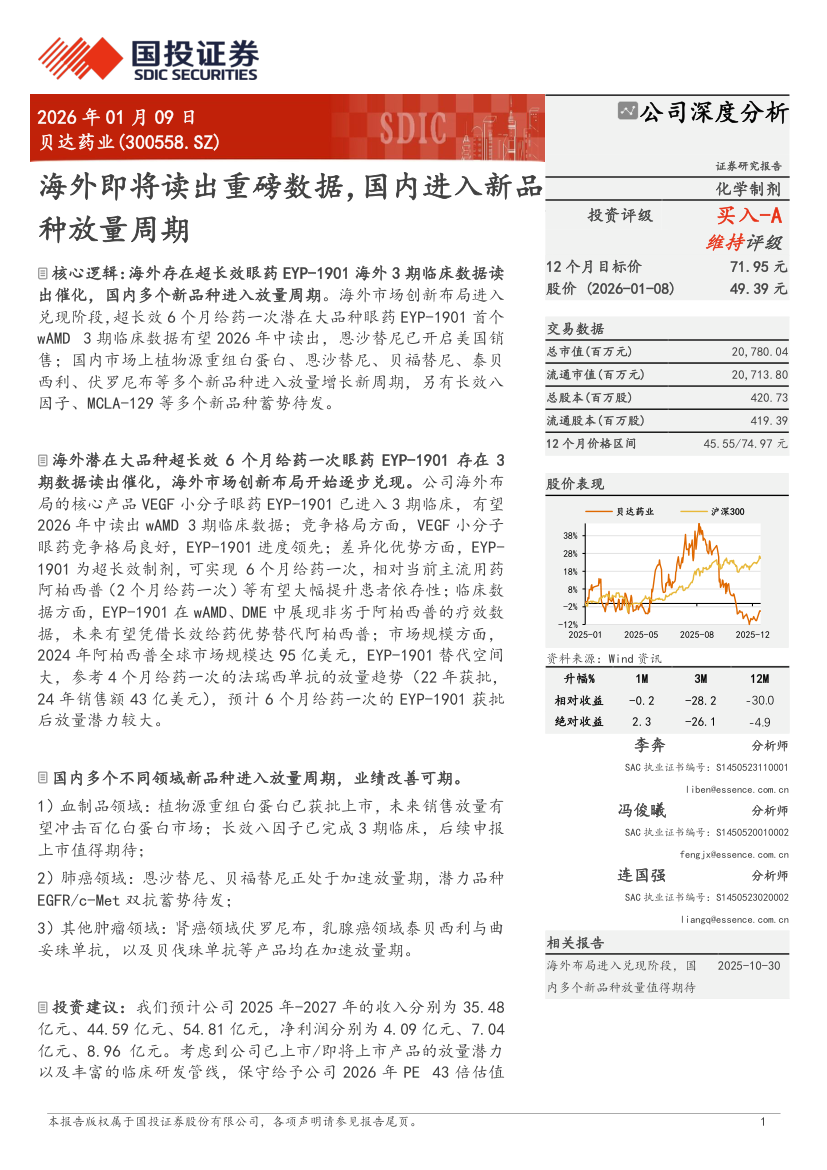
贝达药业(300558)-A股公司研究报告:海外即将读出重磅数据国内进入新品种放量周期-260109
35页۰2.57MB  2026-10-14
 金锦囊免费
|内容简介
本报告深度剖析了公司的投资价值与未来增长逻辑,核心聚焦于“出海突破”与“国内放量”的双轮驱动战略。 海外业务方面,公司即将迎来重磅临床数据读出及商业化里程碑。核心产品恩沙替尼的全球多中心III期临床数据读出及海外上市推进,将成为其国际化进程的重大催化剂。这不仅有望打开广阔的海外非小细胞肺癌靶向药市场,更将显著提升公司的全球竞争力和估值中枢。 国内市场方面,公司已全面进入创新药的商业化放量周期。随着恩沙替尼、贝福替尼以及伏罗尼布等新品种相继获批并顺利纳入医保,公司产品矩阵日益丰富,有效接力老产品埃克替尼,构筑起强劲的业绩增长新引擎。此外,丰富的在研管线和持续的研发投入,进一步夯实了其在抗肿瘤靶向治疗领域的龙头地位。 综合而言,凭借海外重磅数据的预期催化与国内多款新产品的加速放量,公司基本面正迎来业绩兑现与估值修复的共振期。报告认为其长期成长逻辑清晰,业绩弹性显著,具备较高的投资配置价值。- 医疗
- 出海
- 制造
- 战略

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



