





宏观研究-资产配置框架系列研究报告一:如何把政策框架融入普林格时钟?-260111
15页۰1000.44KB  2026-10-14
 金锦囊免费
|内容简介
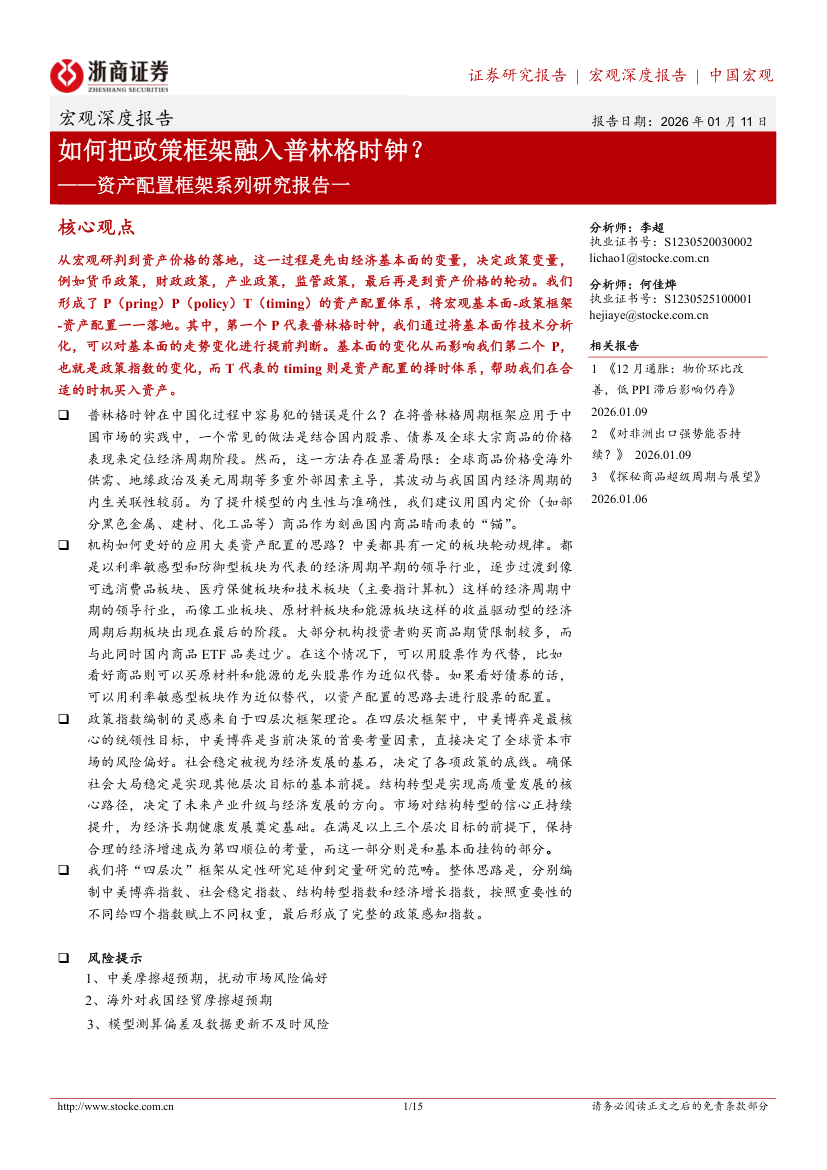
本报告聚焦大类资产配置的理论创新与实战应用,旨在解决传统经济周期模型在中国市场适用性受限的问题。研究以经典的普林格周期六阶段模型(债、股、商品依次轮动)为基石,深刻把握中国市场显著的“政策驱动”特征,创造性地构建了将宏观政策框架融入普林格时钟的改进型配置体系。 在理论框架上,报告系统拆解了货币、信用、财政等政策工具的传导机制,论证了政策变量对经济增长与通胀的领先指示作用。通过将政策周期与基本面周期相叠加,形成“政策-基本面”双轮驱动逻辑,有效克服了传统模型在周期拐点识别上的滞后缺陷。 在实战指导上,报告详细推演了不同政策组合下时钟各阶段的资产表现,制定了前瞻性的股、债、商品配置策略。研究指出,精准捕捉政策边际变化信号,能大幅提升资产轮动拐点的预判胜率。该框架为投资者提供了一套契合中国宏观语境的高效分析工具,对优化资产配置、提升长期风险收益比具有重要战略价值。- 金融
- CIO
- CEO
- 战略
- 大数据
- 十五五

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



