


【诚通证券】固收点评:房地产市场修复到了哪一步?-260105
14页۰2.07MB  2026-10-29
 金锦囊免费
|内容简介
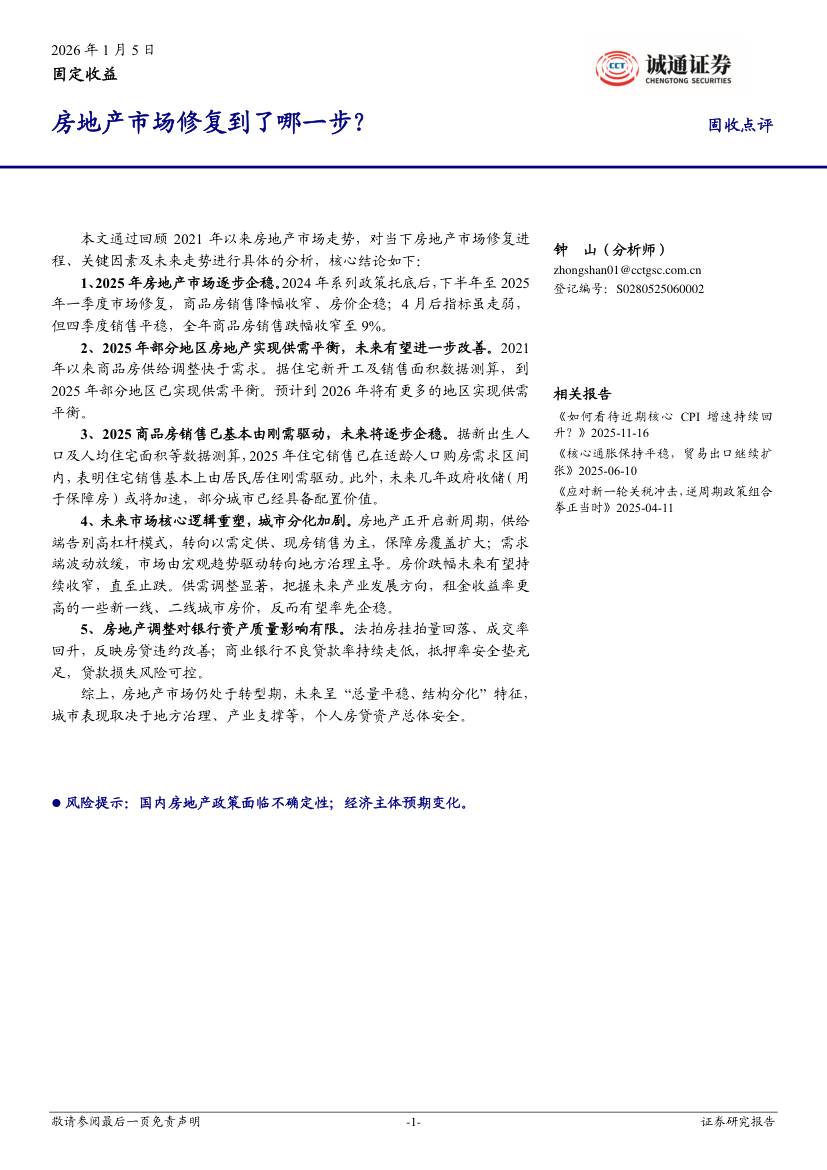
本报告深度剖析了当前房地产市场的修复进程及对固收投资的影响。研究指出,在系列稳地产政策发力下,楼市呈现底部企稳与结构分化的修复特征。 销售端,核心一二线城市二手房及新房成交出现边际改善,但低能级城市去库压力犹存,居民购房意愿与收入预期仍需时间修复。投资与供给端,房企拿地整体谨慎,新开工降幅收窄但仍处低位,“保交楼”推进使竣工端保持韧性。融资端,得益于“白名单”等政策支持,国央企及优质房企融资环境显著改善,但弱资质民企信用修复依然缓慢。 基于基本面研判,报告给出固收配置建议:利率债方面,地产弱复苏格局下宽货币预期延续,长端利率预计维持震荡偏强走势;信用债方面,地产债投资需坚守“剩者为王”逻辑,优选财务稳健、土储优质的国央企及少数头部民企,规避弱资质主体以防范尾部风险。总体而言,地产市场正处于筑底修复关键期,建议密切跟踪高频销售数据与政策落地实效。- 金融
- 战略