





地产行业12月观察及数据点评:风雨之后等待彩虹-260119
11页۰814.78KB  2026-10-12
 金锦囊免费
|内容简介
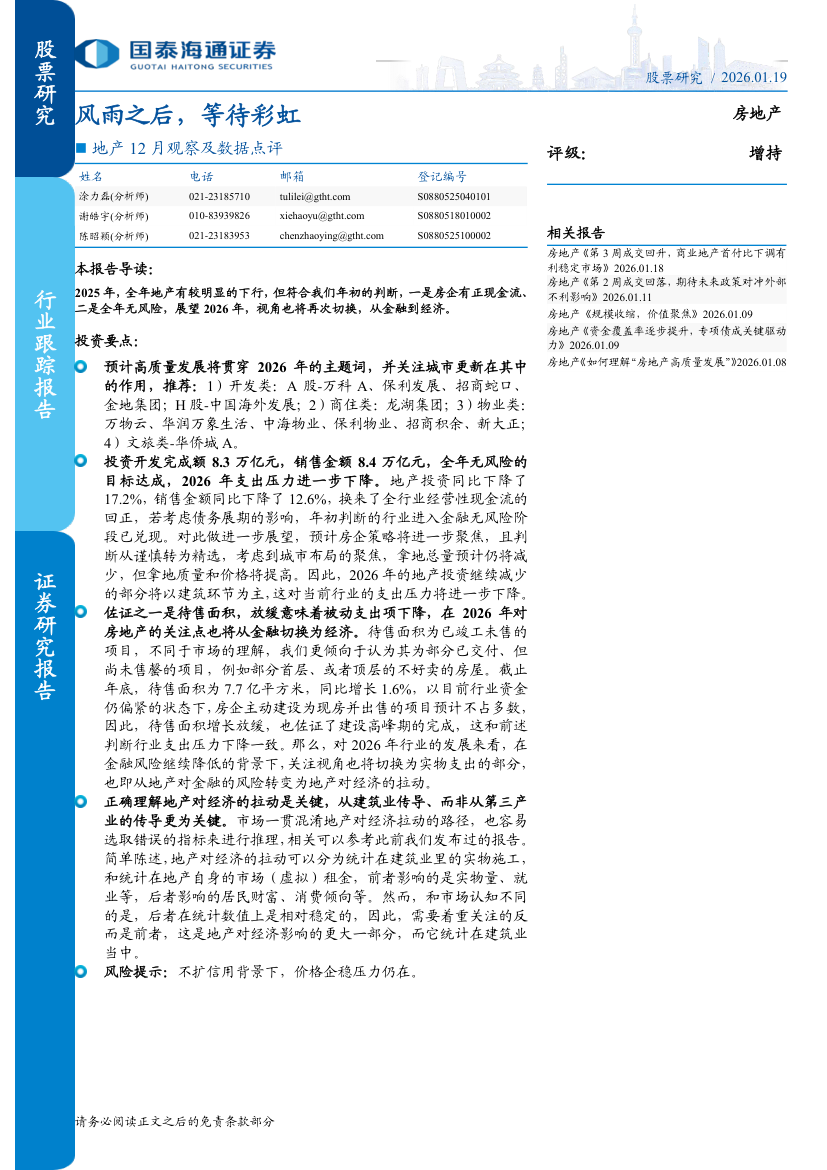
本报告深度剖析了12月房地产市场的核心数据与行业动态,指出行业在经历深度调整后正迎来边际改善的曙光。 数据层面,12月全国商品房销售、开发投资及新开工等核心指标同比依然承压,表明市场整体仍处于筑底阶段,房企资金面与拿地意愿尚未完全恢复。但高频数据显示,部分一二线核心城市在政策优化带动下,来访与成交量出现企稳迹象,结构性回暖特征显著。 政策层面,报告梳理了近期密集出台的稳楼市举措,涵盖融资支持、限购松绑及“三大工程”推进等。分析认为,政策底已全面确立,监管层托底意图明显,政策累积效应正逐步向市场端传导,有效防范了行业系统性风险。 展望未来,报告认为行业最艰难的阶段已然过去。随着宏观经济预期改善与政策效能持续释放,市场信心将逐步修复,行业有望在震荡中探底回升。投资建议上,重点看好财务稳健、土储优质的央国企,以及聚焦核心城市、具备产品力的改善型房企,建议积极把握行业格局重塑下的结构性估值修复机会。- 战略
- 大数据
- CEO
- 金融
- CFO

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



