





【华源证券】桂冠电力(600236)-承接大唐在藏类水资产 从广西走向世界开启成长-260114
18页۰733.04KB  2026-10-14
 金锦囊免费
|内容简介
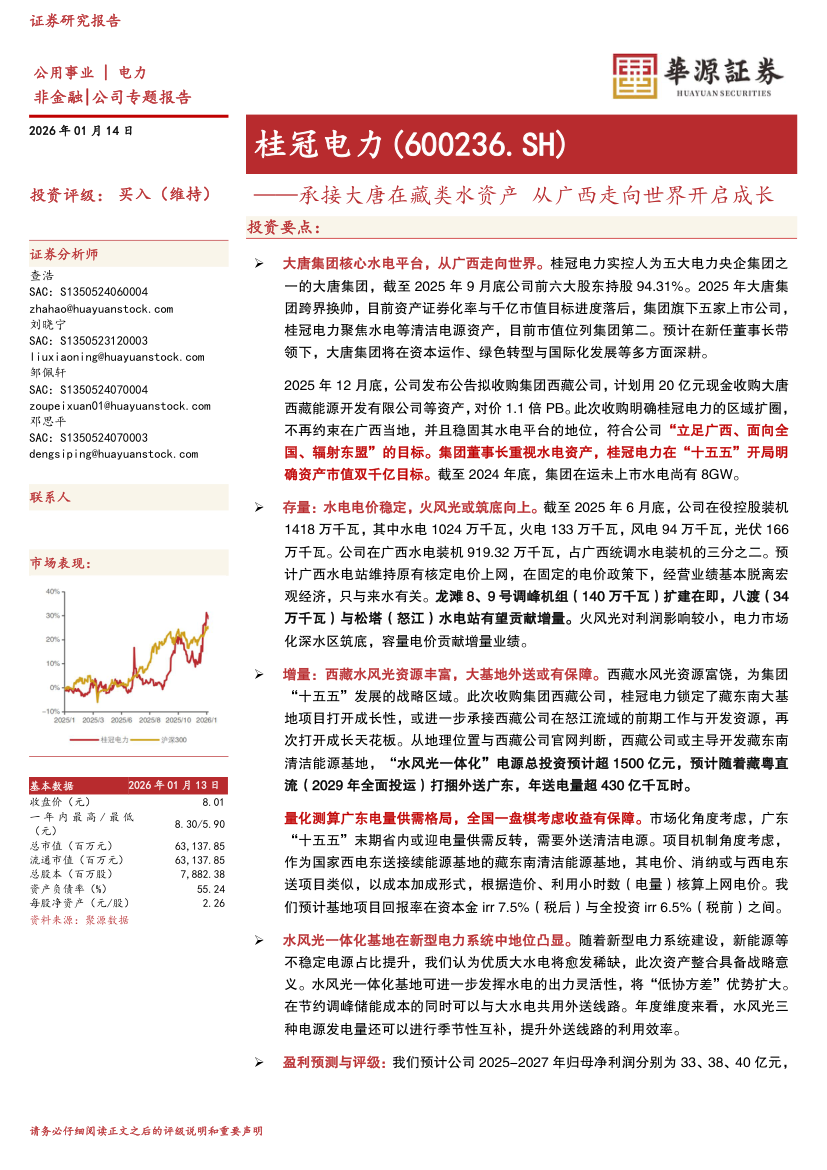
本报告深度剖析了桂冠电力作为大唐集团核心水电平台的“红利+成长”双重投资逻辑。基本面上,公司深耕广西水电,拥有充沛的经营性现金流与持续的高分红能力,具备显著的红利资产防御特征。 成长驱动方面,报告重点聚焦两大核心看点:一是资产注入预期。基于大唐集团解决同业竞争的承诺,西藏优质水电资产有望逐步注入。此举将大幅增厚公司装机容量与盈利能力,优化流域梯级调度,带来业绩与估值的双击。二是战略版图扩张。公司在稳固传统水电基本盘的同时,积极布局风光新能源,并稳步推进区外及海外市场拓展,打造第二增长曲线,打破地域与单一电源品种限制。 综合而言,报告认为公司正处于从区域水电企业向全国性综合清洁能源巨头蜕变的关键期。在集团资产整合兑现与新能源业务放量的共振下,公司有望开启新一轮长周期成长,具备较高的长期配置价值。- 能源
- 战略
- 出海

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



