





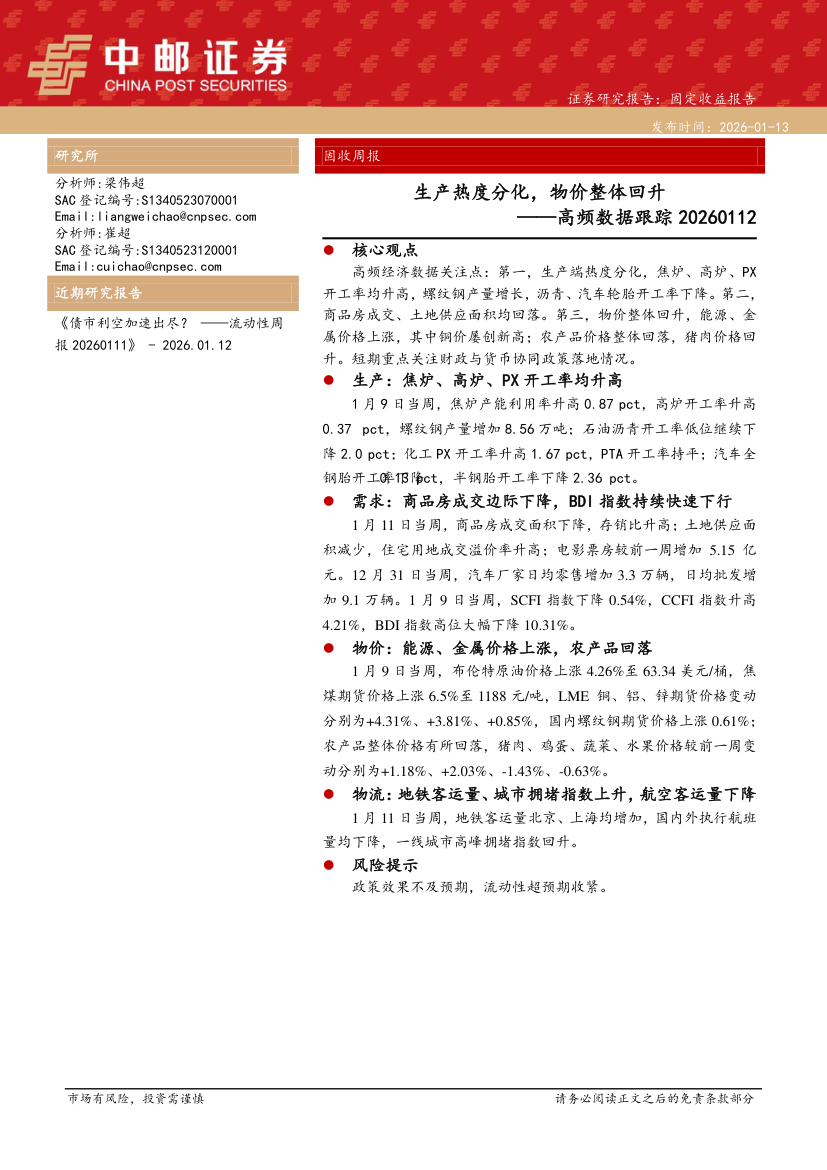
【中邮证券】高频数据跟踪:生产热度分化,物价整体回升-260113
13页۰1.43MB  2026-10-14
 金锦囊免费
|内容简介
本报告基于最新宏观高频数据,深度剖析了当前实体经济的运行态势,核心聚焦于生产端的结构性分化与物价水平的整体回暖。 生产端呈现显著的行业分化特征。上游资源品及部分中游装备制造业受稳增长政策发力与出口韧性支撑,开工率与产能利用率维持相对高位;而下游消费品制造及传统建筑业受制于内需修复偏缓与地产链条拖累,生产活跃度相对较弱,整体凸显“上热下冷”及新旧动能转换的结构性差异。 物价端则释放企稳回升的积极信号。工业品方面,受大宗商品价格传导及国内需求边际改善影响,黑色系、有色金属等核心工业品价格反弹,带动PPI环比修复;消费品方面,伴随节假日效应与促消费政策落地,食品及核心CPI显现回暖迹象,前期通缩担忧有所缓解。 总体而言,当前经济正处于弱修复与结构优化的交汇期。生产分化折射出内需修复的波折,而物价回升则印证了基本面的边际改善。后续需密切跟踪宽信用政策的落地效能及内需复苏的斜率。- 制造
- 能源
- 农业
- 汽车交通
- 零售
- 战略

最新报告

热门报告
报告信息
- 发布机构
- 发布时间
- 报告价格
立即下载



