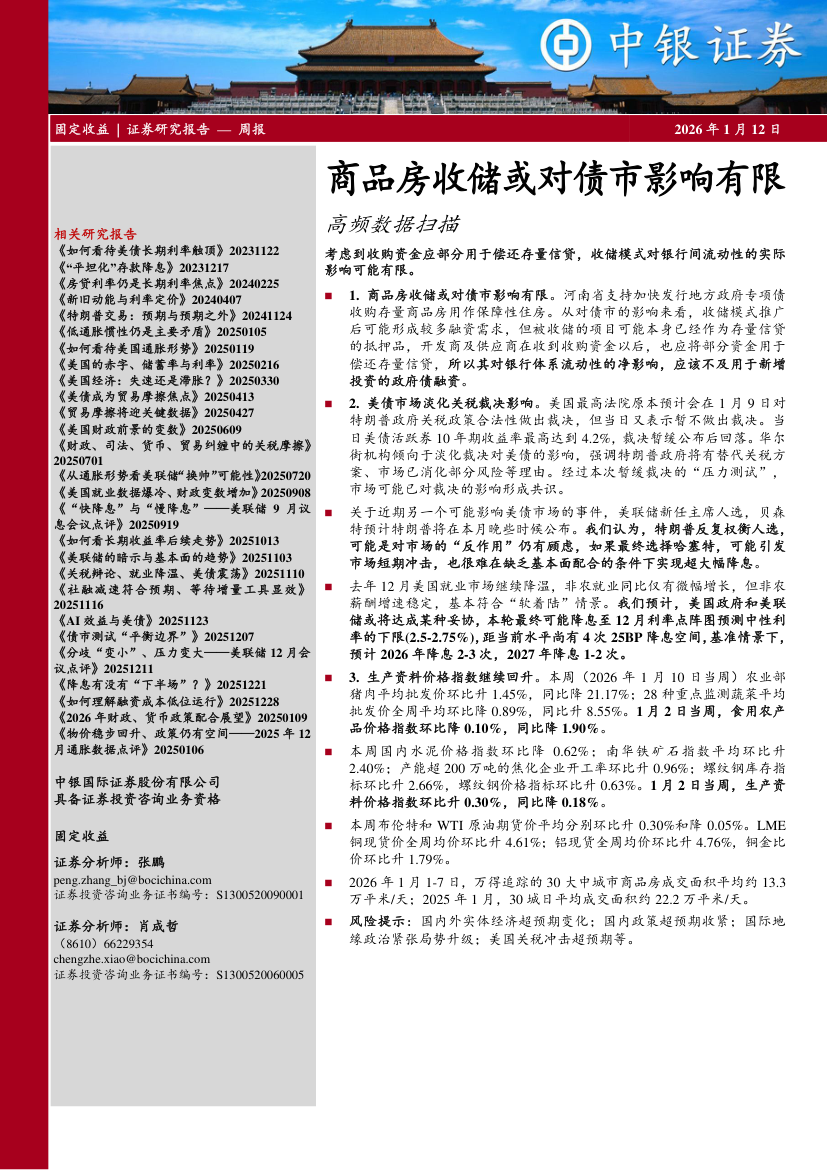
【中银证券】高频数据扫描:商品房收储或对债市影响有限-260112
20页۰2.83MB  2026-10-14
 金锦囊免费
|内容简介
本报告基于最新宏观高频数据,深入剖析了商品房收储政策对债券市场的潜在影响。高频数据追踪显示,当前宏观经济呈弱复苏态势,生产端保持韧性,但内需与地产销售仍承压,物价处于低位,基本面尚未出现强劲反弹。 针对商品房收储政策,报告认为其旨在消化存量房产,对缓解房企流动性及稳定地产预期有积极的边际作用。但该政策对债市的实质性冲击较为有限,核心逻辑有三:一是资金来源多依赖央行结构性工具或地方专项债,呈定向滴灌特征,不会导致银行间总量流动性趋势性收紧;二是当前收储规模相较于庞大的债市及地产存量占比较小,难以根本扭转“资产荒”格局;三是在基本面实质性企稳前,宽货币基调仍将延续,降准降息预期对债市的支撑依然较强。 综合而言,短期内基本面弱修复与宽货币环境仍是主导债市的核心逻辑,收储等结构性宽信用举措难以引发利率趋势性上行。建议投资者维持对长端利率债的关注,在震荡市中把握波段机会,并持续跟踪政策落地规模与基本面验证情况。- 金融
- 战略
- 大数据