


时间
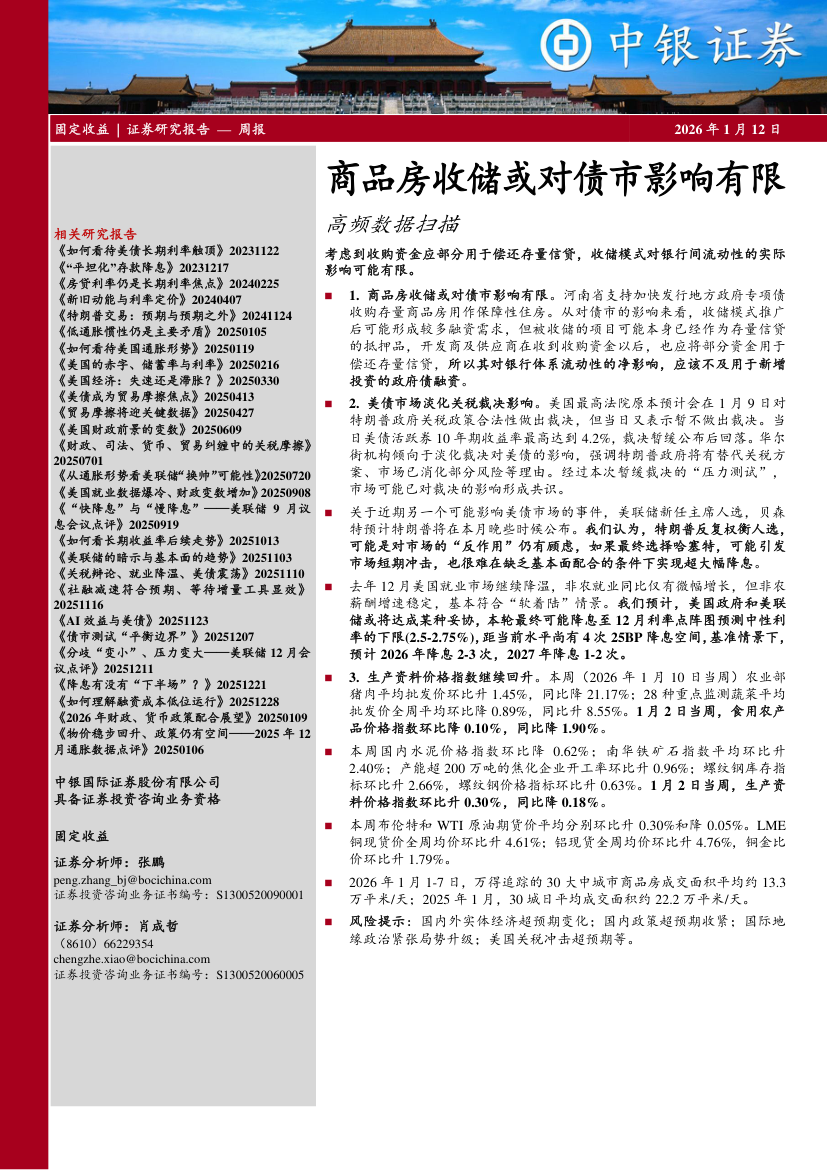
基于高频数据分析,本报告指出商品房收储虽有助缓解地产库存,但受限于资金规模、落地节奏及预期已提前消化等因素,对债市实质性冲击有限。短期内债市走势仍主要由宏观基本面与货币政策预期主导。

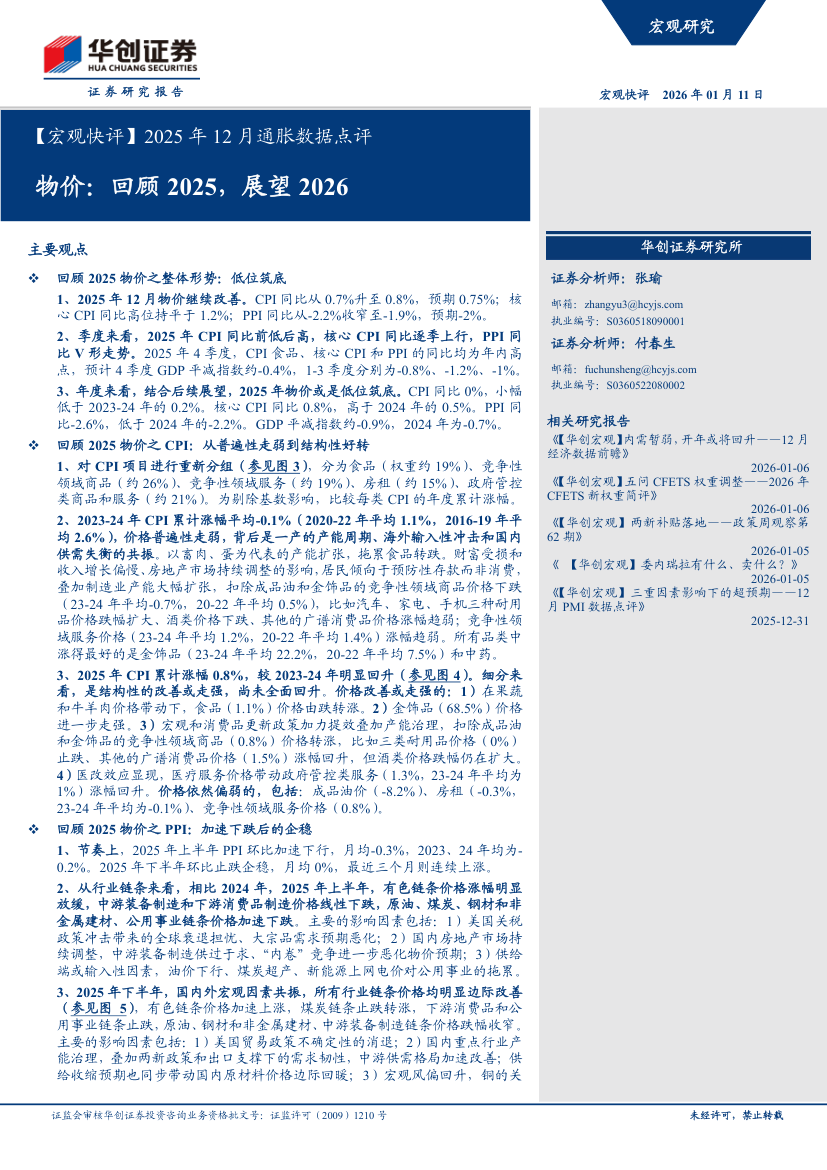
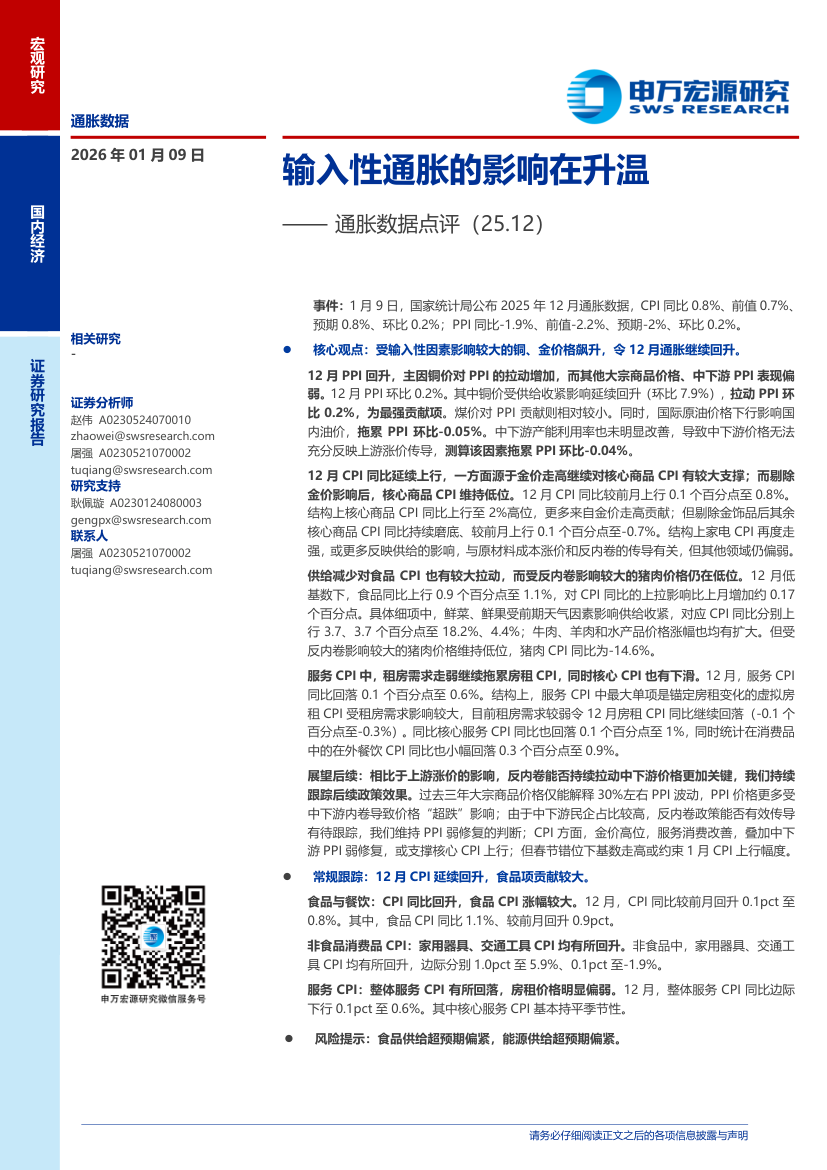
报告点评2025年12月通胀数据,指出全年物价呈温和修复但内需仍待提振。展望2026年,预计随稳增长政策显效与需求回暖,物价将温和回升,需重点关注核心通胀修复斜率及宏观政策落地效果。
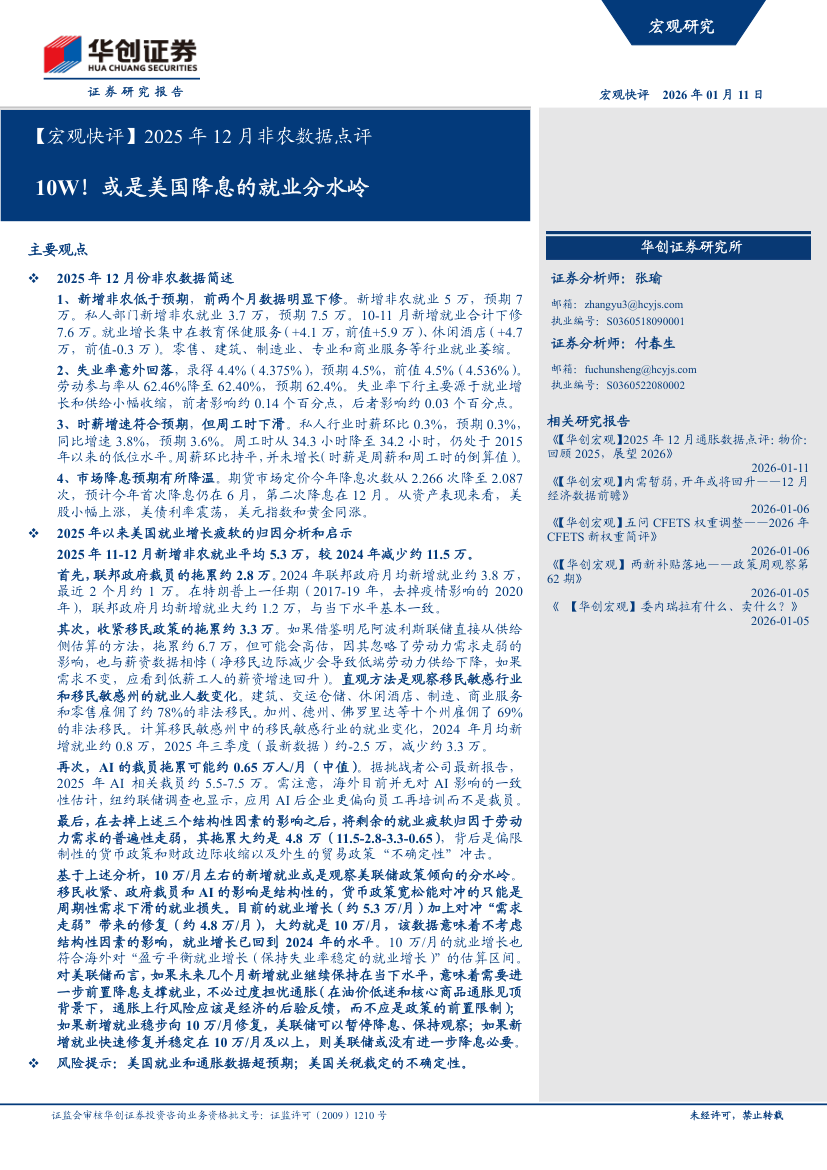
美国12月新增非农降至10万,凸显劳动力市场降温。此数据或成美联储降息路径的关键分水岭,就业疲软将强化宽松预期,促使央行加快降息以防范衰退风险。后续需密切关注通胀与就业数据的共振效应。
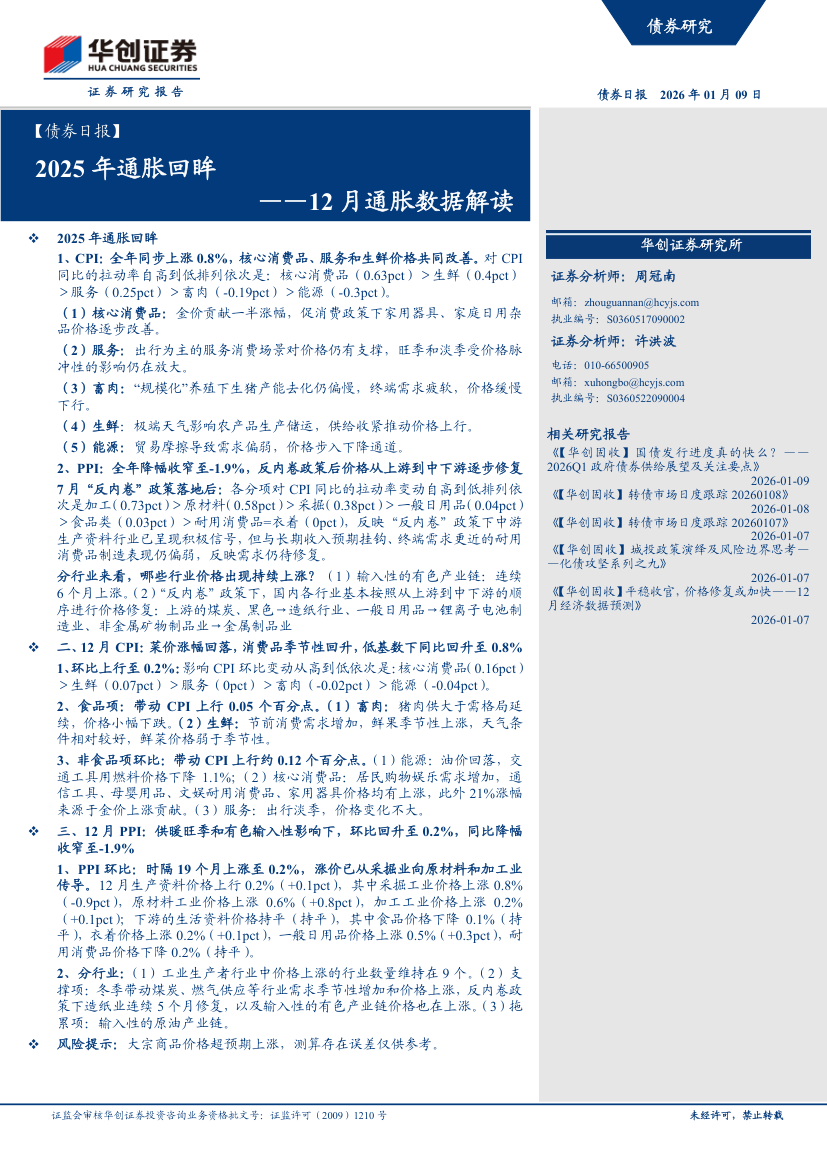
2025年通胀整体低位企稳,12月核心CPI与PPI显示内需渐进修复,但结构分化犹存。展望2026年物价预计温和回升,建议宏观政策持续加码,强化财政与货币协同,进一步提振消费与扩大投资。
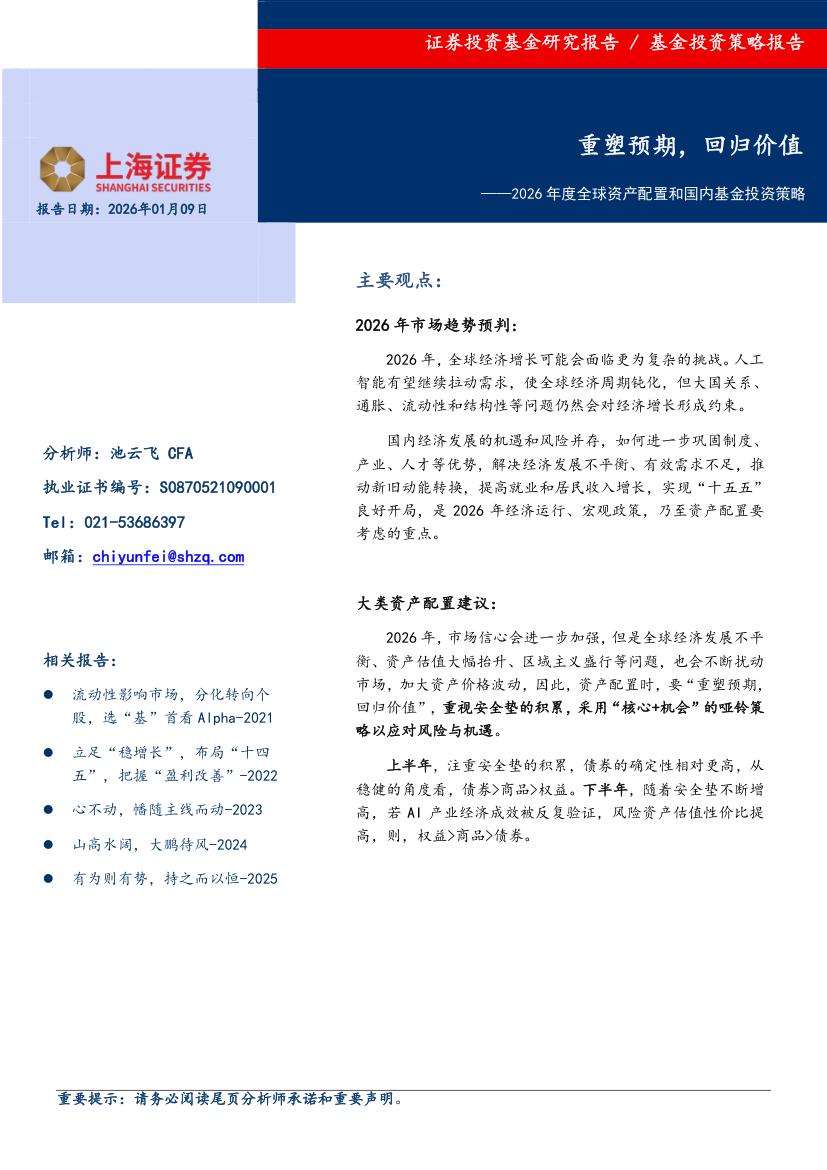
报告展望2026年宏观环境,建议重塑收益预期。全球资产配置注重多元与抗风险;国内基金投资回归价值本源,聚焦基本面扎实、估值合理的优质资产,把握结构性行情,追求长期稳健回报。
报告深度剖析全球私募市场趋势,指出在人工智能驱动下,风投融资呈结构性复苏。资本加速向头部企业与核心赛道集中。同时,退出市场缓慢回暖,独角兽估值回归理性,全面揭示风投新周期特征。
本报告系统梳理2025年基建投融资市场,聚焦宏观政策与资金结构变化,深度解读专项债、特别国债、PPP新机制及REITs等融资渠道,剖析区域与行业格局,前瞻发展趋势,为政企决策提供参考。
宏观弱复苏与宽货币格局下,债市利率下行空间受限,预计维持低位震荡。固收投资需弱化趋势博弈,转向精细化操作。建议通过精准择时、信用挖掘及多资产灵活配置,捕捉结构性机会以增厚组合收益。
报告剖析城投公司资产划转中的“熵增效应”,即重组引发的管理复杂度上升与协同困境,评估其对信用资质的负面影响,并提出优化治理、深化实质整合等“减熵”策略,助力城投提升管理效能与核心竞争力。
本文剖析美元资产定价逻辑:逆全球化与高赤字下,通胀中枢抬升正重塑美债收益率曲线(变);但美联储政策框架、美元霸权及经济周期主导定价的核心规律依然稳固(不变)。建议据此优化全球资产配置。
本报告深度剖析2025年金融业数据处罚趋势,揭示监管趋严态势。通过多维分析违规重灾区与处罚特征,提供前瞻性合规洞察与整改建议,助力金融机构完善数据治理,防范风险,稳健发展。
上半年国内关系型数据库市场稳健增长。云原生与分布式架构加速普及,国产替代向核心业务深水区迈进。人工智能推动数据库智能化升级,混合负载与多模能力成竞争焦点,头部厂商优势扩大,市场集中度持续提升。
一季度宏观基本面企稳,权益市场蓄势待发,配置价值凸显。建议投资者采取多元资产配置策略,灵活搭配股、债及另类资产,在有效平抑波动的同时,精准把握结构性行情机遇,实现组合收益与风险的稳健平衡。
受芝商所上调保证金影响,资金杠杆受限,本周贵金属板块大幅回调。建议投资者关注流动性变化,短期规避高杠杆风险,合理控制仓位并优化资产组合,以应对市场震荡,把握全球资产配置的结构性机会。
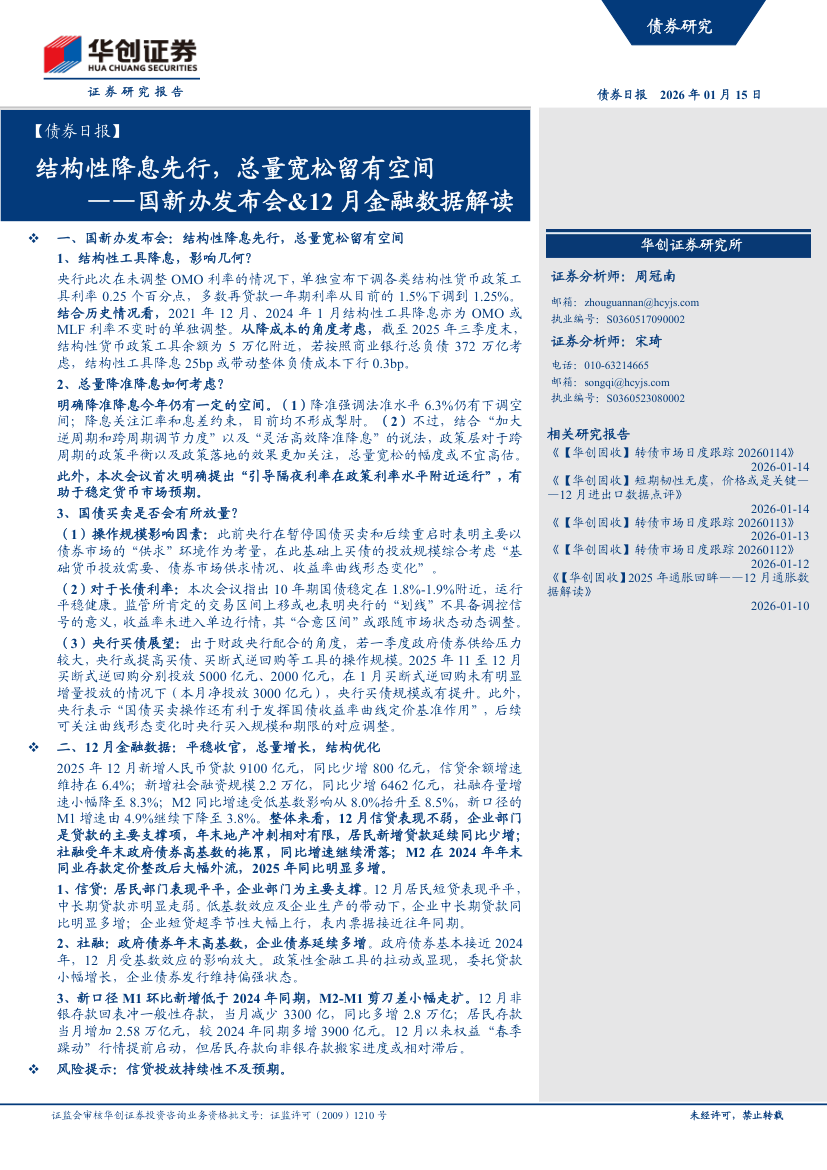
12月金融数据显现企稳迹象,央行以结构性降息率先发力,精准滴灌重点领域。鉴于经济修复仍需呵护,未来总量宽松空间依然充足,降准与降息预期并存,货币政策将持续加力以巩固稳增长成效。
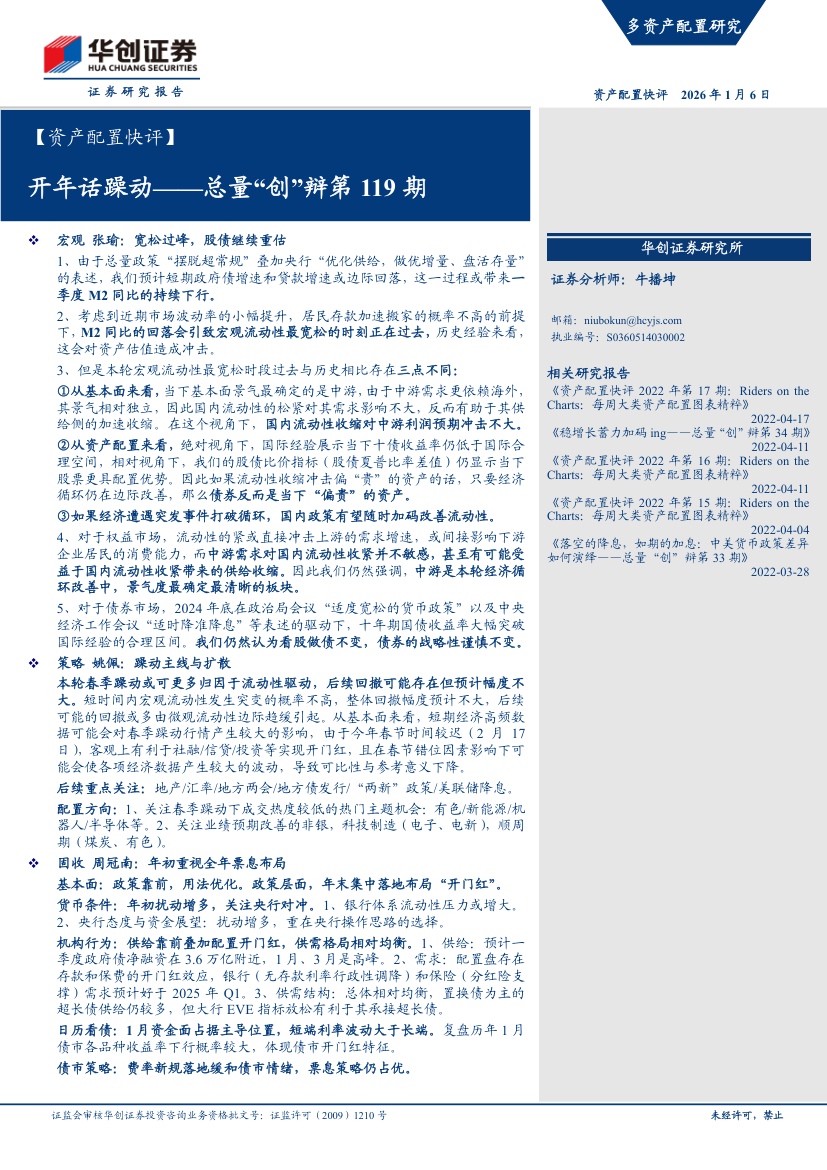
聚焦年初“春季躁动”行情,结合宏观总量视角剖析基本面、流动性与政策预期。在政策发力与宽货币共振下,躁动行情具备基础。建议积极把握权益结构性机会,兼顾债券配置价值,灵活优化大类资产配置。
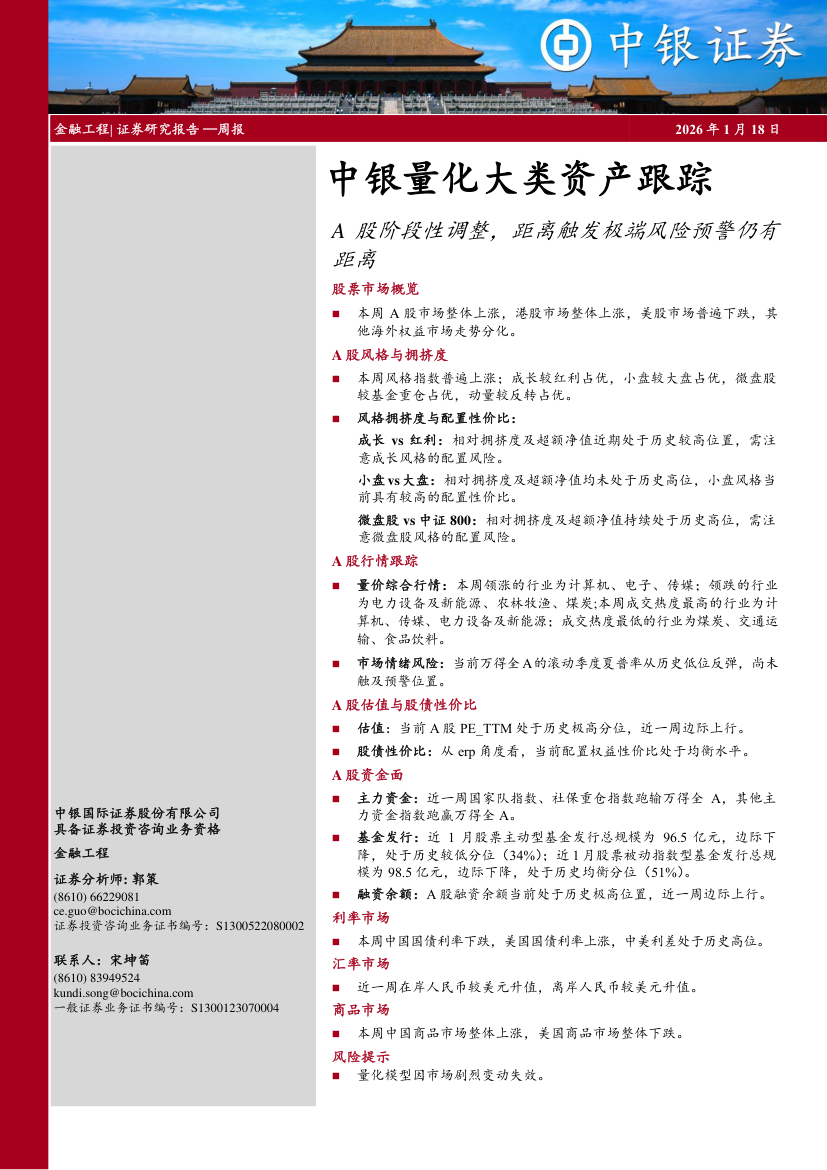
当前A股正处阶段性调整期,但量化模型显示尚未触及极端风险预警阈值,系统性下行风险整体可控。建议投资者无需过度恐慌,保持理性,密切跟踪宏观基本面与政策边际变化,审慎优化大类资产配置结构。
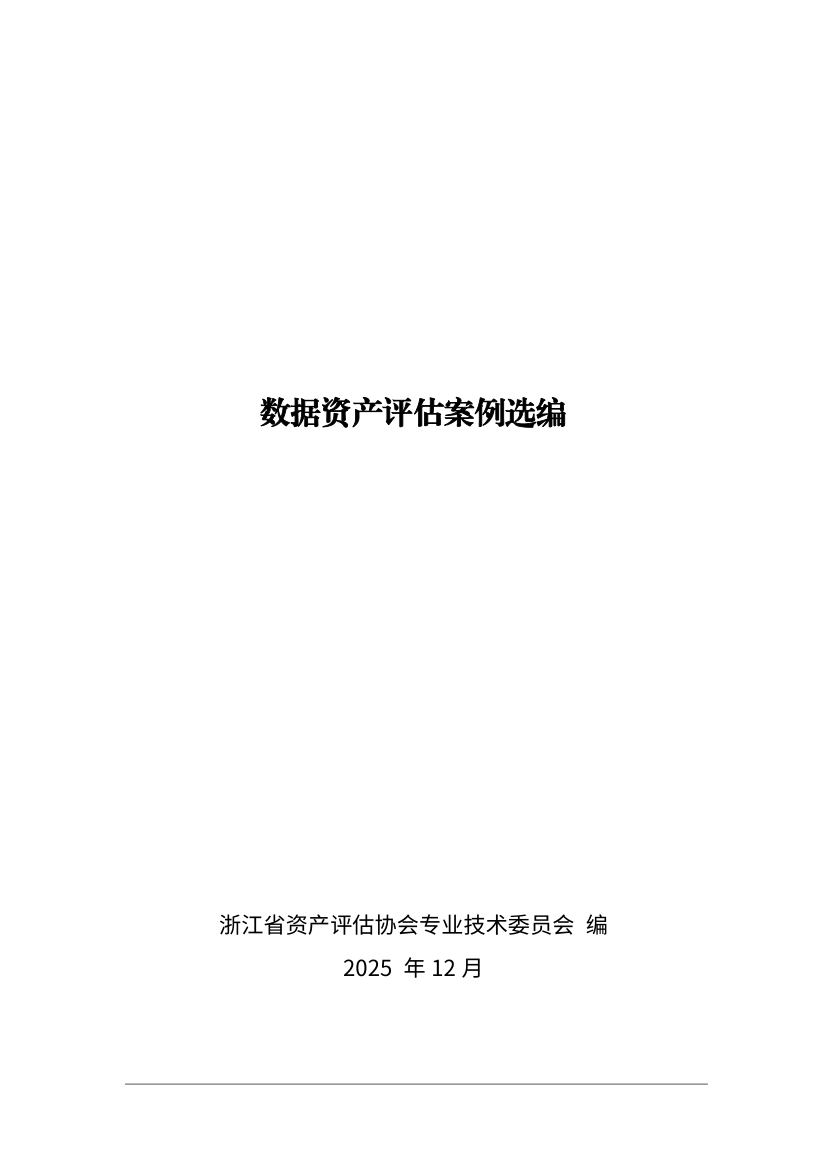
本报告聚焦数据要素市场化配置,精选典型数据资产评估案例,深入剖析数据确权、质量评价、价值评估及入表路径。通过展示方法创新与场景落地经验,为企业数据资产化及数字经济发展提供实务参考。
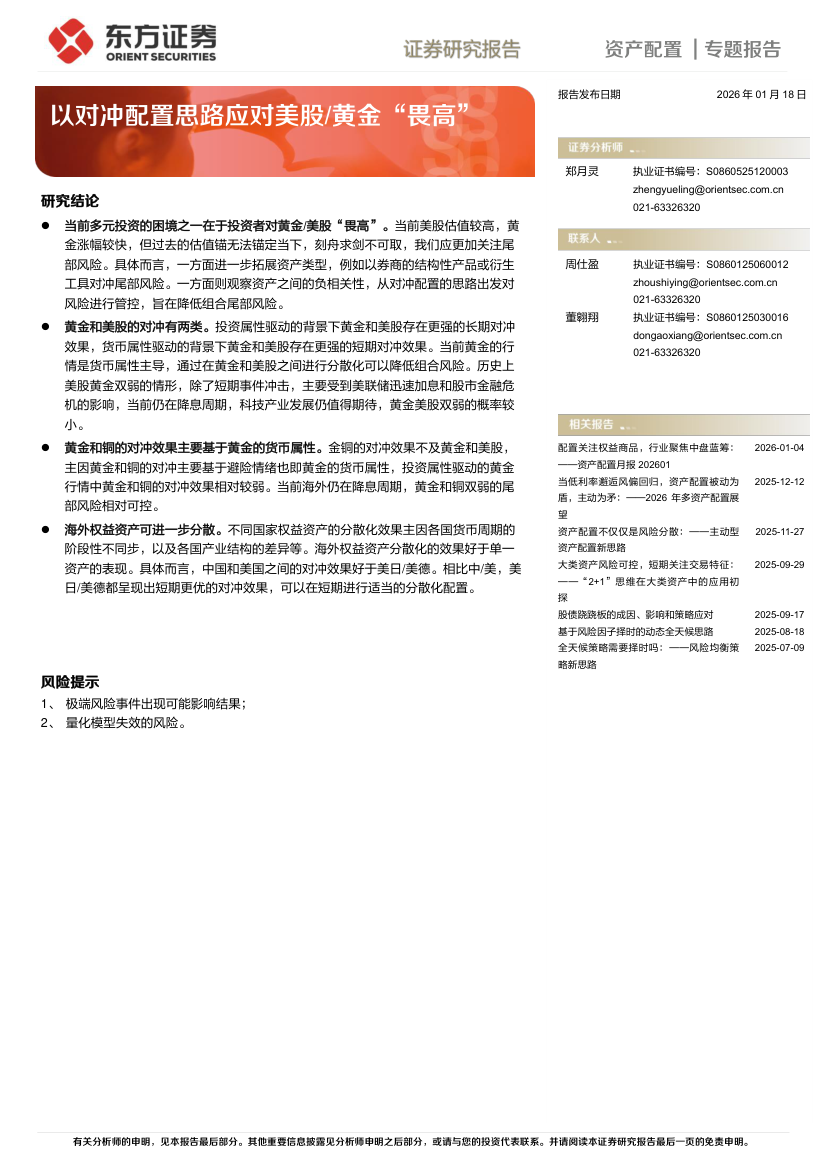
针对美股与黄金高位运行引发的“畏高”情绪,建议采用对冲配置策略。通过引入负相关资产或衍生工具,在保留趋势收益的同时有效防范回调风险,优化投资组合的风险收益比,提供稳健的资产配置方案。